猜你想问
众生药业GLP-1R/GIPR多肽药物RAY1225的3期临床试验数据有哪些亮点?
众生药业披露的GLP-1R/GIPR多肽药物RAY1225注射液3期临床试验(REBUILDING-2)数据显示,在中国成人肥胖/超重参与者中表现出积极疗效和良好安全性。Q2W给药52周后,9mg组体重较基线降低20.46%,减重达标率≥5%和≥15%分别为99.3%和82.1%,≥20%达53.8%。对比替尔泊肽(SURMOUNT-CN)15mg组,RAY1225 9mg组减重达标率更高,显示出同靶点中BIC药物的潜力。
本周新药板块的市场表现如何?哪些公司值得关注?
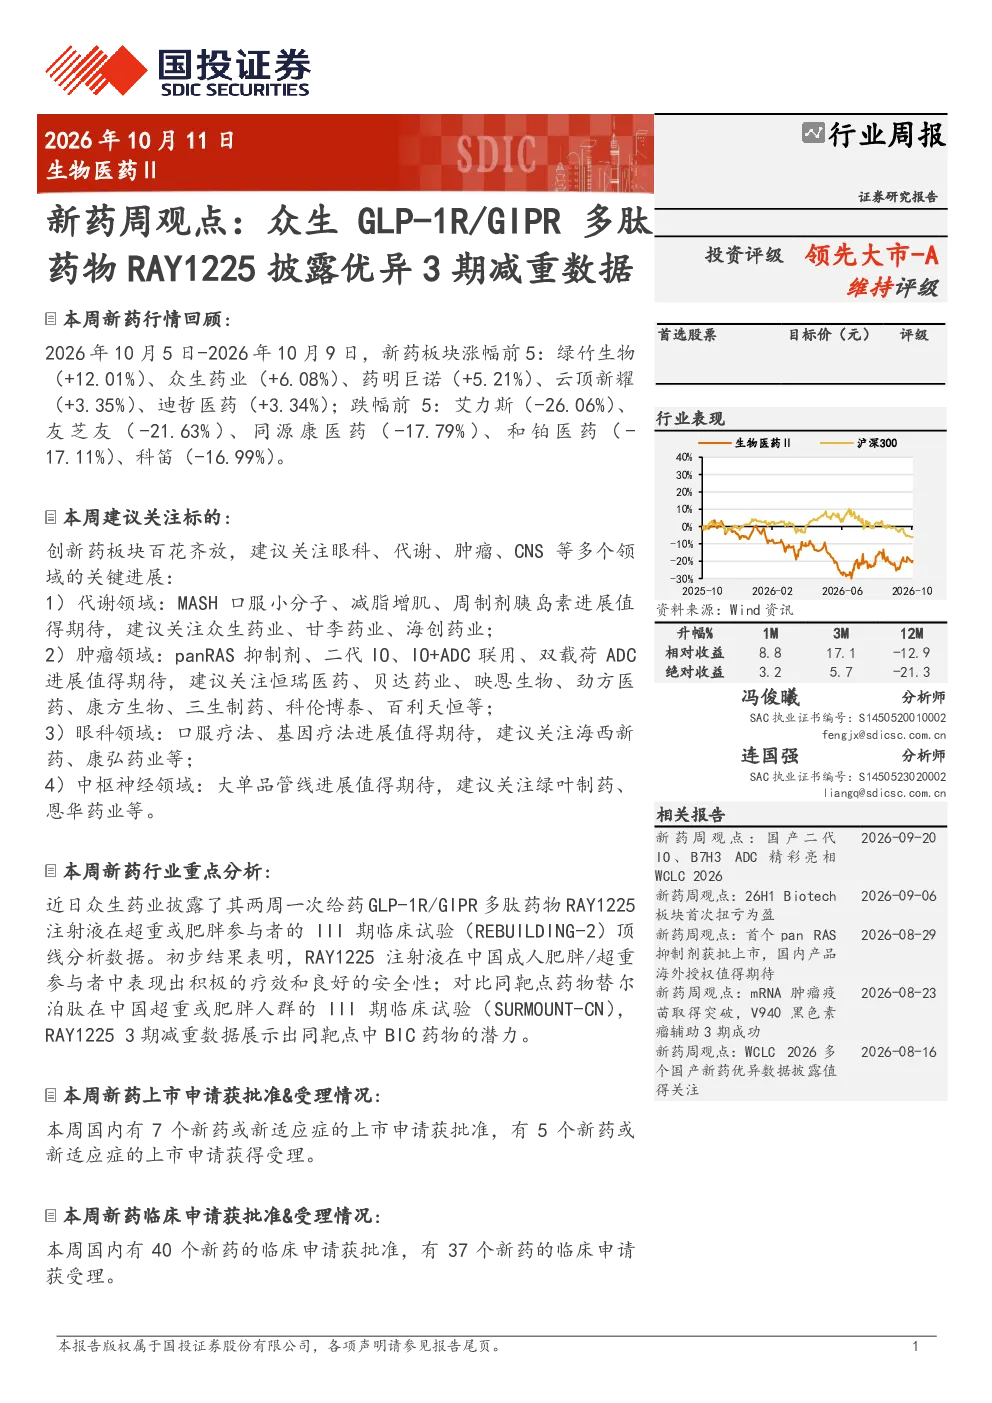
2026年10月5日至10月9日,新药板块涨幅前五为绿竹生物(+12.01%)、众生药业(+6.08%)、药明巨诺(+5.21%)、云顶新耀(+3.35%)、迪哲医药(+3.34%);跌幅前五为艾力斯(-26.06%)、友芝友(-21.63%)、同源康医药(-17.79%)、和铂医药(-17.11%)、科笛(-16.99%)。建议关注代谢领域的众生药业、甘李药业、海创药业,肿瘤领域的恒瑞医药、贝达药业、映恩生物,眼科领域的海西新药、康弘药业,以及中枢神经领域的绿叶制药、恩华药业。
本周新药行业的重点分析方向是什么?
本周新药行业的重点分析方向是众生药业披露的GLP-1R/GIPR多肽药物RAY1225注射液3期临床试验数据。该药物在中国成人肥胖/超重参与者中表现出显著减重效果和良好安全性,9mg组52周后体重较基线降低20.46%,减重达标率≥5%和≥15%分别为99.3%和82.1%,≥20%达53.8%。对比替尔泊肽(SURMOUNT-CN)15mg组,RAY1225 9mg组减重达标率更高,显示出同靶点中BIC药物的潜力。此外,本周还有7个新药或新适应症获批,40个新药临床申请获批准。
当前新药市场的整体状况如何?
当前新药市场整体呈现板块波动,2026年10月5日至10月9日,新药板块涨幅前五为绿竹生物、众生药业、药明巨诺、云顶新耀、迪哲医药;跌幅前五为艾力斯、友芝友、同源康医药、和铂医药、科笛。本周新药上市申请获批7个,受理5个;新药临床申请获批40个,受理37个。恒瑞医药HER2靶向ADC瑞康曲妥珠单抗拟纳入CDE优先审评,康方生物PD-1/CTLA-4双特异性抗体卡度尼利单抗用于可切除MSI-H或dMMR结肠癌新辅助/辅助治疗的3期研究开始入组,圣域生物Polθ抑制剂SYN818联合奥拉帕利获FDA快速通道资格。海外市场,罗氏与迪拓生物合作开发新型分子胶降解剂,百时美施贵宝Zenbexus联合达雷妥尤单抗和地塞米松治疗复发或难治性多发性骨髓瘤的3期研究达到PFS主要终点,诺华口服BTK抑制剂Rhapsido获FDA批准扩展适应症。
投资新药板块需要关注哪些风险?
投资新药板块需关注临床试验结果的不确定性、药物审批的不确定性、市场竞争加剧的风险以及政策变化的风险。例如,虽然众生药业的GLP-1R/GIPR多肽药物RAY1225在3期临床试验中表现出优异的减重效果,但仍需关注后续的上市审批和市场竞争情况。此外,新药研发周期长、投入大,存在研发失败的风险。同时,国家药品监督管理局的审批政策变化也可能对新药上市产生影响。投资者应谨慎评估相关风险,结合行业发展趋势和公司基本面进行投资决策。