猜你想问
这份研报的核心内容是什么?
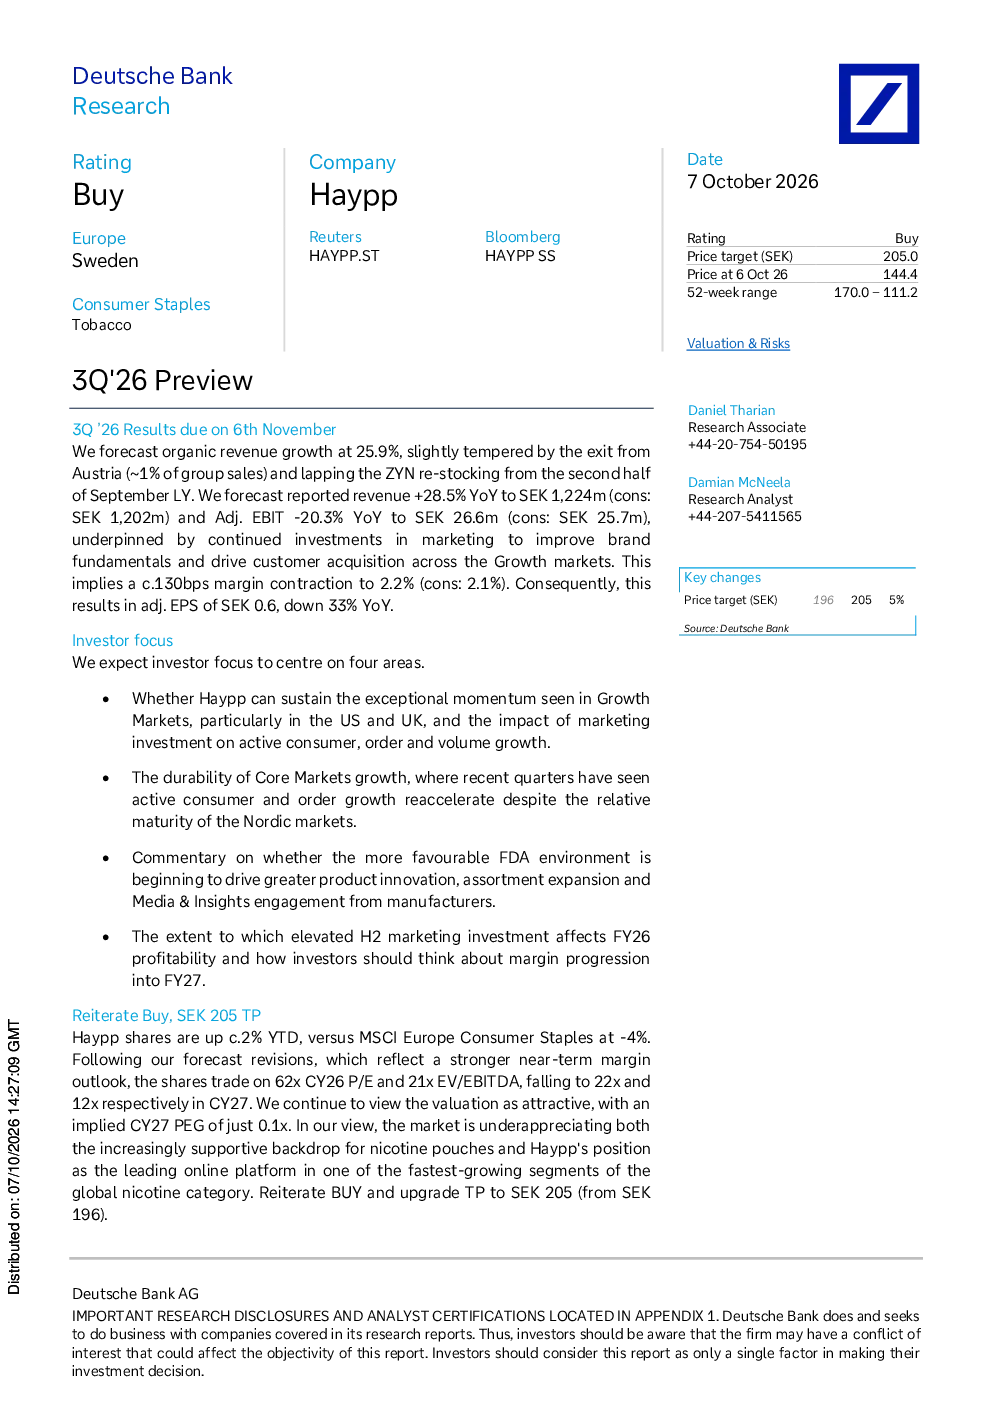
这份研报的核心内容是德意志银行对Haypp 2026年第三季度的预览。报告维持对Haypp的“买入”评级,并将目标价从SEK 196上调至SEK 205。目标价基于未来五年盈利预测的折现现金流估值模型(APV),假设未来五年公司盈利增长率为5%,十年持有期内调整后EBITDA利率为8.4%。预计2026年第三季度公司有机收入增长25.9%,报告收入同比增长28.5%至SEK 1,224m,调整后EBIT同比下降20.3%至SEK 26.6m。核心市场预计有机收入增长15.8%,报告收入增长18.6%至SEK 829m,调整后EBITDA增长40.6%至SEK 90.8m。增长市场预计有机收入增长54%,报告收入增长56%至SEK 394m,调整后EBITDA为SEK -36.4m。目标价SEK 205对应2026年62倍市盈率和21倍EV/EBITDA,预计2027年将降至22倍市盈率和12倍EV/EBITDA。
尼古丁口香糖赛道的发展趋势如何?
尼古丁口香糖赛道的发展趋势有利,市场低估了该品类的增长潜力。Haypp作为全球尼古丁品类增长最快细分市场的领先在线平台,目前处于投资阶段,优先考虑在线渗透和品类发展。德意志银行认为Haypp在增长市场(尤其是美国和英国)的持续增长动力强劲,营销投资对活跃消费者、订单和销量增长有显著影响。预计未来三年调整后EBIT同比复合增长率为38.8%,到2028年集团EBIT利率将达到5.6%,接近管理层4-7%的中期目标区间中点。赛道整体处于有利的发展阶段,但需关注核心市场的增长可持续性及FDA环境改善对产品创新的影响。
研报重点分析了哪些方向?
研报重点分析了Haypp在增长市场的持续增长动力,尤其是美国和英国市场的表现。关注营销投资对活跃消费者、订单和销量增长的影响,以及核心市场的增长可持续性。此外,报告还分析了FDA环境改善对产品创新和制造商媒体及洞察力投入的影响。德意志银行认为市场低估了Haypp作为全球尼古丁品类增长最快细分市场的领先在线平台的地位,公司目前处于投资阶段,优先考虑在线渗透和品类发展。报告还分析了公司未来三年的盈利预测和估值情况,以及潜在的风险因素。
当前市场对Haypp的判断是什么?
当前市场对Haypp的判断是积极但存在关注点。德意志银行维持对Haypp的“买入”评级,并将目标价上调,认为市场低估了公司作为全球尼古丁品类增长最快细分市场的领先在线平台的地位。公司目前处于投资阶段,优先考虑在线渗透和品类发展,而非短期利润最大化。预计未来三年调整后EBIT同比复合增长率为38.8%,到2028年集团EBIT利率将达到5.6%,接近管理层4-7%的中期目标区间中点。市场关注点包括Haypp在增长市场的持续增长动力,营销投资的影响,核心市场的增长可持续性,以及FDA环境改善对产品创新的影响。
研报提示了哪些风险?
研报提示了多项潜在风险,包括监管变化、营销支出不及预期、供应链中断、数据隐私和网络安全风险、国际扩张带来的复杂性和监管挑战,以及激进的新进入者带来的价格战。这些风险可能对公司业绩和未来发展产生不利影响。此外,增长市场(尤其是美国和英国)的持续增长动力和核心市场的增长可持续性也存在不确定性。公司目前处于投资阶段,优先考虑在线渗透和品类发展,但需关注这些风险因素,以实现长期稳定发展。