猜你想问
标普全球AI回报何时兑现?
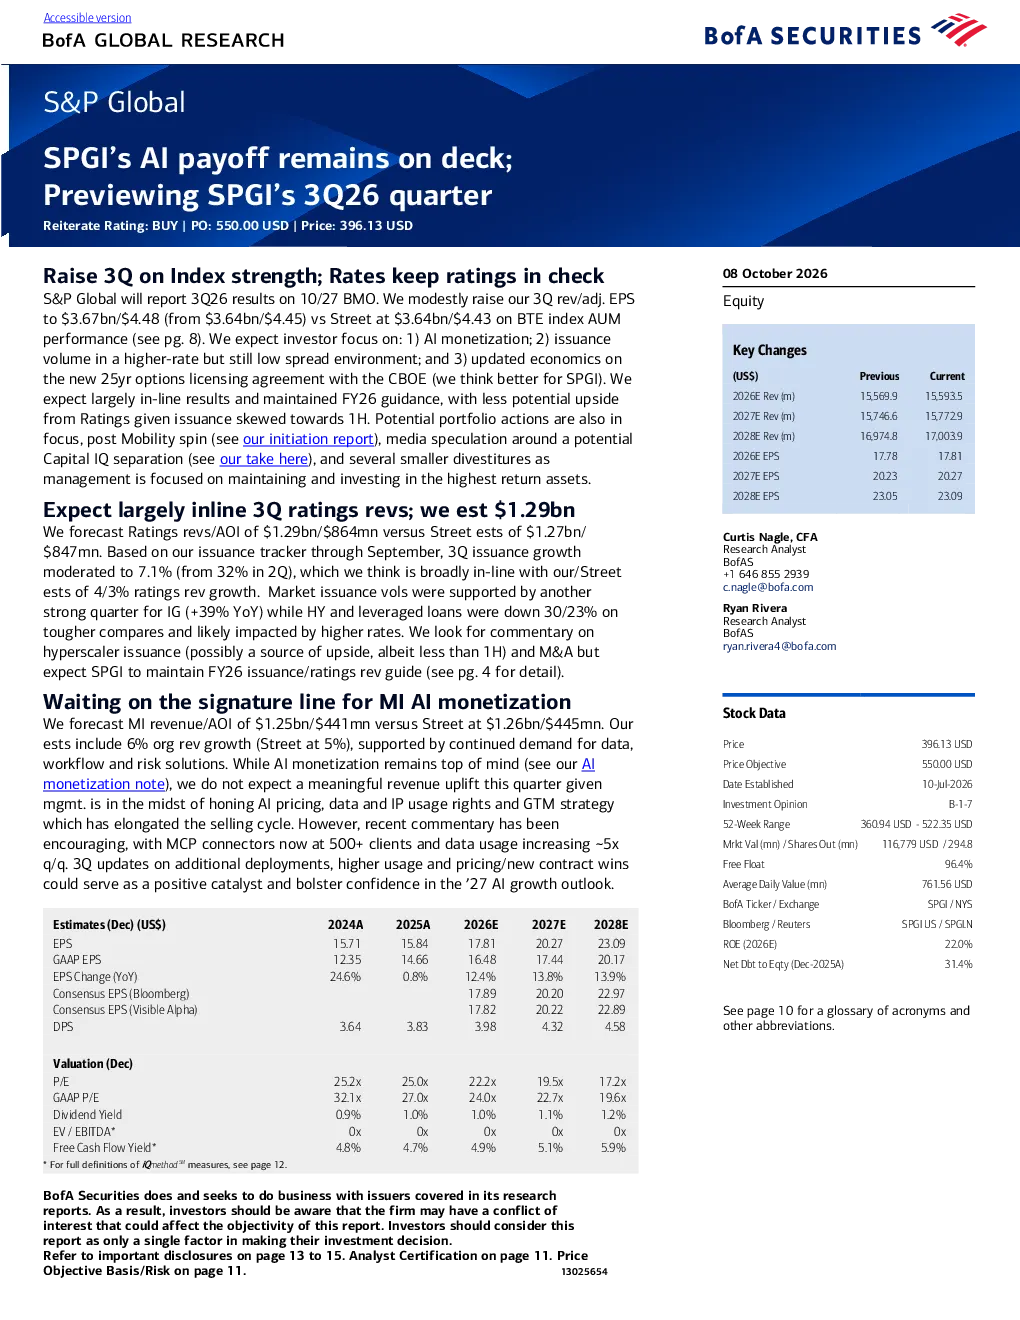
研报指出S&P Global(SPGI)的AI盈利尚未实现,但预计2026年第三季度表现将符合市场预期。分析师上调了该季度收入和调整后每股收益预期,主要基于评级指数的强劲表现。AI盈利仍是关注焦点,但短期内难以显著提升收入,需关注公司AI定价、数据使用和GTM策略的进展。目前AI产品快速采纳和业务协同效应增强被视为上行风险因素。
高利率环境下市场发行量趋势如何?
报告显示,2026年第三季度市场发行量预计增长7.1%,较第二季度的32%有所放缓。其中,投资级发行量增长39%,高收益发行量下降30%,杠杆贷款下降23%。这一趋势反映出高利率环境对市场发行量的影响,投资者需关注评级业务受上半年发行量贡献的限制。
报告如何分析评级业务表现?
研报预计评级业务收入符合预期,主要得益于评级指数的强劲表现。预计评级业务收入为129亿美元,调整后营业利润为86.4亿美元,对比市场预期127亿美元和84.7亿美元。投资级发行表现强劲,但需关注AI盈利的短期局限性。评级业务受限于上半年发行量贡献,可能影响2026财年指引。
投资组合调整可能涉及哪些内容?
报告提示,S&P Global可能进行投资组合调整,包括Mobility分拆后的潜在Capital IQ分拆,以及若干小型资产剥离。这些调整旨在优化业务结构,提升整体盈利能力。此外,与芝加哥期权交易所(CBOE)的新25年期期权许可协议的经济效益也备受关注。
报告提示哪些主要风险?
研报指出,主要下行风险包括信用发行量不及预期、经济下行导致发行量和需求下降,以及市场智能(MI)业务利润率减弱。此外,AI破坏性担忧可能对估值造成压力。上行风险则包括发行量超预期增长、AI产品快速采纳、业务协同效应增强、私募市场收入贡献超预期,以及股票回购力度加大。
你可能感兴趣
标普全球 SPGI.N 2026年第二季度业绩交流会
未知机构2026-07-28
AI回报闭环,推升标普创新高--全球经济和大类资产周报--
格林大华期货2026-08-07
腾讯控股(0700.HK)2026年第三季度业绩预览:核心业务稳健增长但AI投资压制利润
花旗2026-10-07
标普全球 2026年季度报告
美股财报2026-04-28
FY26Q4财报点评:云增长加速兑现,AI资本回报仍待验证
东吴证券2026-07-30
标普500指数突破8000点?有可能:我们概述其路径
汇丰全球投资研究2026-05-11
标普500指数突破8000点?有可能:我们概述其路径
汇丰银行2026-05-11
腾讯控股2026年第三季度预览:AI进展符合预期,因投资受罚
美银证券2026-10-08
巴克莱_Coinbase Global, Inc.:2026年第三季度收益预览:趋势略有改善但仍缺乏清晰度
巴克莱银行2026-10-07