猜你想问
台积电第三季度销售表现如何?
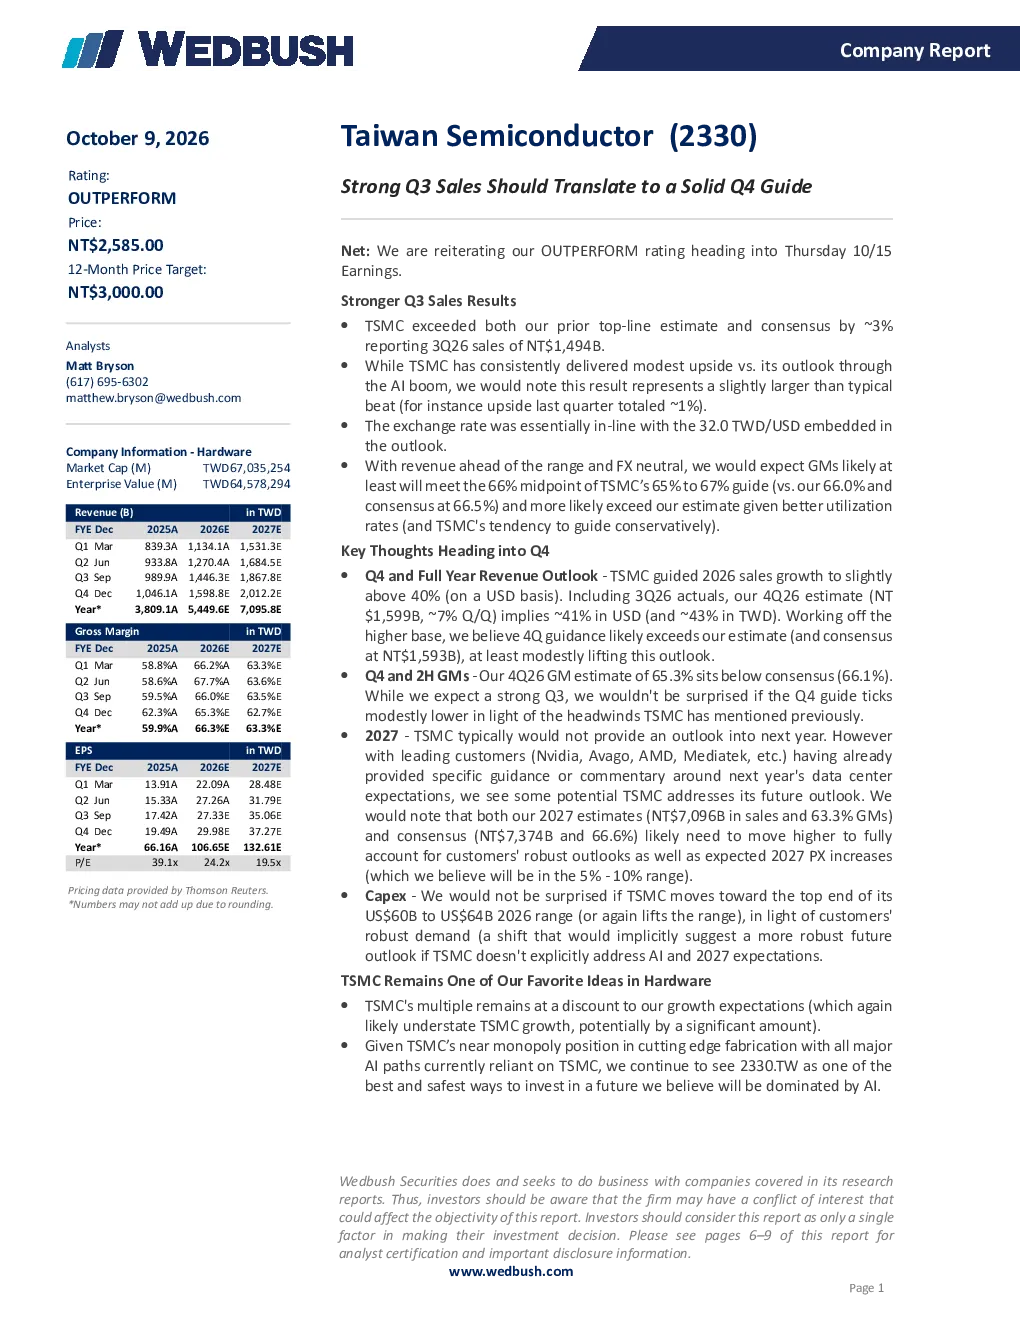
台积电2026年第三季度营收为1494亿新台币,超出预期约3%。营收略高于指引区间上限,汇率影响中性。预计毛利率至少达到66%,可能超过66%的预估。这显示了台积电在市场需求旺盛下的强劲表现。
第四季度台积电的营收增长预期是多少?
台积电指引2026年营收增长略超40%(以美元计)。结合3Q26实际表现,预计4Q26营收1599亿新台币,环比增长约7%,对应约41%的美元增长率。预计4Q指引将略高于1599亿新台币,从而提升全年预期。4Q毛利率预估为65.3%,低于consensus的66.1%。
AI行业发展趋势对台积电有何影响?
台积电在尖端晶圆代工领域近乎垄断,所有主要AI路径均依赖其技术。主要客户如英伟达、AMD等已给出数据中心需求的具体指引,预计台积电也会对其未来展望进行一定阐述。AI需求将支撑台积电未来增长和资本支出,其在AI产业链中的核心地位使其成为硬件领域首选的投资标的。
台积电的估值是否具有吸引力?
台积电的市盈率相对于其增长预期仍具吸引力,可能低估了台积电的真实增长。鉴于其在尖端晶圆代工领域的垄断地位和AI产业链中的核心作用,2330.TW被视为投资AI主导未来的最佳且最安全的方式之一。当前估值反映了市场对其未来增长的乐观预期。
台积电面临哪些风险提示?
尽管台积电增长势头强劲,但仍面临一些逆风。第四季度指引可能小幅下调,主要客户需求变化可能影响其未来业绩。此外,全球宏观经济波动、地缘政治风险以及先进工艺生产成本上升等因素也可能对其经营产生影响。投资者需关注这些潜在风险因素。
你可能感兴趣
半导体:台积电:AI需求激增推动强劲的业绩和指引
电子设备招银国际2025-01-17
半导体:台积电:AI需求激增推动强劲的业绩和指引
电子设备招银国际2025-02-09
摩根大通 台积电 8 月销售按计划进行 在先进制程产能紧张的情况下 第三季度有望达到指引
未知机构2026-09-11
苹果2025财年第三季度解读:iPhone表现强劲,中国市场复苏,服务业务势头良好;第四季度指引好于预期
电子设备招银国际2025-08-01
博通AVGO2025年第四季度业绩前瞻业绩表现稳健强劲势头推动202
未知机构2025-11-27
半导体:英伟达:第三季度业绩稳健;第四季度指引应能缓解人工智能泡沫担忧
招银国际2025-11-20
汽车及零部件行业:2020年第四季度销售强劲,2021年1月将取得开门红
国泰君安证券2021-01-13
资讯日报:台积电公布强劲的第四季度业绩
国信证券2026-01-16
赛诺菲2026年第三季度前瞻:Dupixent推动销售超预期,其他收入导致EPS不及预期;指引上调,关注并购
美银证券2026-10-08
台积电1Q24业绩:维持公司2024年指引,AI需求保持强劲
电子设备浦银国际2024-04-22