猜你想问
赛诺菲2026年第三季度报告核心内容是什么?
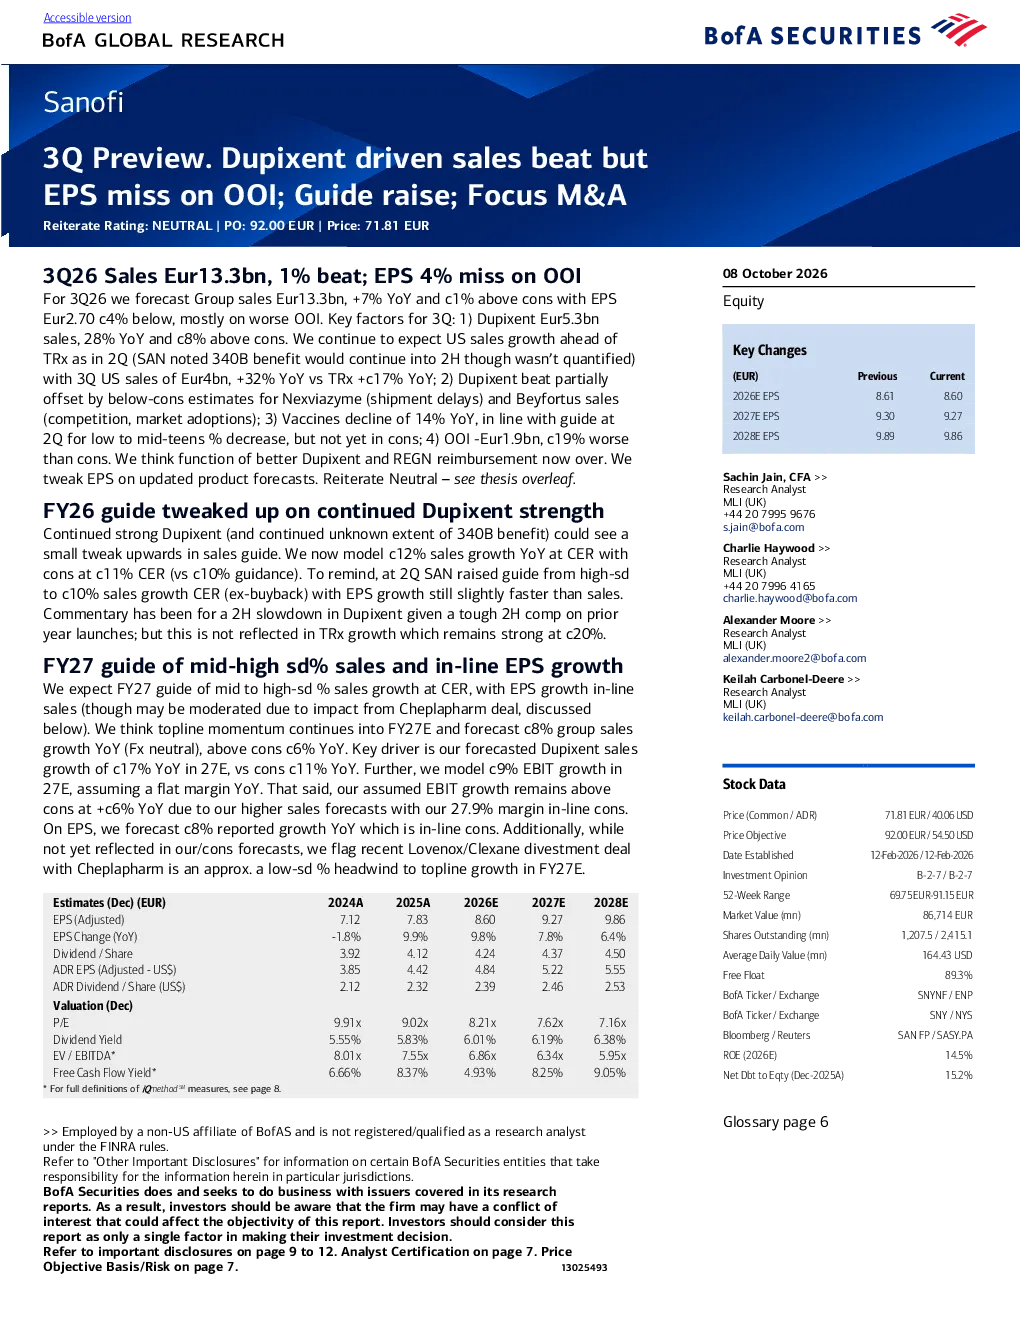
赛诺菲2026年第三季度业绩预告显示,公司销售额达到133亿欧元,同比增长1%,略高于市场预期。但每股收益(EPS)因其他经营收入(OOI)低于预期而下降4%。关键因素包括:Dupixent销售额达到53亿欧元,同比增长28%,略高于市场预期,其强劲表现部分抵消了Nexviazyme和Beyfortus销售额低于预期的负面影响。疫苗业务同比下降14%,与第二季度指引相符。OOI为19亿欧元,比市场预期差19%。公司重申中性评级,并预计2026财年销售额同比增长7%,每股收益增长与销售额持平。
赛诺菲所在赛道/行业发展趋势如何?
赛诺菲所在的制药行业正经历多方面变化。一方面,创新药研发持续投入,但新药获批难度加大,研发管线面临挑战。另一方面,市场竞争加剧,价格压力和医保控费影响企业盈利能力。同时,生物制药技术如mRNA等新技术不断涌现,推动行业向精准医疗和个性化治疗方向发展。赛诺菲疫苗业务同比下降14%,反映行业竞争格局变化。公司积极寻求并购机会,重点关注罕见病、皮肤科和呼吸系统领域,以增强竞争力。
赛诺菲报告重点分析了哪些方向?
赛诺菲报告重点分析了Dupixent的强劲表现及其对公司业绩的拉动作用,同时关注其他产品如Nexviazyme和Beyfortus的业绩不及预期问题。报告还分析了其他经营收入(OOI)低于预期的原因,并指出OOI对公司EPS的直接影响。此外,报告强调了公司对未来销售额和EPS增长的指引,以及并购策略的调整。公司正在积极寻求并购机会,重点关注罕见病、皮肤科和呼吸系统领域,并在中国市场重新聚焦。
赛诺菲当前市场现状如何被判断?
赛诺菲当前市场现状表现为业绩增长稳健但增速放缓,EPS受其他经营收入拖累。公司关键产品Dupixent表现亮眼,成为业绩增长的主要驱动力。然而,疫苗业务下滑和研发管线信心不足,反映公司在创新和市场竞争中面临挑战。公司上调2026财年销售额指引至10%的增长,主要基于Dupixent的持续强劲表现。但分析师认为,公司短期内缺乏催化剂,而REGN的进展可能不足以推动股价表现。
赛诺菲研报存在哪些风险提示?
赛诺菲研报提示的风险包括:研发管线信心有限,部分产品增长不及预期,如疫苗业务下滑和Nexviazyme、Beyfortus表现不佳。并购策略的不确定性,尽管公司积极寻求并购机会,但并购整合效果和协同效应存在变数。此外,公司新研发负责人Paulo Fontoura带来的混合记录,以及可能启动的新的多年研发转型项目,对投资者构成挑战。公司预计2027财年将有三个III期临床试验结果公布,但均缺乏信心。此外,与Cheplapharm的剥离交易预计将给2027财年营收增长带来低个位数百分比的压力。