猜你想问
罗氏控股2026年第三季度报告核心内容是什么?
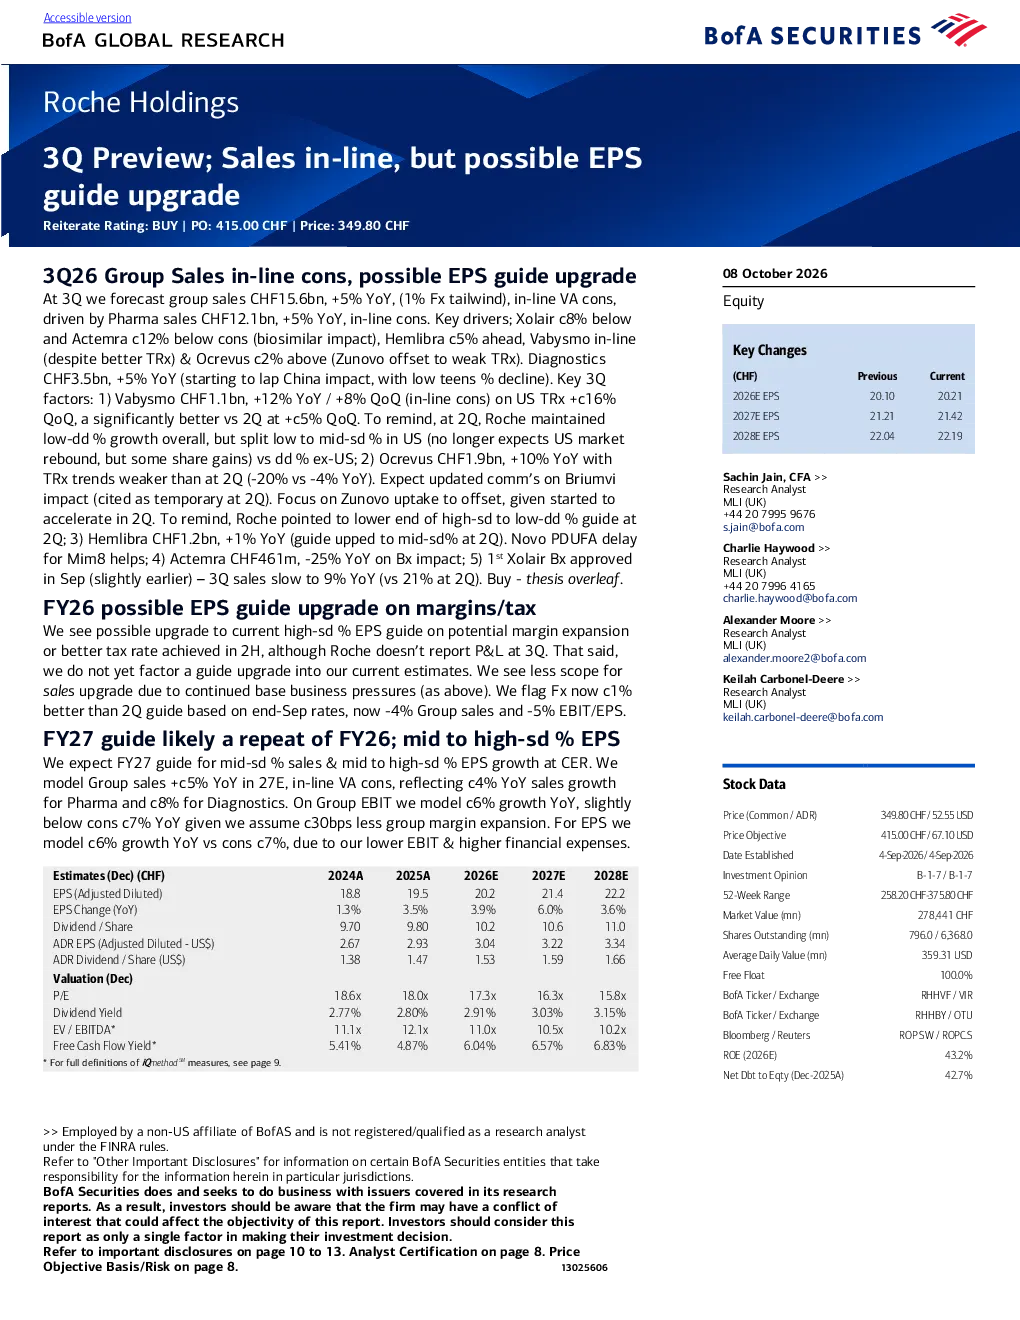
罗氏控股2026年第三季度报告显示,集团销售额符合预期,达到156亿瑞士法郎,同比增长5%。药品销售额为121亿瑞士法郎,同比增长5%。关键驱动因素包括Hemlibra销售额超预期、Vabysmo符合预期、诊断产品销售额增长等。报告还提到,EPS指引可能上调,主要基于下半年更好的税率和利润率预期。
报告对罗氏控股所属行业的发展趋势有何分析?
报告指出,罗氏控股所属医药行业面临生物类似药竞争压力,但创新药物如Hemlibra、Vabysmo等仍保持增长。诊断产品销售额增速放缓,受中国市场影响。未来行业发展趋势将取决于创新药物管线进展和生物类似药市场格局变化。
研报重点分析了罗氏控股哪些方面?
研报重点分析了罗氏控股3Q26销售额构成及驱动因素,包括关键产品如Xolair、Actemra、Hemlibra、Vabysmo、Ocrevus的表现。同时,报告关注EPS指引上调可能性,以及FY27销售额和EPS增长预期。此外,还分析了Giredestrant等新产品管线对未来的潜在贡献。
报告对当前罗氏控股市场现状有何判断?
报告显示,罗氏控股当前市场现状呈现分化态势:部分核心产品如Actemra受生物类似药影响销售额下滑,而Hemlibra、Vabysmo等创新产品表现强劲。整体销售额符合预期,但增速有所放缓。报告认为,未来市场表现将更多取决于新产品管线进展和生物类似药竞争格局。
研报提示了哪些相关风险?
研报提示的主要风险包括:生物类似药加速侵蚀核心产品市场份额、关键产品如Giredestrant等新药发布不确定性、汇率波动影响业绩表现、以及产品线进展不及预期的可能性。此外,诉讼风险和关键产品TRx趋势变化也是需要关注的因素。
你可能感兴趣
卡普里控股(CPRI):第四季度表现喜忧参半;26财年指引销售额符合预期,每股收益高于市场预期
Jefferies2025-05-28
Bath & Body Works(BBWI):第一季度销售额符合预期且每股收益超预期;重申25财年指引并宣布新任首席执行官
Jefferies2025-05-19
公民金融集团2026年第三季度每股收益预览:按预期推进中期ROTCE目标
巴克莱银行2026-10-06
巴克莱:道富集团2026年第三季度每股收益预览:提前追踪,转型计划早期进展
巴克莱银行2026-10-06
巴克莱_美国合众银行2026年第三季度每股收益预览:净息差及手续费再次向更高端靠拢
巴克莱银行2026-10-06
美国大盘银行2026年第三季度每股收益预览:稳健表现应克服股价疲软
金融巴克莱银行2026-10-06
Ally Financial Inc.:2026年第三季度每股收益预览——租赁损失影响净利息收益率,但资产质量向好
巴克莱银行2026-10-06
巴克莱_KeyCorp:2026年第三季度每股收益预览:Clearwater英国公司关闭,增收增支
巴克莱银行2026-10-06