猜你想问
Ally Financial 2026年第三季度每股收益预览报告核心内容是什么?
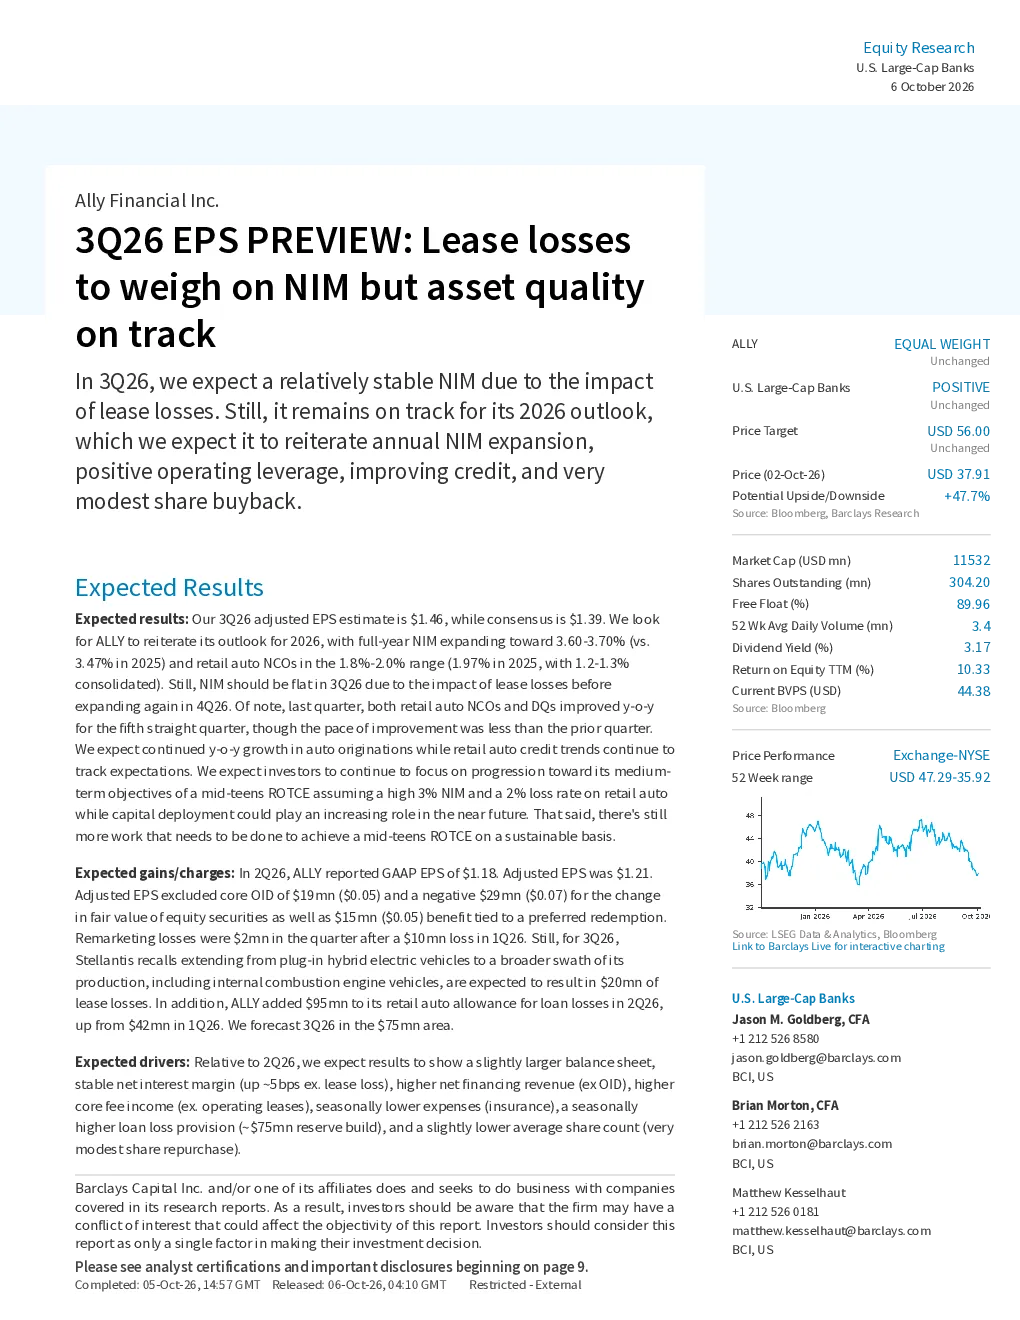
该报告主要关注Ally Financial 2026年第三季度的每股收益预期,指出租赁损失将对净利息收益率产生负面影响,但公司整体资产质量向好,预计仍将符合其2026年的预期目标,包括全年净息差扩张、正的经营杠杆、信用改善及适度的股票回购。报告强调第三季度租赁损失主要受Stellantis车辆召回影响,预计第四季度净息差将再次扩张。
汽车贷款行业2026年的发展趋势如何?
报告预测2026年汽车贷款逾期贷款率将继续同比下降,同时汽车贷款发放量也将持续增长。这表明尽管面临租赁损失等挑战,汽车贷款市场仍保持稳健,Ally Financial在该领域的风险管理效果显著,符合行业整体向好的趋势。投资者可关注其零售汽车贷款逾期率控制在1.8%-2.0%的进展。
该研报重点分析了哪些方向?
研报重点分析了Ally Financial的净息差(NIM)变化趋势、租赁损失影响、资产质量状况及中期目标实现进展。报告指出,尽管第三季度租赁损失预计将拖累NIM,但公司通过优化资产负债表两端,预计全年NIM仍将扩张至3.60-3.70%。此外,报告还关注公司零售汽车NCOs及综合NCOs的控制情况。
当前Ally Financial的市场现状如何被判断?
市场当前关注Ally Financial在租赁损失影响下的净息差表现,以及其资产质量是否仍保持良好。报告认为,尽管短期内有租赁损失压力,但公司整体财务状况稳健,且预计将符合2026年全年目标。投资者需关注其NIM扩张、信用改善及股票回购等关键指标,以判断其市场竞争力。
该研报提示了哪些风险?
研报提示的主要风险在于租赁损失对净息差的短期负面影响,尤其是Stellantis车辆召回可能导致第三季度租赁损失达2亿美元。此外,资本配置的短期作用也可能影响公司盈利能力。投资者需关注公司租赁损失拨备情况(预计7.5亿美元),以及其能否有效控制零售汽车NCOs在1.8%-2.0%的目标范围内。
你可能感兴趣
巴克莱_Coinbase Global, Inc.:2026年第三季度收益预览:趋势略有改善但仍缺乏清晰度
巴克莱银行2026-10-07
巴克莱:道富集团2026年第三季度每股收益预览:提前追踪,转型计划早期进展
巴克莱银行2026-10-06
中报点评:利息净收入较快增长,资产质量向好
金融中原证券2017-09-06
2017年一季报点评:利息净收入增速返正,资产质量向好
金融民生证券2017-05-03
公民金融集团2026年第三季度每股收益预览:按预期推进中期ROTCE目标
巴克莱银行2026-10-06
巴克莱_KeyCorp:2026年第三季度每股收益预览:Clearwater英国公司关闭,增收增支
巴克莱银行2026-10-06
租赁业务行业结构优化,资产质量向好
金融太平洋证券2018-08-14
交流会纪要:结构优化提升收益能力,资产质量加速向好
金融国信证券2010-08-12
2019中报点评:存款成本上升,但资产质量向好
金融国信证券2019-09-02