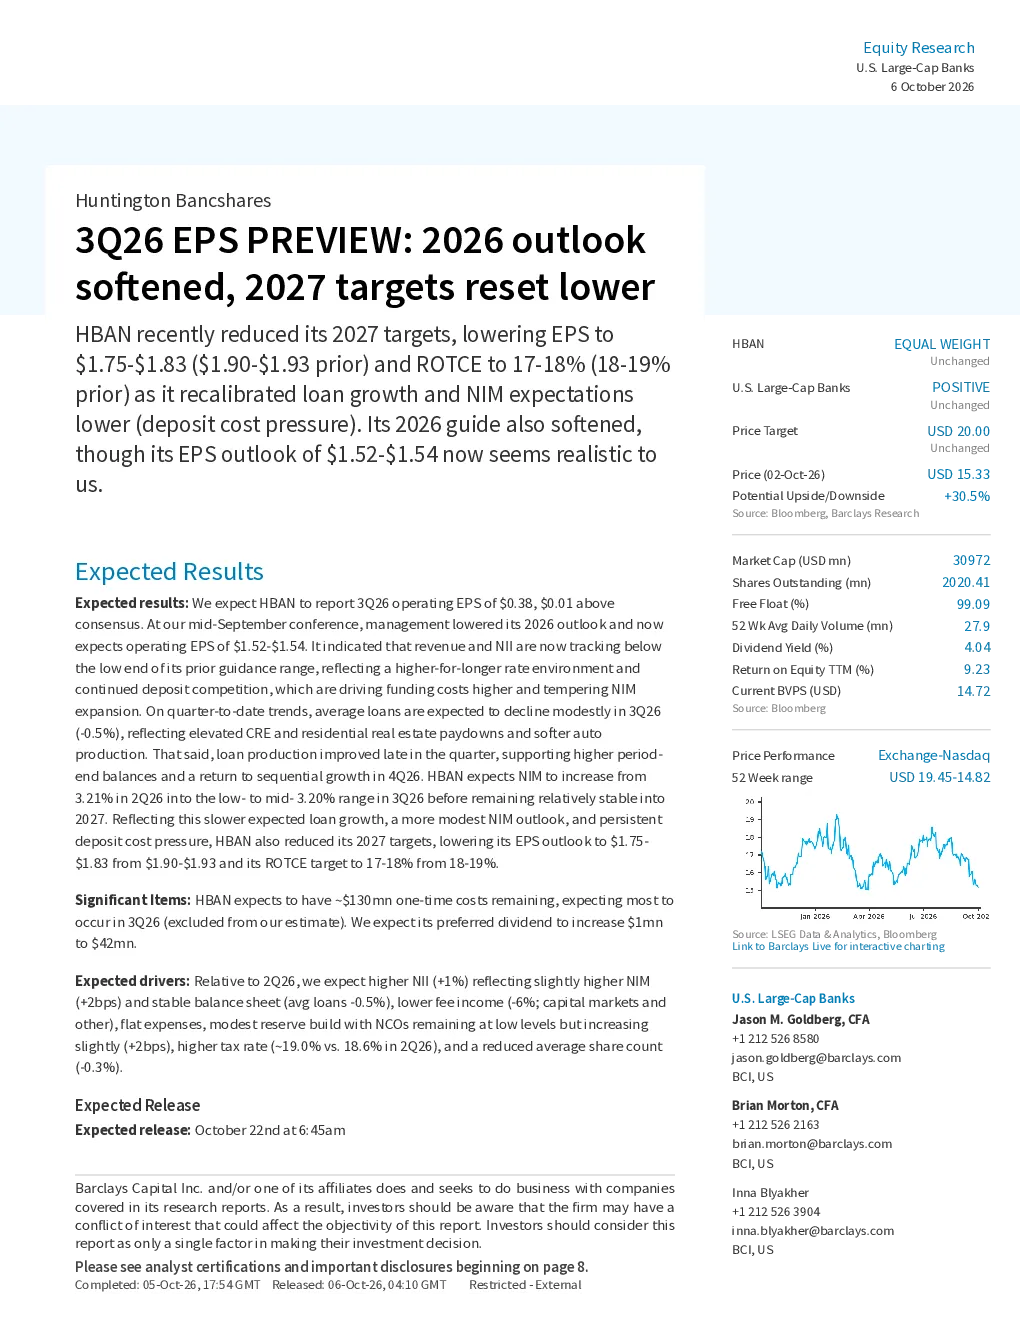
HBAN 最近下调了其 2027 年的预期,将每股收益预期从 1.90-1.93 美元下调至 1.75-1.83 美元,将净息差预期从 18-19% 下调至 17-18%。这是因为它重新校准了贷款增长预期,并将净息差预期下调(存款成本压力)。其 2026 年的指引也放宽了,尽管其每股收益预期为 1.52-1.54 美元现在看起来是现实的。
预期结果:我们预计 HBAN 将报告 2026 年第三季度的经运营每股收益为 0.38 美元,高于市场预期 0.01 美元。在 9 月中旬的会议上,管理层下调了其 2026 年的预期,现在预计经运营每股收益为 1.52-1.54 美元。它表示,收入和净利息收入现在低于其先前指引范围的下限,这反映了更长时间的利率环境和持续的存款竞争,这些因素都在推动资金成本上升并抑制净息差扩张。在截至季度的趋势中,平均贷款预计在 2026 年第三季度将适度下降(-0.5%),这反映了 CRE 和住宅房地产的偿还额上升以及汽车生产的放缓。然而,在季度末,贷款发放有所改善,支持了更高的期末余额并在 2026 年第四季度恢复环比增长。HBAN 预计净息差将从 2026 年第二季度的 3.21% 上升至 2026 年第三季度的低至中 3.20% 范围,然后在 2027 年保持相对稳定。考虑到更慢的预期贷款增长、更温和的净息差预期以及持续的存款成本压力,HBAN 也下调了其 2027 年的预期,将每股收益预期从 1.90-1.93 美元下调至 1.75-1.83 美元,将净息差预期从 18-19% 下调至 17-18%。
净利息收入:预期结果:在季度内,HBAN 将其 2026 年的净利息收入预期下调至同比增长 35%(此前预期为低至 39-43% 的上端),因为更长时间的利率环境和激烈的存款竞争继续给资金成本带来压力。管理层预计净息差将适度上升至 2026 年第三季度的低至中 3.20% 范围,然后在 2027 年基本保持稳定,这是一个比先前预期的更温和的轨迹。虽然固定资产重新定价和 Cadence 相关的存款优化仍然是支撑因素,但它们被存款成本上升所抵消。对于 2026 年第三季度,我们预计净利息收入将环比增长 1%,反映净息差上升 2 个基点,以及平均盈利资产环比稳定。
费用:预期结果:HBAN 正在加速有针对性的效率计划并重新规划部分投资。它继续预计 2026 年费用增长为 32.5-33.5%,并目标是到第四季度将效率比率控制在 55.5-56.0%。对于 2026 年第三季度,我们预计费用将环比基本稳定。
资产质量:预期结果:资产质量仍然好于预期。预期损失率现在预计在 2026 年的预期 0.25-0.35% 范围的下半部分。在 2026 年第二季度,受批评的资产有所下降,预计将继续改善。不良贷款率仍然较高,部分原因是政府担保的贷款几乎没有损失内容,以及部分商业下调。消费和更广泛的组合趋势保持稳定,2027 年假设损失率保持稳定,如果经济保持弹性,则可能逐渐减少 ACL 覆盖范围。对于 2026 年第三季度,我们预计预期损失率为 0.27%,拨备率为 0.30%,这将导致拨备约为 1200 万美元。
资本:预期结果:HBAN 继续将其 CET1(包括其他综合收益)管理在其目标运营范围的中间点,即 9% 至 10%(2Q26 为 10%)。然而,我们相信本季度 CET1 可能略低于 9%。它仍然专注于推动有机增长,并且没有计划进行大规模的并购。预期 2026 年的完全稀释平均股本约为 20 亿股。它现在计划在 2026 年回购 5.5 亿美元的股票,并且已经在 2026 年上半年回购了 3.1 亿美元。现在预计将在 2027 年回购 13-14 亿美元的股票。B3E:它预计最近的资本提议可能会将 RWAs 减少 7-8%,从而带来约 80 个基点的 CET1 利益。
非每股收益因素:2027 年目标:在 9 月的会议上,HBAN 将其 2027 年的每股收益预期从 1.90-1.93 美元下调至 1.75-1.83 美元(中间点下调 7%)。这假设贷款增长率为 6-7.5%,净息差为低至中 3.20%,费用增长为高个位数至低双位数,正运营杠杆为 300-450 个基点,信用质量稳定,以及股票回购为 13-14 亿美元。它预计这可以转化为 17-18% 的 ROTCE(此前为 18-19%)。管理层表示,2027 年更保守的预期是受其重新校准了贷款增长预期,修订了净息差预期,同时控制了费用,同时保持了投资。它指出,自 2026 年第二季度以来,它已经看到了 CRE 和住宅房地产的偿还额增加,以及由于风险调整回报率较低而汽车生产减少。它还观察到由于持续的短期利率上升导致存款成本上升以及某些贷款类别的预期收益率低于预期,净息差有所减少。
VBTX/CADE:我们预计 HBAN 将重点介绍其在 Veritex 和 Cadence 之间的整合进展。它最近表示,其 Veritex/Cadence 成本协同效应按计划进行,Veritex 在 2026 年第二季度实现了 7000 万美元的目标,Cadence 预计到 2026 年第四季度实现 3.65 亿美元的运行率。HBAN 强调,这两笔交易都加强了其在德克萨斯州和新增长市场中的战略扩张,并为其扩大市场渗透率、建立密度和扩大钱包份额提供了重大机会。收入协同效应的轨迹优于预期,现在预计 2026 年将超过 1.75 亿美元(此前为 1.5 亿美元),并且预计 2028 年将超过 3.5 亿美元(此前为 3.0 亿美元)。它现在预计到 2028 年的累计收入协同效应约为 6 亿美元(此前为 5 亿美元)。
净息差/存款定价:HBAN 现在预计净息差扩张将比最初预期更为温和。年初时,它预计由于有利的收益率曲线和理性的定价条件,将出现有意义的利润率改善,但这一预期已被更长时间的利率环境和贷款及存款的激烈竞争所抵消。更高的短期利率使存款成本上升幅度超出预期,而更强的行业范围内的存款需求加剧了定价压力,导致存款成本从 2026 年第一季度开始上升,并在全年继续上升。尽管面临这些不利因素,HBAN 继续增加存款并深化客户关系,但管理层表示,增量存款的经济性低于预期,限制了净息差扩张的程度。它还强调正在进行的努力通过其 Cadence 存款成本优化计划来缓解压力。净息差轨迹:HBAN 预计净息差将从 2026 年第二季度的 3.21% 上升至 2026 年第三季度的低至中 3.20% 范围,但现在预计利润率将基本保持在那些水平,直到 2027 年。它指出,美联储政策的变化可能会带来上行空间,在更有利的利率情景下,净息差可能达到中至高 3.20% 范围。
ROTCE:管理层预计 ROTCE 将从目前的高 16% 范围改善至年底的约 17%,并且预计 2027 年的 ROTCE 将在低至高 17% 的范围内,基于其盈利预期。虽然近期的预期已从先前的 18-19% 目标有所下调,但它仍然认为 18% 以上的 ROTCE 是一个可以实现的长远目标,这得益于资产负债表优化、更快增长的费业务和持续的正运营杠杆。