猜你想问
罗氏Q3'26报告核心内容有哪些?
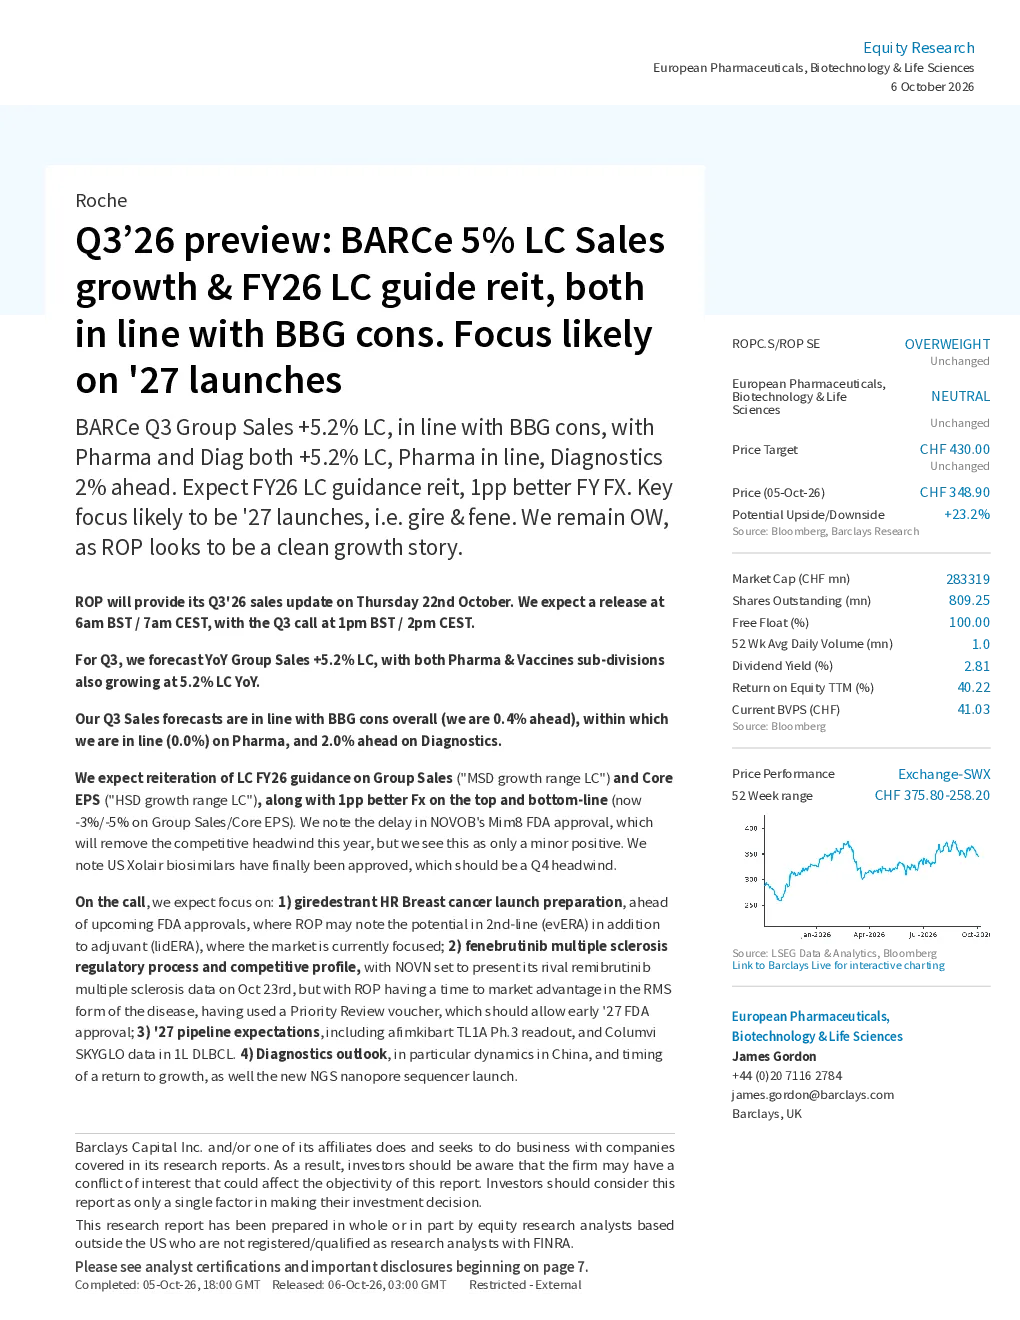
罗氏Q3'26报告显示,预计集团销售额同比增长5.2%,药品和疫苗部门均增长5.2%。预计2026财年销售额增长率为5.0%,核心每股收益增长率为10.3%。报告还提到罗氏将重申2026财年销售额和核心每股收益的增长指引,并改善汇率预期。此外,罗氏2026年第四季度将提供其2026财年销售指引,预计汇率将改善1个基点。
罗氏所在赛道的发展趋势如何?
罗氏所在的医药行业持续受益于技术创新和市场需求增长。特别是在肿瘤治疗和诊断领域,新一代药物和先进检测技术正推动行业向前发展。罗氏作为行业领导者,其产品管线如giredestrant和fenebrutinib的上市,以及afimkibart和ColumviSKYGLO的数据发布,都显示出公司在创新方面的持续投入。同时,中国市场动态和下一代纳米孔测序仪的推出也是行业关注的焦点。
报告重点分析了罗氏的哪些方面?
报告重点分析了罗氏的销售额增长情况、财年指引、汇率预期以及未来产品管线。预计2026年第三季度药品销售额为12.269亿瑞士法郎,同比增长5.2%;诊断销售额为3.551亿瑞士法郎,同比增长5.1%。罗氏2027年的主要看点包括giredestrant和fenebrutinib的 launches,以及afimkibart和ColumviSKYGLO的数据。诊断部门则重点关注中国市场动态和下一代纳米孔测序仪的推出。
当前罗氏的市场现状如何?
罗氏目前的市场表现稳健,其销售额增长符合彭博一致预期,显示出公司强大的市场竞争力。药品和疫苗部门的同步增长表明罗氏在核心业务上保持稳定发展。此外,罗氏的估值合理,目标价为430瑞士法郎,基于2028年核心每股收益的18倍,反映出市场对其长期增长潜力的认可。公司还在积极拓展中国市场,并推进下一代测序技术的研发。
罗氏面临哪些风险提示?
罗氏面临的主要风险包括关键管道资产数据不及预期、市场产品推出不及预期以及关键资产失去排他性。这些风险可能对公司未来的增长前景产生影响。例如,giredestrant和fenebrutinib的 launches 以及afimkibart和ColumviSKYGLO的数据发布都是关键节点,若结果不达预期,可能影响市场信心。此外,市场竞争加剧和专利到期也可能带来挑战。