猜你想问
Genmab面临哪些风险?
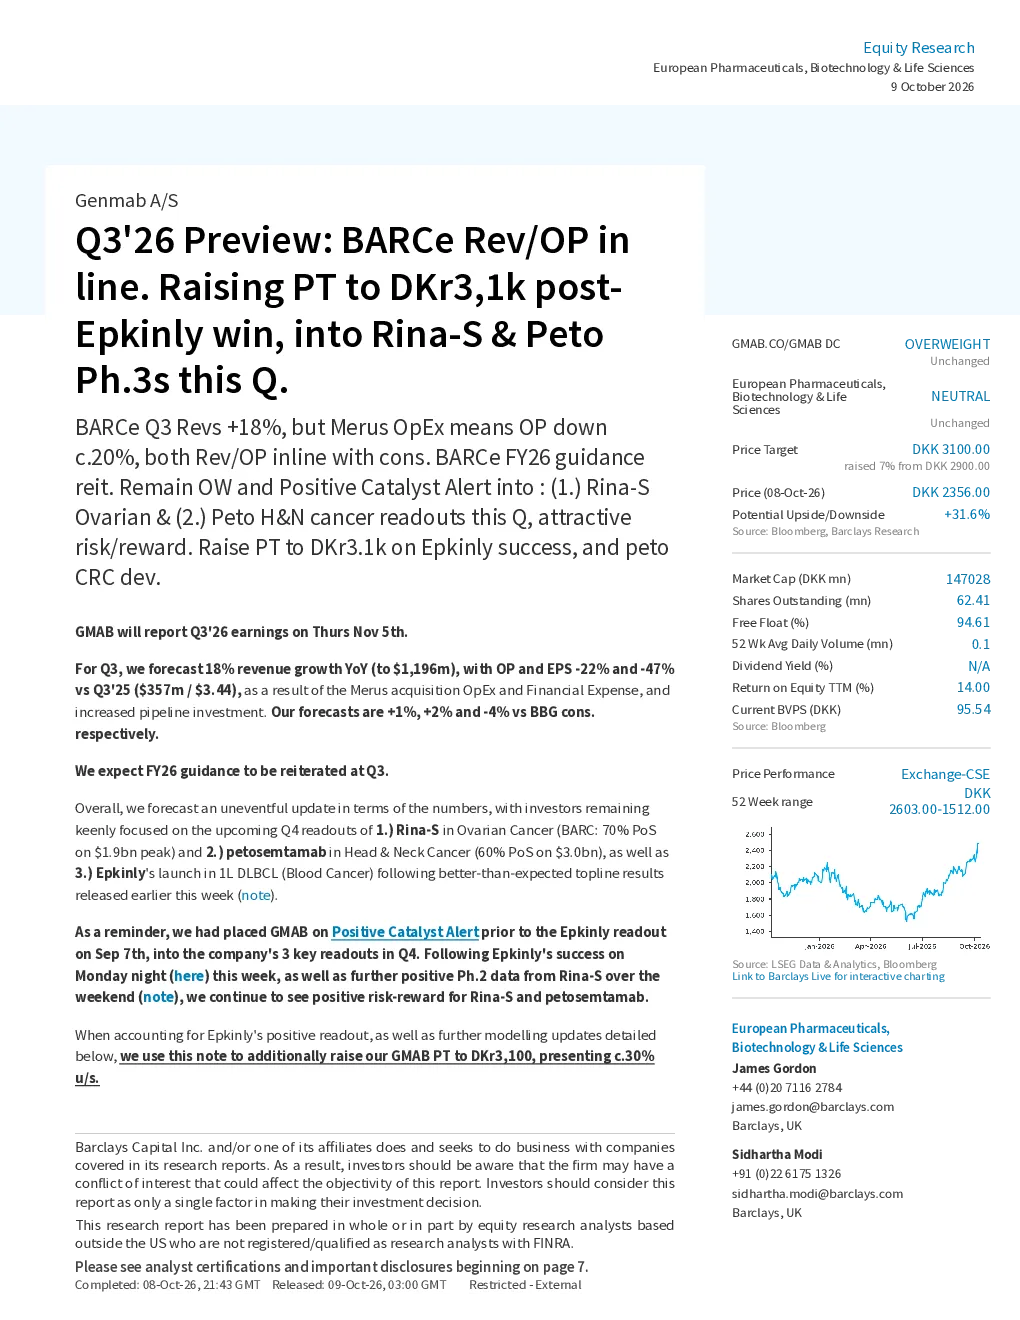
Genmab 面临的主要风险包括研发失败的风险,Rina-S 和 peto 的关键数据读出可能不达预期,影响其市场表现。此外,市场竞争激烈也可能对 Genmab 的产品销售造成压力。运营和财务风险方面,Merus 收购带来的高额运营支出和财务费用,以及研发投入增加,可能对公司的利润率产生负面影响。此外,宏观经济环境的变化也可能对公司的业绩造成不确定性。
Genmab 面临的主要风险包括研发失败的风险,Rina-S 和 peto 的关键数据读出可能不达预期,影响其市场表现。此外,市场竞争激烈也可能对 Genmab 的产品销售造成压力。运营和财务风险方面,Merus 收购带来的高额运营支出和财务费用,以及研发投入增加,可能对公司的利润率产生负面影响。此外,宏观经济环境的变化也可能对公司的业绩造成不确定性。