猜你想问
这份研报的核心内容是什么?
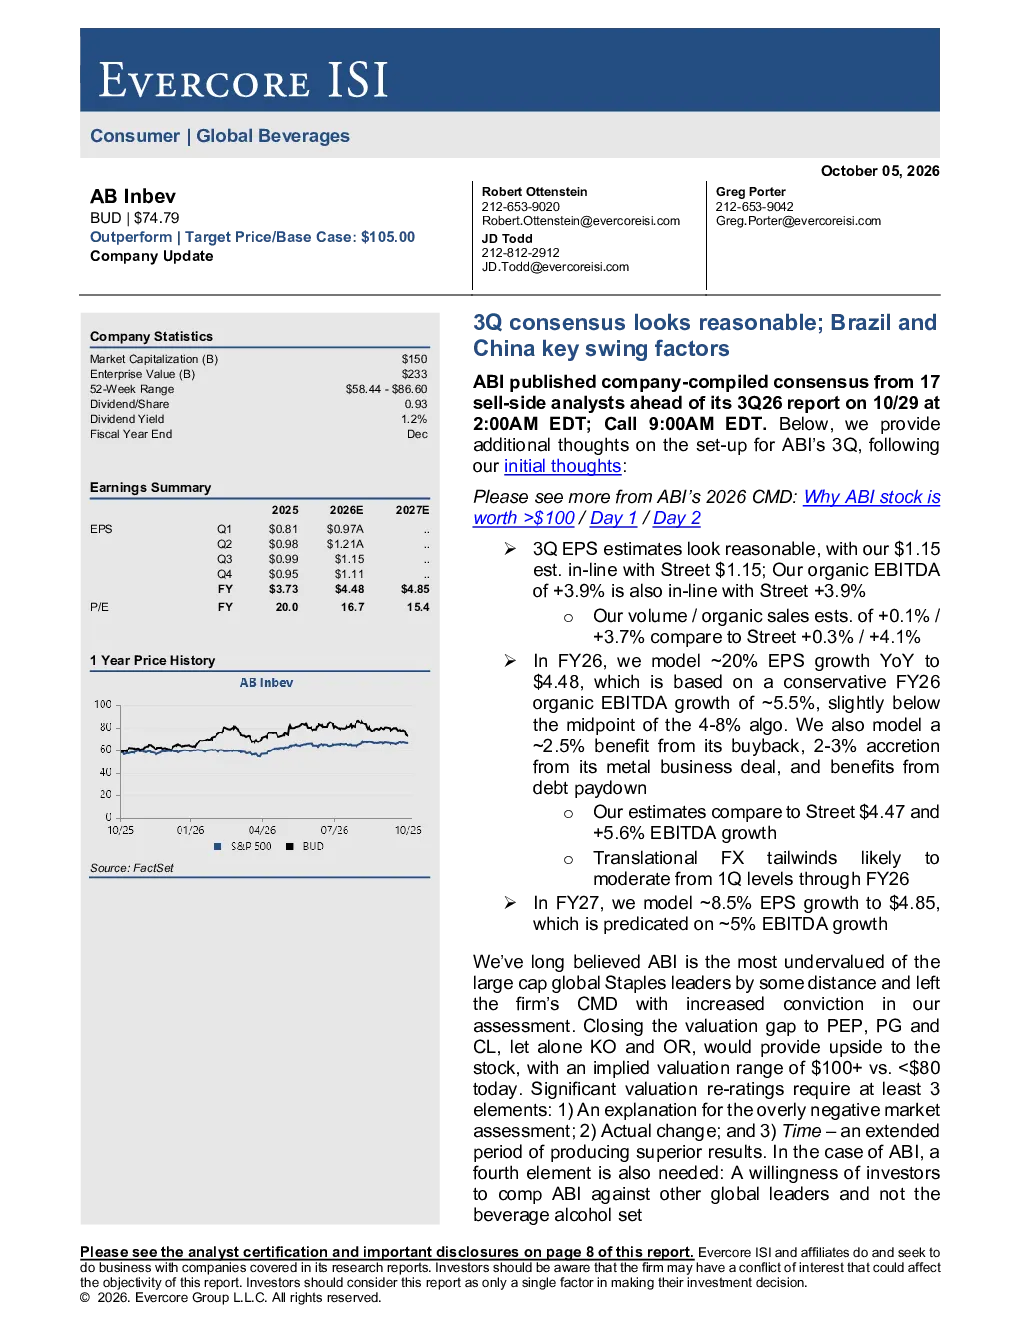
这份研报分析了ABI公司2026年第三季度的业绩预期,指出每股收益(EPS)预期为1.15美元,符合市场预期;有机EBITDA增长率为3.9%,也符合市场预期。预计2026财年EPS增长率为20%,达到4.48美元,其中有机EBITDA增长约5.5%,股票回购贡献约2.5%,金属业务交易贡献约2-3%,债务偿还带来额外收益。预计2027财年EPS增长率为8.5%,达到4.85美元,基于约5%的EBITDA增长。研报还强调了巴西和中国是影响ABI业绩的关键因素,特别是在交易性外汇影响方面。
啤酒行业的发展趋势如何?
研报指出,ABI公司在许多酒精饮料市场面临挑战的环境下仍能实现+5-9%的EBIT增长,并在其覆盖范围内实现+0.3-0.5%的销量增长。这得益于市场增长、份额提升、每箱收入增长(高于CPI)、持续的成本控制以及继续的债务削减和股票回购。此外,BEES(品牌扩展计划)持续增长,预计贡献约1-2%的EBIT,每年增加50-100个基点的EBIT增长。这些因素共同推动ABI实现持续增长。
研报重点分析了哪些方向?
研报重点分析了ABI公司的业绩预期、估值情况、未来增长潜力以及关键风险因素。在业绩预期方面,报告详细预测了第三季度和未来几年的EPS、EBITDA增长情况。在估值方面,指出ABI是全球Staples领域最被低估的大盘股之一,与PEP、PG、CL等公司相比,估值差距较大。未来增长潜力方面,预计ABI将在已建立的财务、技术和产品组合优势基础上,实现持续增长。关键风险因素包括新兴市场宏观经济环境弱于预期、美国啤酒行业需求疲软、以及去杠杆化速度慢于预期。
目前市场对ABI的判断是怎样的?
市场普遍认为ABI的2026年第三季度业绩预期合理,巴西和中国是关键影响因素。ABI发布了17位卖方分析师的共识预期,第三季度每股收益(EPS)预期为1.15美元,符合市场预期;有机EBITDA增长率为3.9%,也符合市场预期。预计2026财年EPS增长率为20%,达到4.48美元。市场对ABI的估值也给予了关注,认为其作为全球Staples领域最被低估的大盘股之一,若要缩小估值差距,需要市场对其负面评估给出解释,并实际改变业绩表现。
研报提示了哪些风险因素?
研报提示了几个关键风险因素。首先是新兴市场宏观经济环境弱于预期,这可能对ABI的业绩产生不利影响。其次是美国啤酒行业需求疲软,这可能影响ABI在美国市场的表现。最后是去杠杆化速度慢于预期,这可能影响ABI的财务状况和偿债能力。这些风险因素需要投资者密切关注。