猜你想问
这份研报的主要内容是什么?
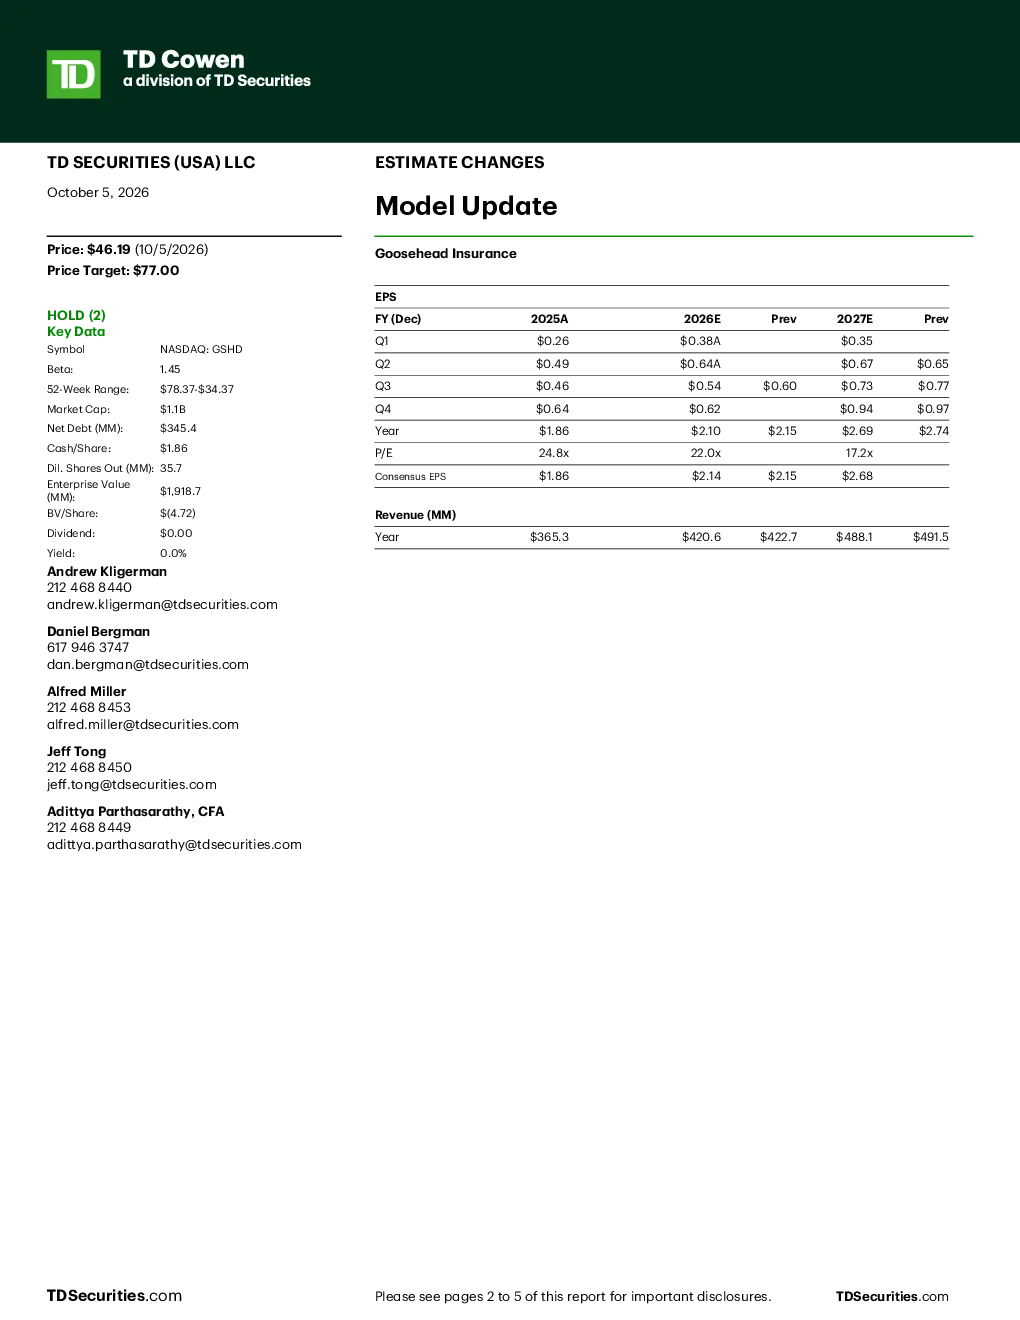
这份研报主要关注Goosehead Insurance的估值调整与模型更新。TD Cowen将该公司评级从“买入”上调至“持有”,并设定目标价为77.00美元。分析师预测公司未来几年的每股收益和收入将持续增长,2025年和2026年每股收益预计分别为1.86美元和2.10美元,收入预计分别为365.3百万美元和420.6百万美元。2027年和2028年每股收益预计分别为2.15美元和2.69美元,收入预计分别为422.7百万美元和488.1百万美元。报告还分析了公司的市值、净债务、每股现金等财务数据,认为公司当前估值具有吸引力,未来业绩将保持稳健增长。
Goosehead Insurance所在赛道的发展趋势如何?
Goosehead Insurance所在赛道为保险行业,特别是个人财产险和灾害恢复服务领域。该行业受益于气候变化导致灾害频发、个人财产风险增加等因素,需求持续增长。同时,技术进步推动保险行业数字化转型,提升效率和客户体验。然而,行业也面临监管政策变化、市场竞争加剧等挑战。Goosehead Insurance作为该领域的领先企业,通过提供创新的产品和服务,有望在行业发展中保持竞争优势。未来几年,随着技术融合和客户需求升级,该赛道有望实现持续增长。
研报重点分析了Goosehead Insurance的哪些方面?
研报重点分析了Goosehead Insurance的财务表现、估值水平及未来增长潜力。在财务方面,报告详细预测了公司未来几年的每股收益和收入增长情况,并提供了市值、净债务、每股现金等关键财务指标。在估值方面,报告认为公司当前估值具有吸引力,并上调了目标价至77.00美元。此外,报告还评估了公司的竞争优势和市场地位,认为其在个人财产险和灾害恢复服务领域具有较强竞争力。综合来看,研报全面评估了公司的财务健康和增长前景。
当前Goosehead Insurance的市场状况如何?
当前Goosehead Insurance的市场状况表现稳健。公司市值达11亿美元,但考虑到其净债务为3.454亿美元,企业价值为19.187亿美元,显示出较强的资本实力。每股现金为1.86美元,表明公司具备一定的财务缓冲能力。稀释每股收益为35.7百万股,反映了其股东基础。尽管每股账面价值为-4.72美元,但分析师认为公司估值仍然具有吸引力,未来几年业绩有望保持稳健增长。整体来看,公司在市场中具备一定的竞争优势和财务韧性。
研报是否存在需要关注的风险提示?
研报提示Goosehead Insurance面临的主要风险包括市场竞争加剧、监管政策变化以及自然灾害频发带来的业务波动。市场竞争方面,个人财产险和灾害恢复服务领域竞争激烈,新进入者不断涌现,可能挤压公司市场份额。监管政策方面,保险行业受到严格监管,政策变化可能影响公司运营和盈利能力。自然灾害频发可能导致公司业务量增加,但也增加了运营成本和风险。此外,公司每股账面价值为负,可能反映其资产质量存在问题。投资者需关注这些风险因素,综合评估公司发展前景。