猜你想问
Adobe第三季度财报主要数据有哪些?
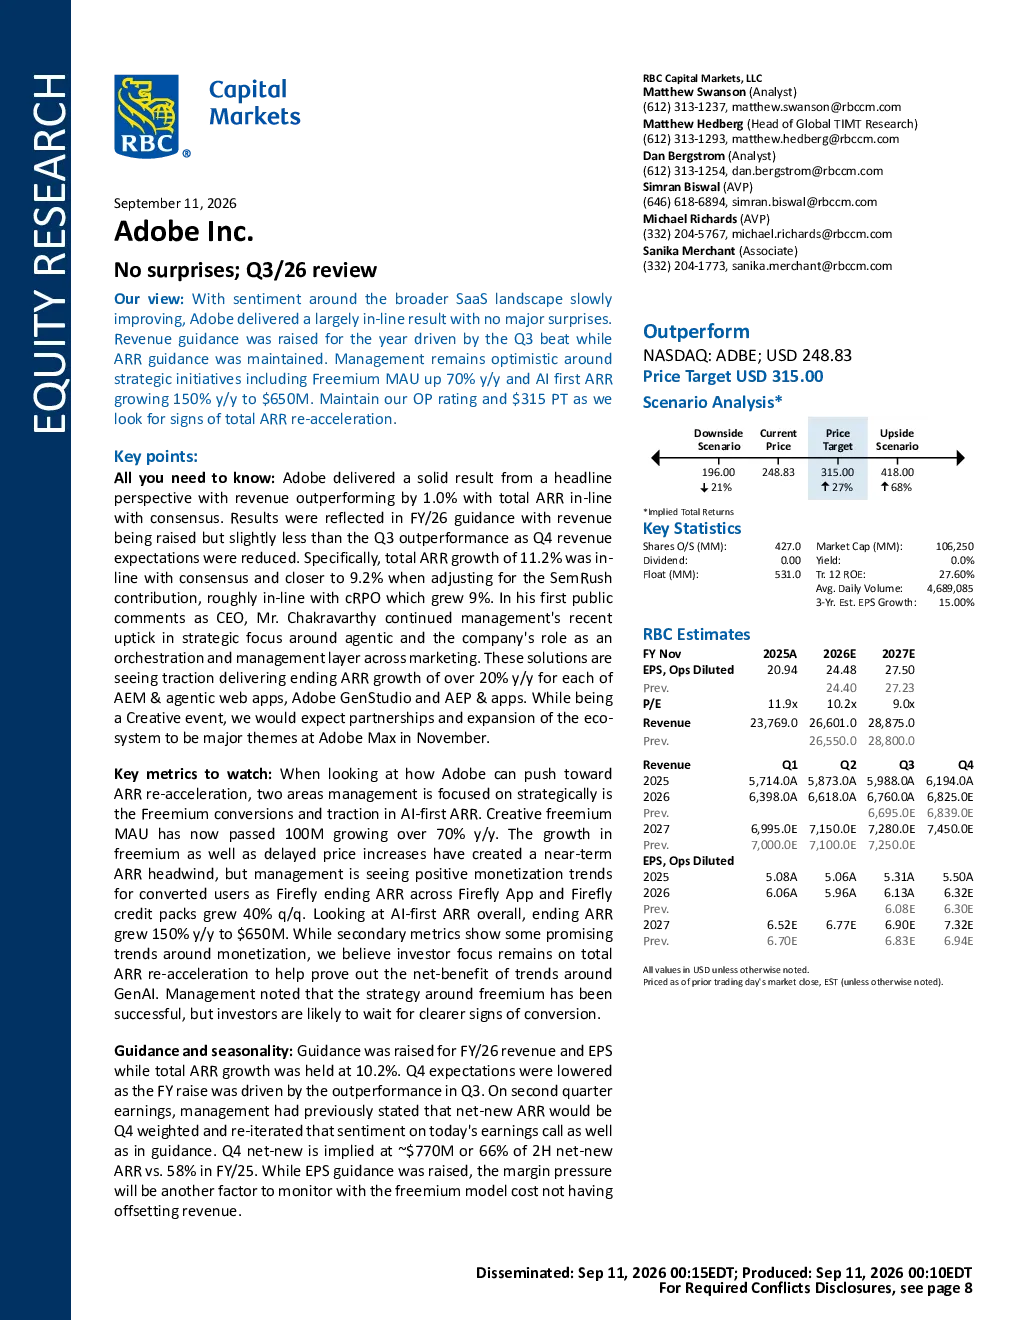
Adobe第三季度财报显示,收入同比增长1.0%,总ARR同比增长11.2%。全年收入指引上调至265.76亿至26.626亿美元,中位数为26.601亿美元。创意和营销专业订阅收入为46.65亿至46.95亿美元,中位数为46.80亿美元。第四季度收入预期为68亿美元至68.5亿美元,中位数为68.25亿美元。全年EPS指引上调至24.45美元至24.50美元,中位数为24.48美元。总ARR增长率维持在10.2%。
Adobe在第三季度的市场表现如何?
Adobe第三季度财报基本符合市场预期,收入略高于预期,总ARR与市场预期基本一致。公司上调了全年收入指引,但幅度略低于第三季度的超预期表现,因为第四季度收入预期有所下调。总ARR同比增长11.2%,与市场预期相符,调整Semrush贡献后,增长率约为9.2%,与cRPO增长率9%接近。分析师维持对Adobe的“跑赢”评级,并将目标价定为315美元。
Adobe未来的增长点在哪里?
Adobe未来的增长点主要来自体验云和创意云之间的增长协同作用,这将创造进一步的企业市场差异化。生成式AI将成为创意和体验业务的近期和长期收益,成为收入增长和改善整体投资者情绪的催化剂。公司转向分层定价的动态定价策略也可能有利于收入增长,并改善投资者情绪。
当前Adobe的市场竞争态势如何?
Adobe在市场竞争中表现稳健,其体验云和创意云业务的协同作用创造了市场差异化,使其在竞争中保持优势。分析师认为,Adobe的竞争问题并不值得估值中隐含的折扣。公司代表了一种增长、利润率和宏观耐久性的吸引人的组合,使其在未来市场中处于良好地位。
Adobe面临的主要风险有哪些?
Adobe面临的主要风险包括大于预期的收购,对一家规模更大、增长率更高、利润率更低的企业进行收购可能会推高盈利能力预期。此外,公司也存在增长放缓的风险,但分析师认为Adobe应该保持溢价估值,因为其业务属于低增长、高质量(即高增量利润率)的软件和业务服务公司。