猜你想问
丹斯克银行2026年第三季度业绩预期如何?
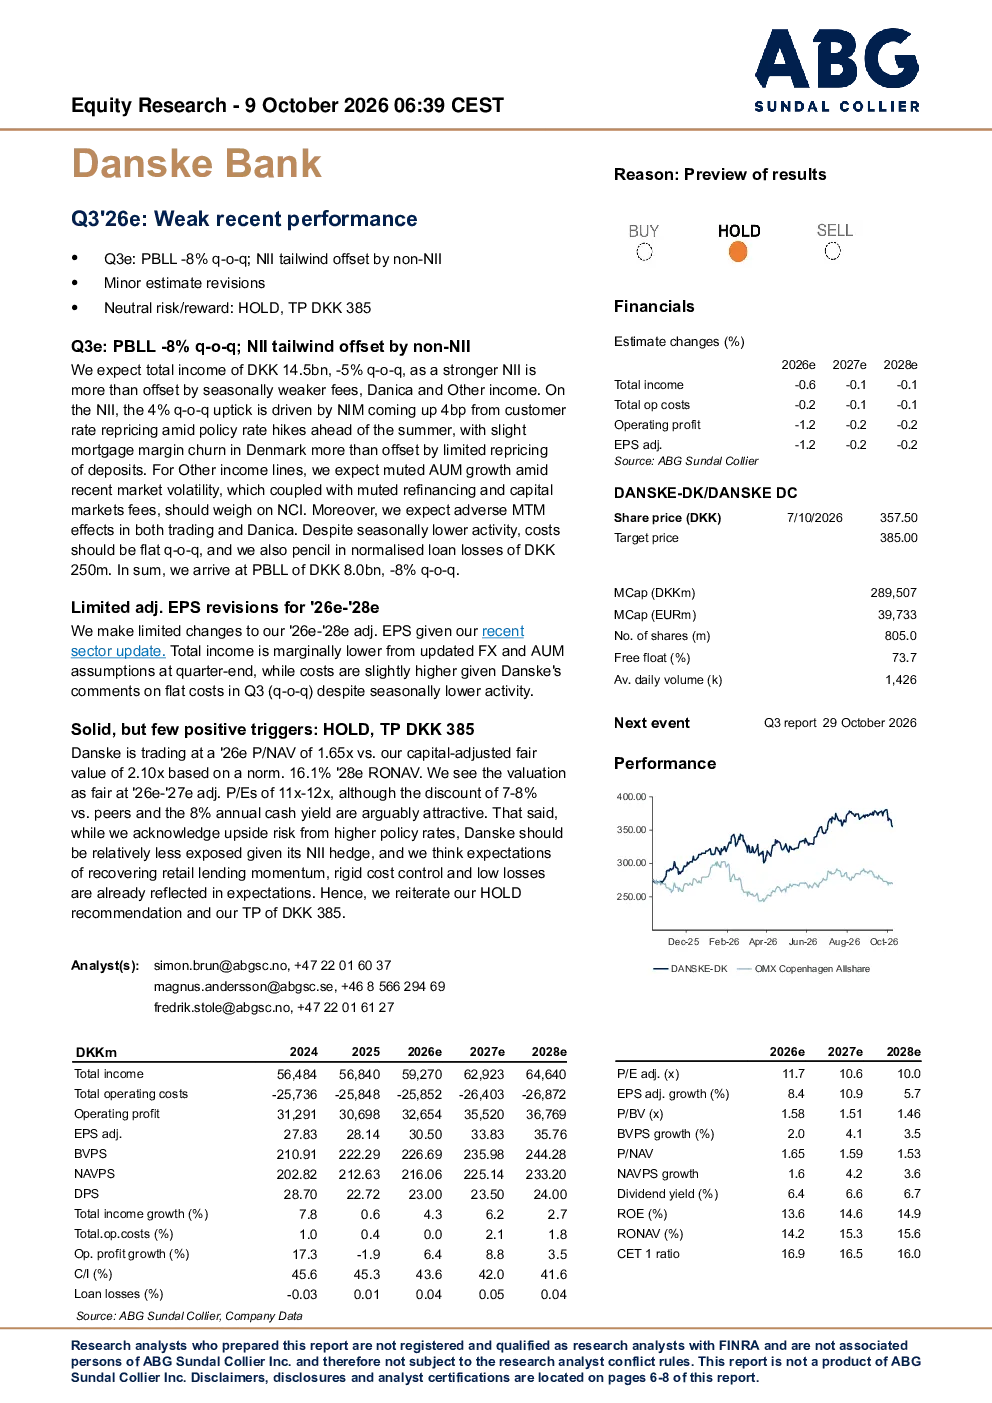
研报预测丹斯克银行2026年第三季度末拨备前税后利润环比下降8%,主要原因是净利息收入上升被非利息收入下降抵消。总收入预计为145亿丹麦克朗,环比下降5%。净利息收入环比上升4%,受政策利率上调前客户利率重定价推动,但被丹麦抵押贷款利差轻微波动和存款重定价有限所抵消。非利息收入方面,资产管理规模增长放缓,再融资和资本市场费用疲软,将压低净利息收入。交易和Danica部门的负面未实现损益效应也将影响利润。成本预计环比持平,正常化贷款损失预计为2.5亿丹麦克朗。
丹斯克银行所在行业发展趋势如何?
丹斯克银行所属的银行业在监管和利率环境变化中面临挑战。新法规如巴塞尔IV、MREL和IFRS9将全面实施,增加合规成本。同时,新冠疫情后的经济复苏影响信用风险,破产案件可能增加。但行业也在向数字化转型,提升效率。丹麦银行业市场份额集中,竞争激烈。Danske Bank作为丹麦最大银行,在抵押贷款、公司贷款和资产管理等领域占据25-30%市场份额,并在挪威、芬兰和瑞典拥有重要业务。
研报对丹斯克银行的重点分析方向是什么?
研报重点分析了丹斯克银行2026年第三季度的业绩预期,包括拨备前税后利润、总收入、净利息收入、非利息收入、成本和贷款损失等关键数据。同时,评估了其盈利预测调整,基于季度末更新的外汇和AUM假设,总收入略微下降,成本略微上升。此外,研报还分析了丹斯克银行的估值与投资建议,市净率为1.65倍,调整后市盈率11-12倍时估值合理,重申“持有”评级,目标价385丹麦克朗。
丹斯克银行市场现状如何?
丹斯克银行市场现状表现为业绩疲软,第三季度预期拨备前税后利润环比下降8%,总收入环比下降5%。净利息收入上升被非利息收入下降抵消,资产管理规模增长放缓,再融资和资本市场费用疲软。成本预计持平,正常化贷款损失预计为2.5亿丹麦克朗。市场方面,丹麦银行业竞争激烈,市场份额集中。Danske Bank作为行业龙头,在抵押贷款、公司贷款和资产管理等领域占据主导地位,但在利率上升和监管加强的环境下面临压力。
研报提示哪些风险?
研报提示丹斯克银行面临的主要风险包括监管风险和信用风险。监管风险方面,尽管已解决爱沙尼亚洗钱案件和债务催收失败,但仍需承担较高监管成本以结束复杂案件。新法规如巴塞尔IV、MREL和IFRS9的实施也将增加合规压力。信用风险方面,新冠疫情后的破产案件可能增加,对银行的贷款损失造成压力。此外,交易和Danica部门的负面未实现损益效应也可能影响利润。