猜你想问
这份研报的核心内容是什么?
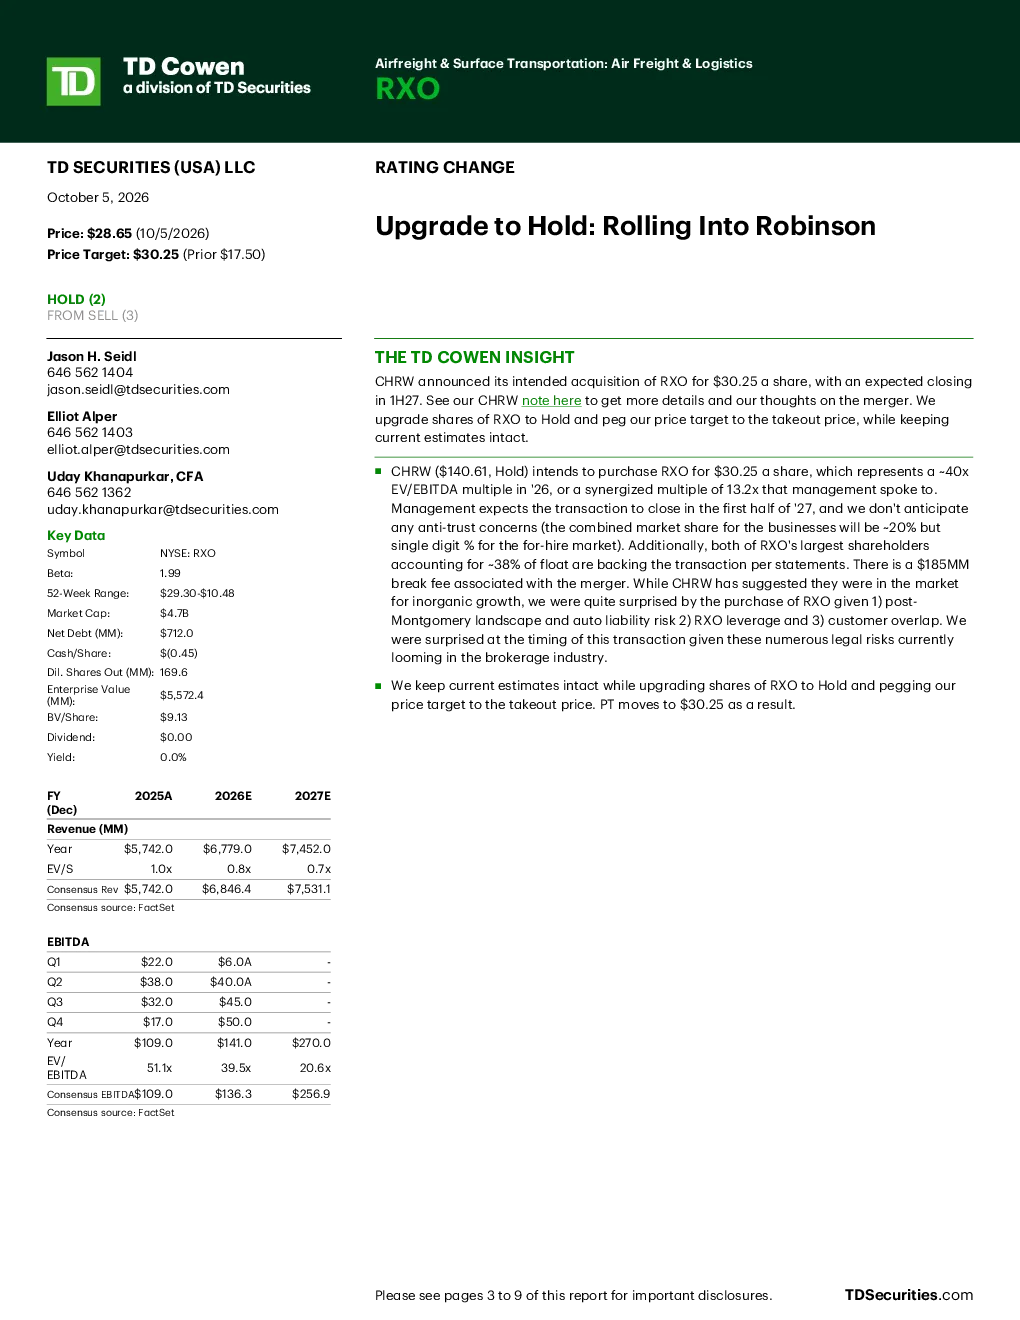
该研报分析了CHRW宣布以每股30.25美元收购RXO的交易,TD Cowen将RXO评级上调至“持有”,目标价定为收购价30.25美元。报告指出,尽管CHRW寻求有机增长,但收购RXO时机令人惊讶,行业面临法律风险如蒙哥马利判决后的汽车责任风险、RXO的杠杆率和客户重叠问题。
货运赛道行业发展趋势如何?
货运行业面临经济下行、燃料价格上升、竞争加剧等风险。若货运市场稳定且保险成本可控,RXO有望实现正向发展;若市场恶化且保险成本上升,则可能对经营指标造成压力。损害赔偿改革可能为行业提供缓解,但持续低迷或恶化仍需关注。
研报重点分析了哪些方向?
研报重点分析了CHRW收购RXO的交易细节、行业法律风险、RXO的财务状况及未来收入预测。报告评估了RXO的市值、净债务、每股现金、企业价值、每股净资产等关键数据,并预测了2025-2027年的收入及EV/EBITDA倍数。
当前货运市场现状如何被判断?
当前货运市场面临多项挑战,包括经济下行压力、燃料价格波动和行业竞争加剧。报告认为,若货运市场稳定且保险成本影响可控,RXO有望保持增长;反之,市场恶化将增加经营压力。行业整体需关注损害赔偿改革和市场竞争格局变化。
研报提示了哪些风险因素?
研报提示的风险因素包括损害赔偿改革可能为经纪人提供缓解、货运市场持续低迷导致保险成本上升、货运市场改善时保险影响最小,以及市场恶化时保险成本上升可能对经营指标造成压力。这些风险需结合货运市场动态和保险成本变化综合评估。
你可能感兴趣
罗宾逊百货(ROBINS.TB):2014年第1季度疲软;降级至维持估值(TP THB53 robbins TB消费者)
商贸零售金英证券2014-04-30
罗宾逊零售集团(RRHI.PM):仍是讨价还价(购买目标价PHP 77.50 RRHI PM消费者)
商贸零售金英证券2014-01-24
罗宾逊百货商店(ROBINS.TB):即使在不合理的假设下,也几乎增加了20%
商贸零售金英证券2014-02-08
罗宾逊全球物流 2025年季度报告
美股财报2025-05-02
罗宾逊百货(ROBINS.TB):2013年令人失望预期恢复
商贸零售金英证券2014-02-24
罗宾逊百货(ROBINS.TB):1Q净打败但没有催化剂:持有
商贸零售金英证券2014-05-11
不,恢复罗宾逊帕特曼法案不会带来更多的竞争或更好的经济
金融ITIF2024-11-01
罗宾逊帕特曼法案:与竞争和经济福利相悖的法规
金融莫卡特斯中心2023-06-01
罗宾逊地产公司(RLC.PM):收益激增
房地产金英证券2014-01-29
罗宾逊地产公司(RLC.PM):9/15财年立足
房地产金英证券2014-05-16