猜你想问
瑞典银行2026年第三季度报告核心内容是什么?
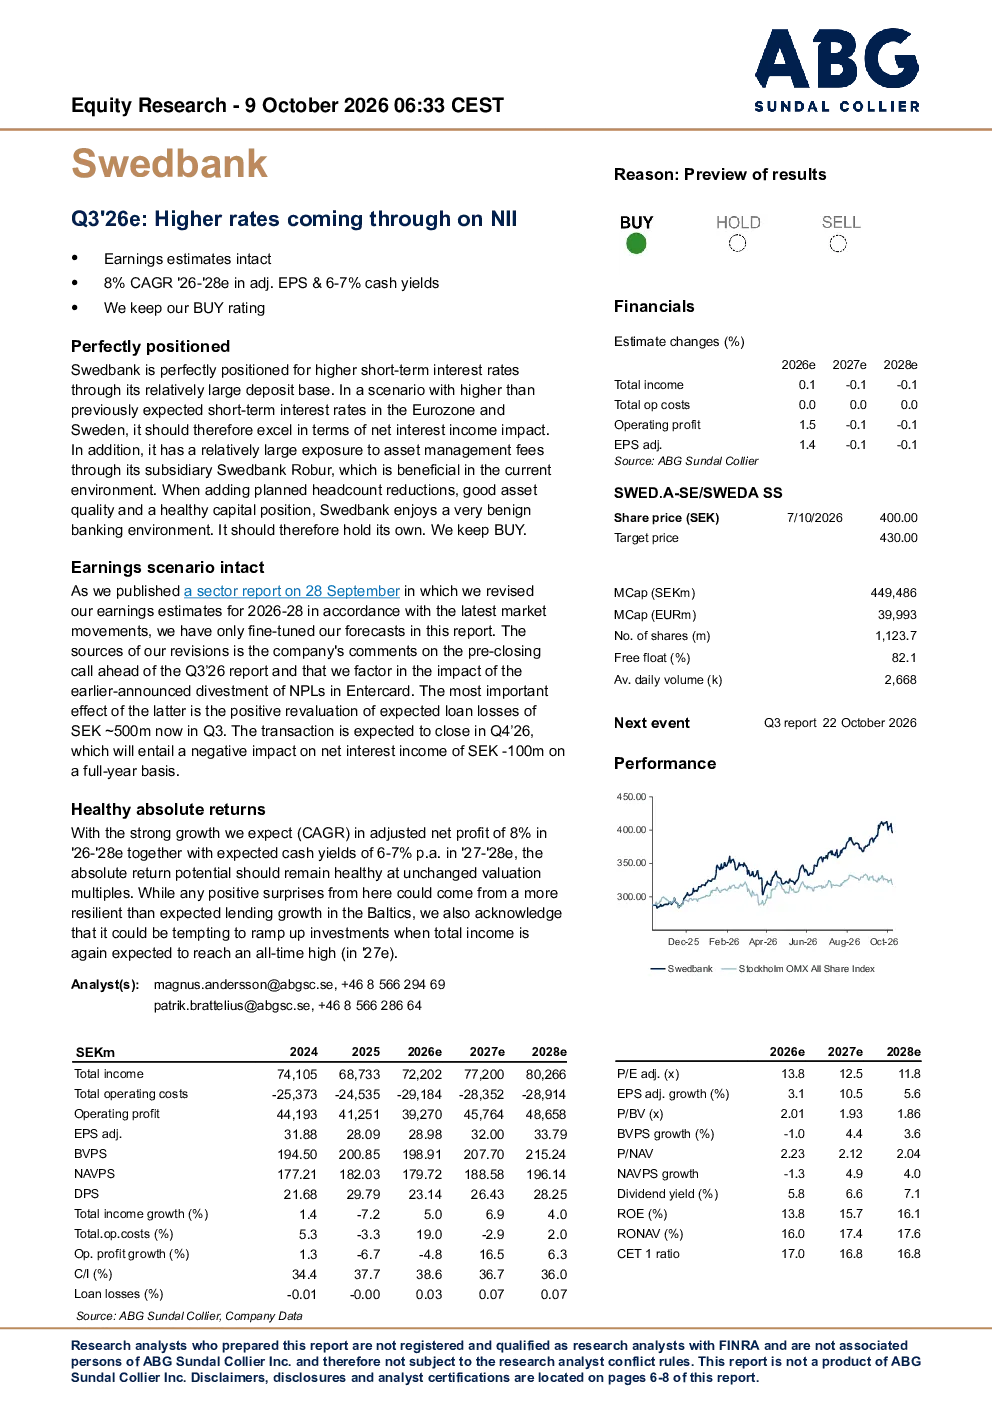
该报告预估瑞典银行2026年第三季度净利息收入将上行,主要得益于其庞大的存款基础在更高短期利率环境下的良好位置。公司通过子公司Swedbank Robur获得相对较大的资产管理费收入,在当前环境下具有优势。此外,Swedbank计划削减员工数量,资产质量良好,资本状况健康,整体经营环境有利。预计2026-2028年调整后净利润年复合增长率(CAGR)为8%,2027-2028年预期现金收益率分别为6-7%。分析师维持“买入”评级,目标价430瑞典克朗。
银行业在当前利率环境下的发展趋势如何?
银行业在当前更高短期利率环境下普遍受益,尤其拥有庞大存款基础和良好资产质量的银行。瑞典银行凭借其优势,预计净利息收入将受到积极影响。资产管理业务在低利率环境下更具吸引力,Swedbank Robur子公司表现突出。同时,银行业普遍面临人力成本压力,通过优化组织结构提升效率成为趋势。波罗的海地区贷款增长可能强于预期,但需关注总收入达到历史新高时可能增加的投资。
报告重点分析了瑞典银行的哪些方面?
报告重点分析了瑞典银行的净利息收入增长潜力,主要归因于其存款基础和利率环境。资产管理业务是另一亮点,Swedbank Robur子公司在当前市场环境下表现优异。报告还关注了公司成本控制措施(如削减员工)和资产质量,显示其资本状况健康。此外,波罗的海地区业务布局和贷款增长预期也是分析重点,预计该地区增长可能强于预期。
当前银行业市场现状如何?
当前银行业市场处于利率上升周期,对存款和净利息收入产生积极影响。拥有稳健资产质量和成本控制能力的银行更具优势。资产管理业务成为重要收入来源,尤其在高利率环境下。瑞典银行等区域性银行在特定市场(如波罗的海地区)具有独特优势。整体而言,银行业经营环境有利,但需关注资产质量变化和监管政策调整。
研报提示的主要风险有哪些?
研报提示的主要风险包括资产质量弱于预期,可能导致净利息收入下降。预提费用增长弱于预期可能影响盈利能力。监管政策变化也可能带来不确定性。此外,虽然报告看好波罗的海地区贷款增长,但需警惕总收入达到历史新高时可能增加的投资带来的风险。这些因素可能影响公司未来业绩表现和评级。