猜你想问
SEB 2026年第三季度报告核心内容是什么?
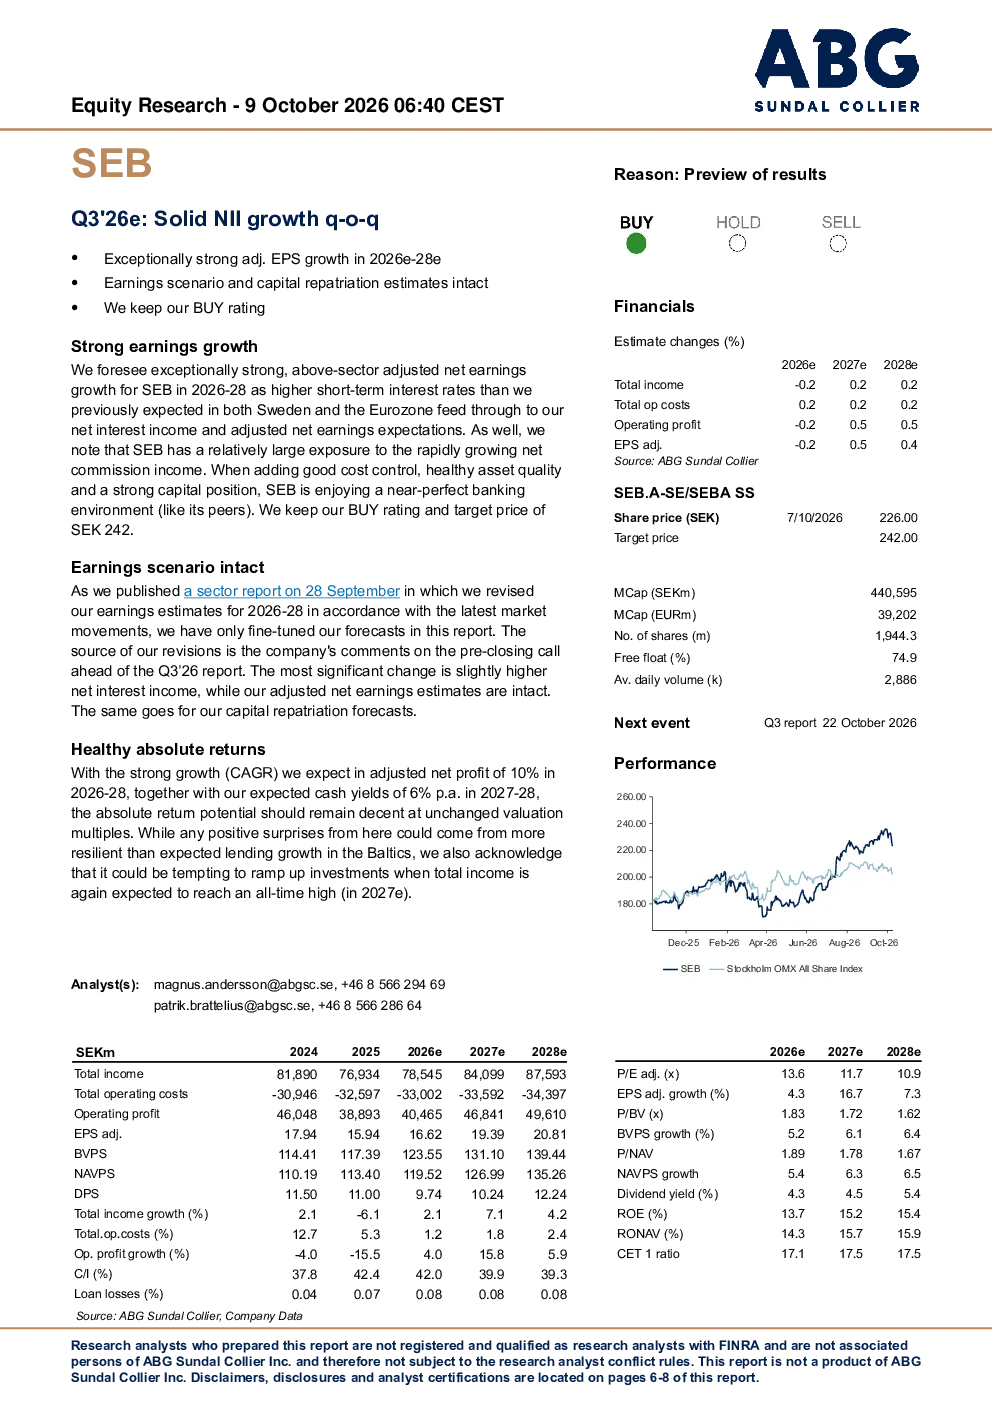
SEB 2026年第三季度报告预测强劲的非利息收入增长,主要得益于瑞典和欧元区短期利率高于预期,推动净利息收入和调整后净收入提升。报告指出SEB拥有较大净佣金收入敞口,加上良好的成本控制、健康的资产质量和强劲的资本状况,处于理想银行环境。预计2026-28年调整后净收入年复合增长率(CAGR)为10%,结合2027-28年6%的预期现金收益率,绝对回报潜力良好。
银行业赛道未来发展趋势如何?
银行业赛道未来发展趋势显示,利率环境变化对银行盈利能力影响显著。报告强调短期利率高于预期能推动净利息收入增长,同时净佣金收入和成本控制也是关键因素。健康资产质量和资本状况有助于银行应对市场波动。预计未来几年银行业整体盈利能力将受益于利率上升和运营效率提升,但需关注资产质量和监管政策变化带来的不确定性。
该报告重点分析了哪些方向?
该报告重点分析了SEB的盈利增长预期和资本状况。报告指出SEB在2026-28年调整后净收入预计实现高于行业水平的增长,主要驱动因素包括净利息收入和非利息收入的提升。此外,报告还分析了SEB的成本控制能力、资产质量以及资本充足状况,认为这些因素共同构筑了SEB在当前市场环境下的优势地位。
当前市场对银行业现状有何判断?
当前市场对银行业的判断显示,利率上升环境为银行创造有利条件,但同时也带来资产质量风险。报告认为,在瑞典和欧元区短期利率高于预期的背景下,银行净利息收入有望提升。同时,良好的成本控制和健康的资产质量有助于银行维持稳健经营。然而,市场也需关注资产质量弱于预期、预提费用盈利趋势弱于预期以及监管变化等潜在风险。
该研报提示了哪些风险?
该研报提示的主要风险包括资产质量弱于预期、预提费用盈利趋势弱于预期以及监管变化。报告指出,若资产质量出现恶化,可能影响银行盈利能力。此外,预提费用盈利趋势若不及预期,也可能对银行利润产生不利影响。同时,监管政策的变化如资本要求、税收等也可能对银行业经营带来不确定性,需持续关注市场动态。