猜你想问
澜起科技2026年二季度业绩表现如何?
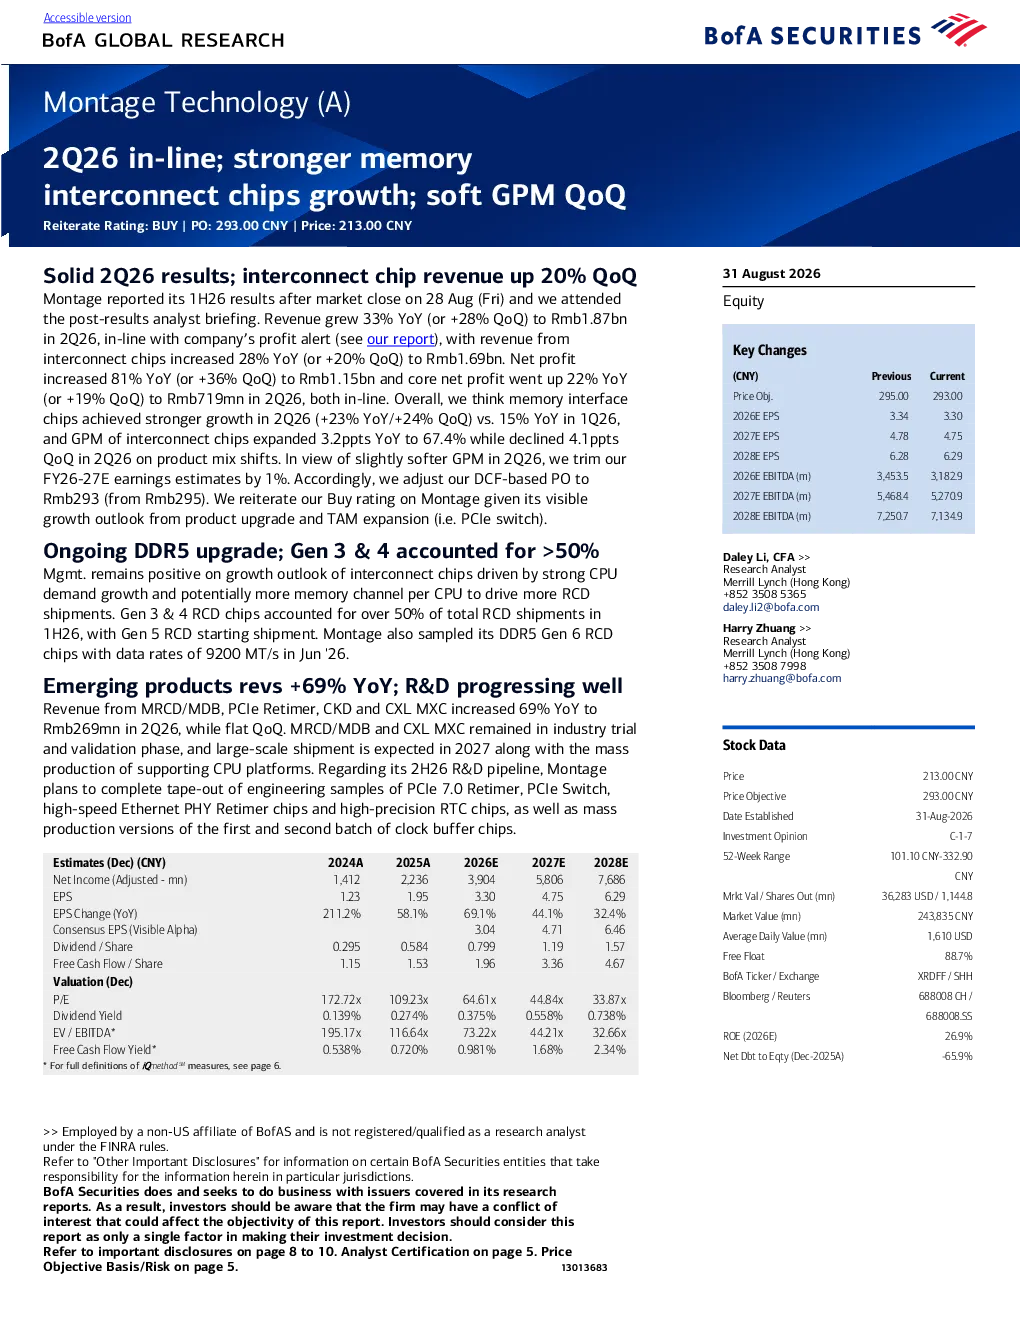
澜起科技2026年第二季度业绩稳健,收入同比增长33%至187亿元(环比增长28%),净利润同比增长81%(环比增长36%)。互联芯片收入同比增长28%(环比增长20%)至169亿元,占收入比重提升。新产品MRCD/MDB、PCIe Retimer等收入同比增长69%至2.69亿元,但环比持平,预计2027年随平台量产实现大规模出货。
内存接口行业发展趋势如何?
内存接口行业发展趋势向好,蒙泰奇凭借近40%的市场份额获得买入评级。服务器出货量复苏及DDR5升级推动更高渗透率,长期市场总规模扩大涵盖内存模块支持芯片及其他产品(CKD、CXL MXC、PCIe Retimer)。第三代和第四代RCD芯片占比超50%,第五代开始出货,DDR5第六代RCD芯片已进行抽样测试(9200 MT/s)。
报告重点分析了哪些方面?
报告重点分析了澜起科技2026年第二季度的业绩表现,特别是互联芯片业务的强劲增长(收入同比增长28%,环比增长20%至169亿元)。同时关注了新产品进展,如MRCD/MDB、PCIe Retimer等收入同比增长69%至2.69亿元,以及DDR5升级的技术进展,第三代和第四代RCD芯片占比超50%,第五代开始出货。
当前市场现状如何判断?
当前市场现状显示澜起科技业绩稳健,互联芯片业务增长强劲,新产品逐步放量。但GPM波动,互联芯片GPM同比增长3.2个百分点至67.4%,但环比下降4.1个百分点,主要因低利润产品收入占比提升。DDR5升级持续推进,第六代RCD芯片已进行抽样测试。
研报提示哪些风险?
研报提示的主要风险包括:PCIe交换新产品超预期发布、PCIe重定时器超预期收入贡献、MRCD/MDB渗透率超预期提升等上行风险;以及竞争加剧、地缘政治贸易限制、新CPU发布延迟、公平贸易调查等下行风险。
你可能感兴趣
HYDZ HL AI 高端产品 全球化多轮驱动 二季度业绩同环比增长 算力芯片需求增长叠加存储
未知机构2026-08-27
澜起科技(688008)2Q26初评:业绩符合指引,高速互连芯片驱动创纪录季度
花旗2026-08-28
业绩预告符合预期,通用自动化和电动车业务增长强劲
电子设备东吴证券2018-07-15
业绩符合预期,各业务线增长强劲,高端产品占比进一步提升
医药生物安信证券2020-01-20
2Q24营收同环比增长,企业级存储与自研芯片加速起量
国信证券2024-09-10
大族激光(A)2026年第二季度业绩强劲符合预期;关注3D打印订单进展
美银证券2026-08-21
2024年半年报点评:业绩符合预期,经纪业务实现环比正增长
金融华创证券2024-08-30
2025年半年报点评:业绩符合预期,业务销量环比增长
民生证券2025-08-26
2017中报点评:业绩符合预期,高性能计算机与存储业务增势强劲
信息技术安信证券2017-08-09