猜你想问
这份研报的核心内容是什么?
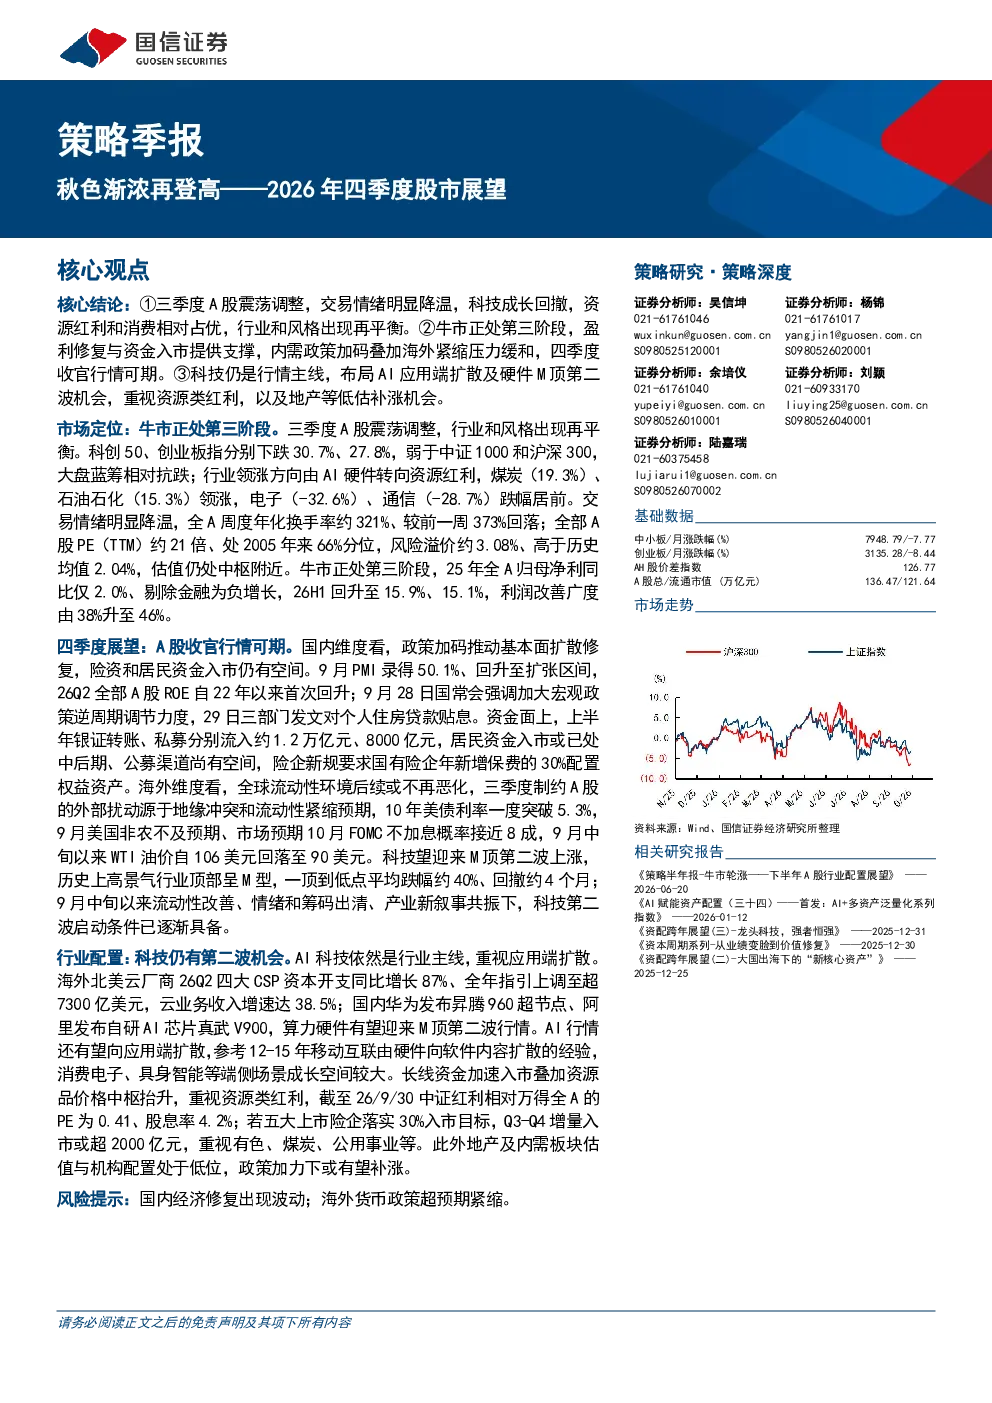
这份研报分析了A股牛市第三阶段的市场定位,指出三季度震荡调整后行业风格再平衡,科技成长回撤,资源红利和消费相对占优。报告展望四季度,认为盈利修复与资金入市提供支撑,内需政策加码叠加海外紧缩压力缓和,收官行情可期。行业配置方面,建议关注科技主线,特别是AI应用端扩散及硬件M顶第二波机会,同时重视资源类红利和地产等低估补涨板块。
报告对科技赛道的分析有哪些重点?
报告指出科技仍是行情主线,历史上高景气行业顶部呈M型,当前科技第二波启动条件已逐渐具备。建议布局AI应用端扩散及硬件M顶第二波机会,关注科技板块的内部轮动。同时强调科技板块内部存在结构性机会,需结合具体细分领域和公司基本面进行深入分析。
报告重点分析了哪些行业发展趋势?
报告重点分析了资源类红利和地产等低估补涨机会。资源类红利方面,长线资金加速入市叠加资源品价格中枢抬升,建议关注有色、煤炭、公用事业等板块。地产及内需消费相关板块,在政策加力下或有望补涨,需结合政策落地情况和市场情绪变化进行动态跟踪。
报告对当前市场现状有何判断?
报告指出科创50、创业板指三季度分别下跌30.7%、27.8%,弱于中证1000和沪深300,大盘蓝筹相对抗跌。市场情绪方面,全A周度年化换手率约321%,较前一周回落;全部A股PE(TTM)约21倍,处2005年来66%分位,风险溢价约3.08%。整体看市场处于调整期,但盈利修复和资金流入提供一定支撑。
研报提示了哪些相关风险?
报告提示的主要风险包括国内经济修复出现波动,可能影响市场预期和资金流向;海外货币政策超预期紧缩,可能带来外部流动性压力。此外,行业内部存在结构性分化,科技板块虽是主线但内部机会不均,需警惕市场风格快速切换带来的风险。建议投资者关注政策变化和市场情绪的动态演变。
你可能感兴趣
2026年四季度股市展望:秋色渐浓再登高
信息技术国信证券2026-10-05
国信证券 瞭望第五期秋色渐浓再登高
未知机构2026-10-07
国信证券 -秋色渐浓再登高-瞭望 第五期
未知机构2026-10-07
秋色渐浓再登高-20261007
-2026-10-08
国信证券秋色渐浓再登高
未知机构2026-10-07
秋色渐浓再登高20261007 原文
未知机构2026-10-07
甲醇四季度行情展望——《冬意渐浓寒意生》
东证期货2024-09-29
2025年社融回顾与2026年展望:财政色彩渐浓
国盛证券2026-01-15
南华期货棉花2026年四季度展望:产量验证在即 需求压力渐显
南华期货2026-09-30
南华期货棉花2026年四季度展望——产量验证在即,需求压力渐显
南华期货2026-09-30