猜你想问
这份研报的核心内容是什么?
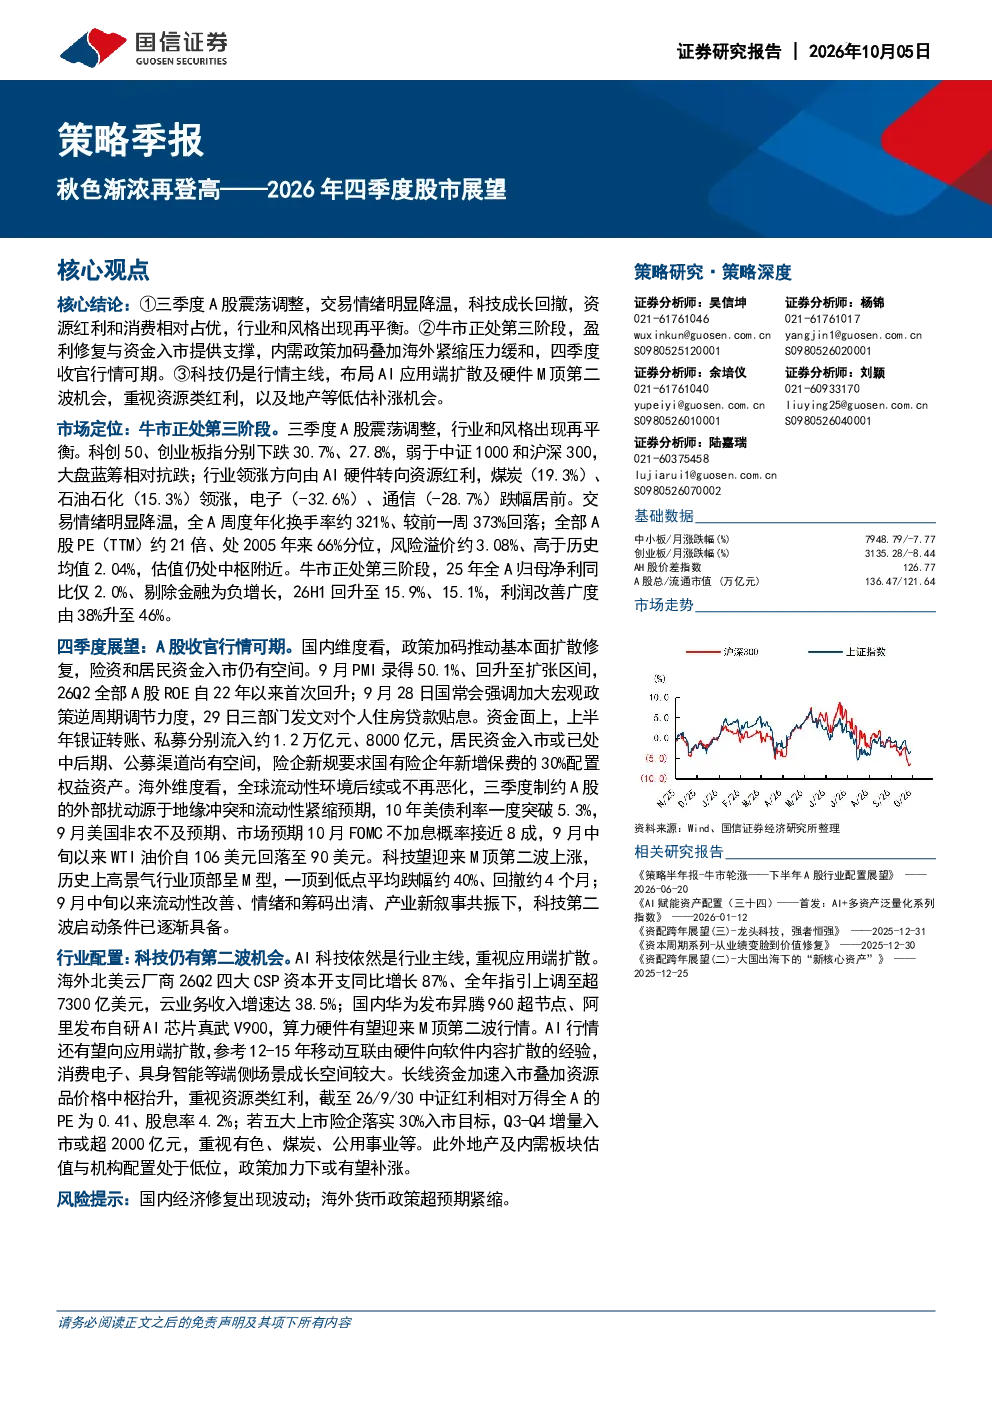
研报指出三季度A股震荡调整,行业和风格出现再平衡,科创50、创业板指下跌,而资源红利领涨。同时,牛市进入第三阶段,盈利修复与资金入市提供支撑,四季度收官行情可期。报告强调科技仍是行情主线,关注AI应用端扩散及硬件M顶第二波机会,同时重视资源类红利和地产等低估补涨机会。
研报对科技赛道的分析重点是什么?
报告认为科技仍是行情主线,AI科技依然是行业核心,需重视AI应用端扩散。海外云厂商资本开支增长,国内算力硬件有望迎来M顶第二波行情,AI行情或向消费电子、具身智能等端侧场景扩散。此外,科技板块第二波行情启动条件已逐渐具备,值得布局。
报告重点分析了哪些投资方向?
报告重点分析了资源类红利和地产及内需板块。资源类红利资产具备较大吸引力,长线资金加速入市叠加资源品价格中枢抬升,建议关注有色、煤炭、公用事业等。地产及内需板块估值与机构配置处于低位,政策加力下或有望补涨。
当前市场处于什么状态?
当前市场处于三季度震荡调整后,行业风格再平衡的阶段。交易情绪明显降温,A股估值处于历史相对高位,但风险溢价高于历史均值。国内经济修复持续推进,政策加码推动基本面扩散修复,资金入市仍有空间,市场整体处于牛市第三阶段。
研报提示了哪些风险?
研报提示的主要风险包括国内经济修复出现波动,以及海外货币政策超预期紧缩。国内经济修复的不确定性可能影响市场表现,而海外紧缩政策若超预期,可能对A股造成压力。此外,地缘冲突等外部因素也可能带来不确定性。
你可能感兴趣
秋色渐浓再登高——2026年四季度股市展望
国信证券2026-10-04
甲醇四季度行情展望——《冬意渐浓寒意生》
东证期货2024-09-29
2025年社融回顾与2026年展望:财政色彩渐浓
国盛证券2026-01-15
南华期货2026年四季度人民币汇率展望:独立行情未改 升值路径渐明
金融南华期货2026-09-26
南华期货2026年四季度人民币汇率展望:独立行情未改,升值路径渐明20260926
南华期货2026-09-26
南华期货棉花2026年四季度展望:产量验证在即 需求压力渐显
南华期货2026-09-30
南华期货棉花2026年四季度展望——产量验证在即,需求压力渐显
南华期货2026-09-30
信用市场8月展望:车企债:寒意渐浓
中投证券2015-08-03
宏观周报:美联储再启预防式降息,国内政策预期渐浓
铜冠金源期货2025-09-22