猜你想问
中欧贸易磋商对汽车行业有什么影响?
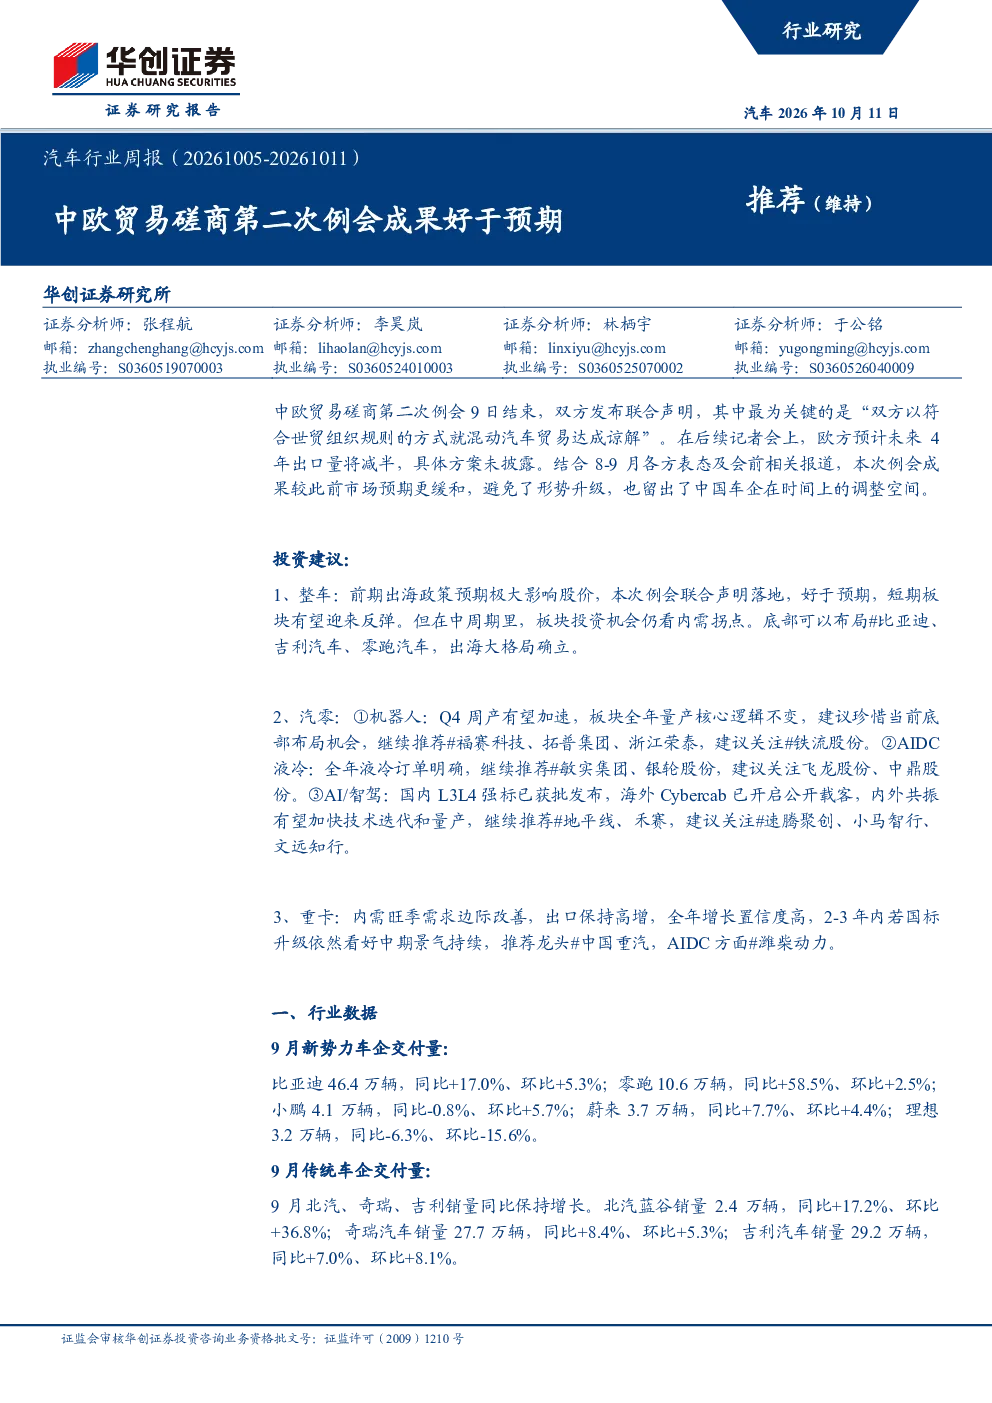
中欧贸易磋商第二次例会达成共识,双方就混动汽车贸易以符合世贸组织规则的方式达成谅解,预计未来四年中国对欧盟混动车出口量将减半。这一成果缓解了市场担忧,避免贸易形势升级。报告显示,9月新势力车企交付量同比增长显著,传统车企销量也保持增长,但原材料价格如碳酸锂、铝、铜、天然橡胶同比大幅上涨,对行业成本造成压力。中共中央印发《关于发展新质生产力的意见》,推动智能网联新能源汽车应用,吉利汽车进军加拿大市场,一汽与丰田、广汽签署战略合作,显示行业积极拓展内需与出海市场。
汽车行业未来发展趋势如何?
汽车行业未来发展趋势聚焦智能化与出海。报告指出,国内智能网联新能源汽车场景应用加速,国内L3L4强标已获批发布,海外Cybercab开启载客服务。同时,行业积极拓展海外市场,吉利汽车上调2026年出口目标至92万辆,一汽丰田引入广汽作为战略股东。内需方面,短期板块有望反弹,中周期关注内需拐点,整车领域建议关注比亚迪、吉利汽车、零跑汽车,长期关注出海大格局。汽零领域,机器人、AIDC液冷、AI/智驾等细分赛道均有明确投资机会。
报告重点分析了哪些方向?
报告重点分析了中欧贸易磋商成果、行业销量数据、原材料价格、政策与事件以及投资建议。中欧贸易磋商成果是核心看点,预计未来四年中国对欧盟混动车出口量将减半。行业数据方面,9月新势力车企交付量同比增长显著,传统车企销量保持增长,但原材料价格同比大幅上涨。政策与事件方面,国家推动“人工智能+”行动,智能网联新能源汽车应用加速,吉利汽车进军加拿大市场,一汽与丰田、广汽签署战略合作。投资建议方面,短期板块有望反弹,中周期关注内需拐点,整车领域建议布局比亚迪、吉利汽车、零跑汽车,长期关注出海大格局。汽零领域,机器人、AIDC液冷、AI/智驾等细分赛道均有明确投资机会。
当前汽车市场现状如何判断?
当前汽车市场现状呈现多面性。一方面,中欧贸易磋商成果缓解了市场担忧,避免贸易形势升级,行业积极拓展内需与出海市场。9月新势力车企交付量同比增长显著,传统车企销量保持增长,显示市场韧性。另一方面,原材料价格同比大幅上涨,对行业成本造成压力。政策层面,国家推动“人工智能+”行动,智能网联新能源汽车应用加速,为行业注入新动力。但宏观经济、地缘政治、汽车行业销量、新车上市销量、原材料价格波动等风险仍需关注。短期板块有望反弹,中周期关注内需拐点,长期关注出海大格局。
研报有哪些风险提示?
研报提示了宏观经济不及预期、地缘政治波动、汽车行业销量不及预期、新车上市销量不及预期、原材料价格波动等风险。具体来看,宏观经济不及预期可能影响行业整体需求;地缘政治波动可能对国际贸易环境造成不确定性;汽车行业销量不及预期或影响企业盈利;新车上市销量不及预期可能影响企业市场表现;原材料价格波动可能加大行业成本压力。这些风险需持续关注,并做好应对准备。