猜你想问
中欧贸易磋商最新进展有哪些?
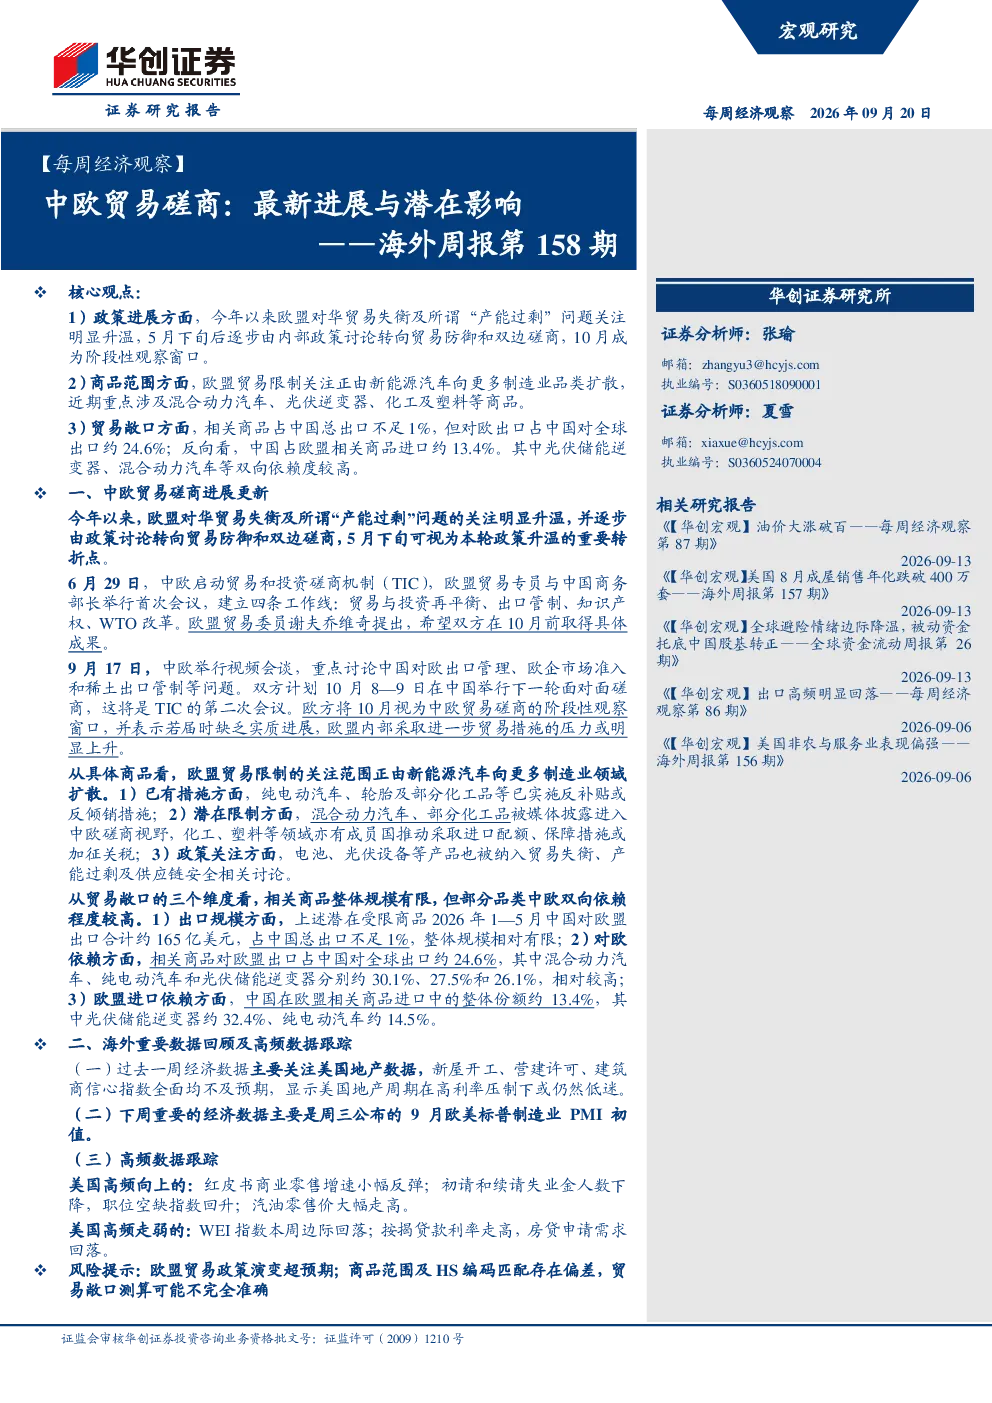
欧盟对华贸易失衡及产能过剩问题关注度上升,5月下旬转向贸易防御和双边磋商,6月29日启动贸易和投资磋商机制(TIC),9月17日视频会谈讨论出口管理、市场准入和稀土出口管制,计划10月8—9日举行下次面对面磋商。欧盟希望10月前取得成果,关注从新能源汽车扩展至混合动力汽车、光伏逆变器、化工及塑料等制造业品类。
哪些行业或商品可能受中欧贸易磋商影响?
欧盟贸易限制关注从新能源汽车扩展至混合动力汽车、光伏逆变器、化工及塑料等制造业品类。纯电动汽车、轮胎、部分化工品已实施反补贴或反倾销措施,混合动力汽车、部分化工品被纳入磋商视野,化工、塑料领域或有进口配额、保障措施。电池、光伏设备等产品被纳入贸易失衡、产能过剩及供应链安全讨论。
中国对欧盟相关商品的出口规模和依赖程度如何?
上述潜在受限商品2026年1—5月对欧出口约165亿美元,占中国总出口不足1%,但对欧出口占中国对全球出口约24.6%;中国占欧盟相关商品进口约13.4%,其中光伏储能逆变器约32.4%、纯电动汽车约14.5%。混合动力汽车、纯电动汽车和光伏储能逆变器对欧出口分别约30.1%、27.5%和26.1%。
当前欧美经济数据和市场状况如何?
美国地产数据不及预期,新屋开工、营建许可、建筑商信心指数全面下滑。红皮书商业零售增速反弹,初请和续请失业金人数下降,职位空缺指数回升,汽油零售价走高。德国经济活动指数低位震荡。美国金融条件边际趋紧,美元对欧元离岸流动性趋松,对日元边际趋紧,高收益美元债最差利差走阔,美日利差走阔。欧元区金融条件基本持稳。
中欧贸易磋商存在哪些潜在风险?
欧盟贸易限制可能扩大至更多制造业品类,包括混合动力汽车、光伏逆变器、化工及塑料等,或引发进口配额、保障措施。相关商品占中国总出口不足1%,但对欧出口占中国对全球出口约24.6%,中国占欧盟相关商品进口约13.4%,其中光伏储能逆变器、纯电动汽车等双向依赖度高,可能对供应链安全和出口企业带来不确定性。
你可能感兴趣
纺织服装行业跟踪周报:海外资金流入与中美贸易磋商进展对纺服板块配置的影响
纺织服装东吴证券2019-02-17
储能行业更新 国内和海外行业需求端仍偏积极 短期股价波动主要受中欧贸易争端和各类传言影响
未知机构2026-09-13
基础化工行业周报2018年4月份第1期周报:中美贸易摩擦潜在影响分化,轮胎底部向好
基础化工东兴证券2018-04-02
联讯策略周报2019年第23期:中美贸易磋商重启,“七翻身”有望上演
联讯证券2019-06-30
策略周报2019年第47期:警惕通胀预期发散,关注贸易磋商进展
山西证券2019-11-16
海外宏观周报(2025年第36期):如何看中美新一轮关税与贸易反制措施升级
民银国际2025-10-13
通信行业周报:中美重启贸易磋商,美国呼吁本国企业与华为继续合作
信息技术财通证券2019-07-14
中美贸易争端(第1期):中美贸易争端最新进展
商贸零售冯氏集团2018-03-14
新一轮中美经贸磋商点评:取得实质性进展对市场潜在影响探讨
国信证券2019-10-12
宏观点评:8月出口大超预期的背后-兼论中欧贸易摩擦的影响
国盛证券2026-09-09