猜你想问
这份研报的核心内容是什么?
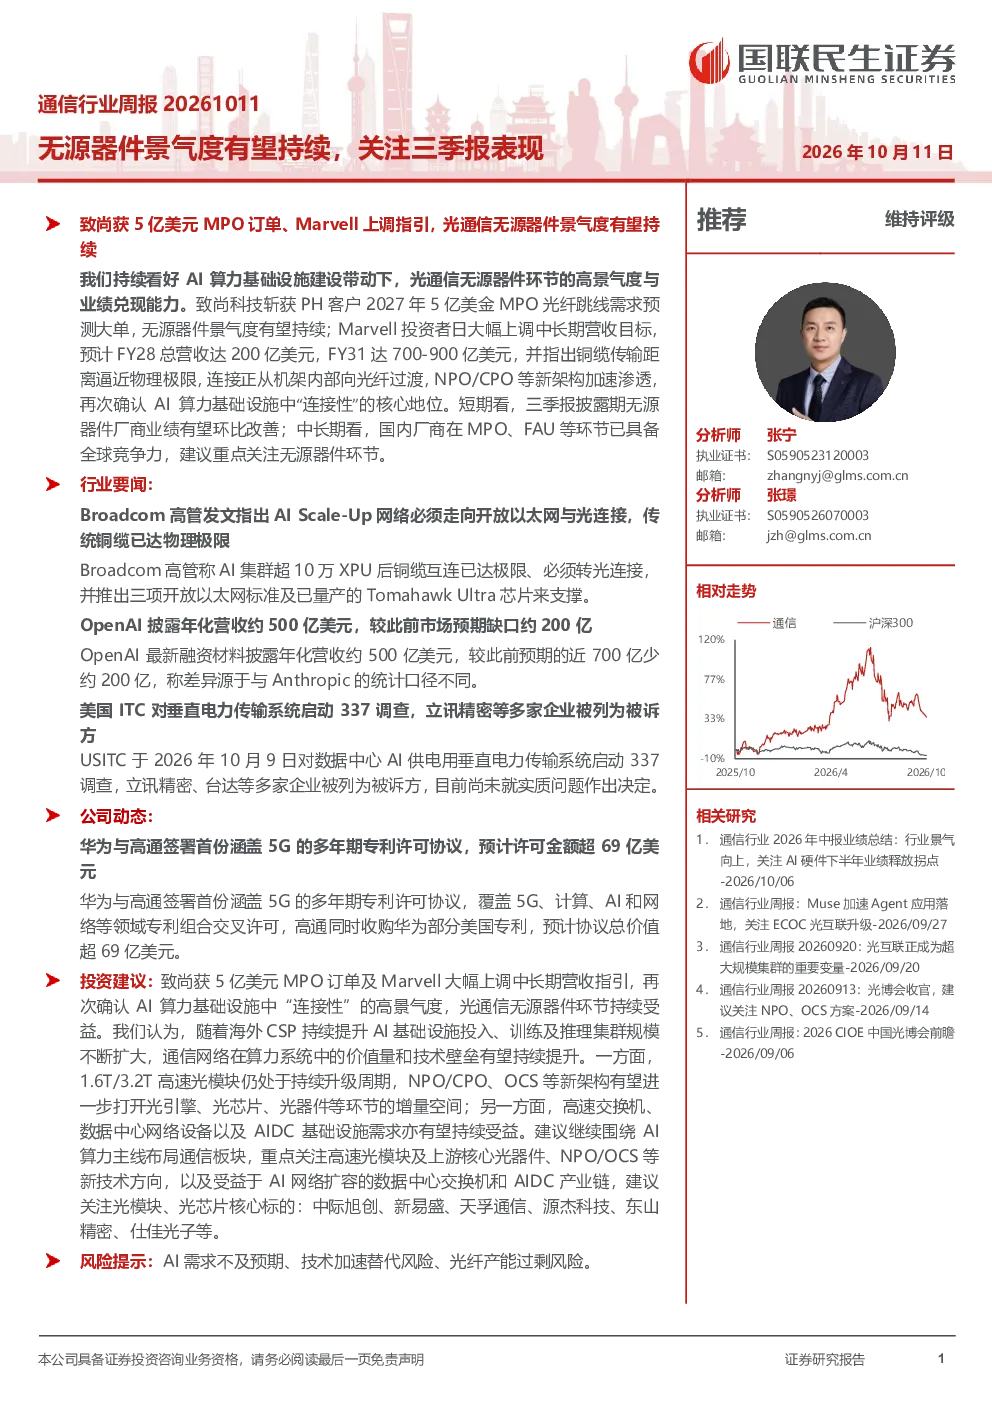
本报告指出光通信无源器件景气度持续,AI算力基础设施建设推动市场高景气,致尚科技获PH客户5亿美元MPO订单印证强劲需求。Marvell上调指引,预计FY28至FY31总营收达700-900亿美元,确认连接性核心地位,NPO/CPO等新技术加速渗透。短期业绩支撑方面,三季报披露期无源器件厂商业绩有望环比改善,受益于AI数据中心建设需求。中长期成长逻辑在于NPO、CPO等新型封装架构加速渗透,国内厂商在MPO、FAU等环节具备全球竞争力,光链路价值量提升。
无源器件行业的发展趋势如何?
无源器件行业正经历重要发展趋势。AI算力基础设施建设是主要驱动力,推动光通信无源器件持续高景气。Marvell的业绩指引上调进一步确认了连接性技术的核心地位,预计未来几年营收将大幅增长。NPO、CPO等新型封装架构正加速渗透,替代传统技术,为行业带来新的增长点。国内厂商在MPO、FAU等环节已具备全球竞争力,光链路价值量提升也将促进行业增长。这些趋势共同构成了无源器件行业的中长期成长逻辑。
研报建议关注哪些方向?
本报告建议围绕AI算力主线布局通信板块,重点关注高速光模块及上游核心光器件、NPO/OCS等新技术方向,以及数据中心交换机和AIDC产业链。具体而言,应关注光通信无源器件领域的技术创新和应用拓展,特别是NPO、CPO等新型封装架构的发展。同时,国内厂商在MPO、FAU等环节的全球竞争力也值得关注。此外,AI数据中心建设需求将为行业带来短期业绩支撑,三季报披露期相关企业值得关注。
当前无源器件市场的现状如何?
当前无源器件市场处于高景气度阶段,主要得益于AI算力基础设施建设的强劲需求。AI数据中心建设推动光通信无源器件需求持续增长,市场表现强劲。Marvell等企业的业绩指引上调也反映了行业的高增长潜力。短期内,三季报披露期无源器件厂商业绩有望环比改善,进一步印证市场现状的积极态势。中长期来看,NPO、CPO等新型封装架构的加速渗透将为市场带来更多增长机会。
研报提示哪些风险?
本报告提示了AI需求不及预期、技术加速替代风险、光纤产能过剩风险等潜在风险。首先,AI需求若不及预期,可能影响光通信无源器件的市场表现。其次,新技术如NPO、CPO等加速渗透可能带来技术替代风险,需要关注技术路线的变化。此外,光纤产能过剩也可能对行业价格和利润率产生影响。这些风险需要投资者密切关注,并在投资决策中充分考虑。