猜你想问
这份研报主要讲了什么内容?
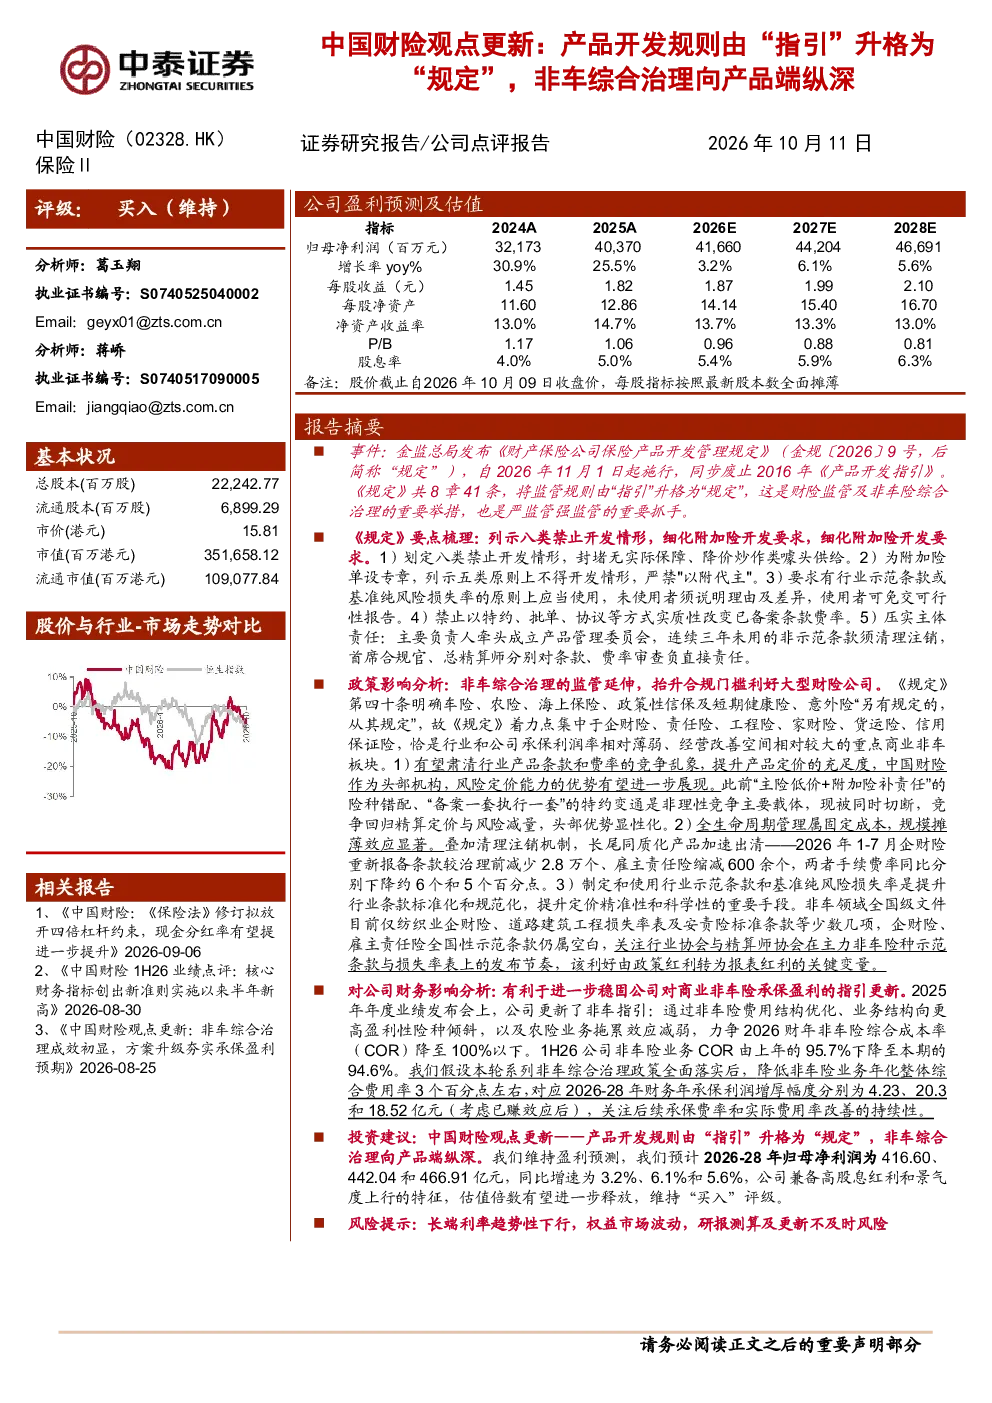
这份研报主要分析了金监总局发布的《财产保险公司保险产品开发管理规定》,将监管规则由“指引”升格为“规定”,重点针对企财险、责任险、工程险等非车险种,旨在肃清行业产品条款和费率的竞争乱象,提升产品定价的充足度。规定要点包括划定禁止开发情形、附加险单开发限制、行业示范条款使用要求、禁止改变备案条款费率以及压实主体责任等。政策影响分析指出,非车综合治理将抬升合规门槛利好大型财险公司,有望肃清行业竞争乱象,提升产品定价充足度,中国财险作为头部机构,风险定价能力优势有望进一步展现。此前非理性竞争的主要载体如“主险低价+附加险补责任”、“备案一套执行一套”的特约变通将被切断,竞争回归精算定价与风险减量,头部优势显性化。通过清理注销机制,长尾同质化产品加速出清,企财险、雇主责任险手续费率有望下降。
非车险行业未来发展趋势如何?
非车险行业未来发展趋势将更加注重合规与科学定价。随着金监总局发布《财产保险公司保险产品开发管理规定》,行业监管从“指引”升格为“规定”,非车险产品开发将面临更严格的合规要求。此前存在的“主险低价+附加险补责任”、“备案一套执行一套”等非理性竞争行为将被有效遏制,市场竞争将回归精算定价与风险减量的轨道。行业示范条款和基准纯风险损失率的使用将提升条款标准化和规范化水平,促进定价精准性和科学性。此外,全生命周期管理和清理注销机制将加速长尾同质化产品出清,推动行业向高质量发展转型。头部财险公司将凭借其风险定价能力和规模优势,进一步巩固市场地位。行业协会与精算师协会在发布主力非车险种示范条款与损失率表方面将发挥关键作用,这将直接影响行业竞争格局和盈利水平。
研报重点分析了哪些方向?
研报重点分析了金监总局新规对非车险行业的监管影响及市场效应。首先,梳理了新规的核心内容,包括禁止开发情形、附加险单限制、示范条款使用要求、备案条款费率一致性以及主体责任压实等关键条款。其次,评估了政策对行业竞争格局的影响,指出新规将有效遏制非理性竞争,提升产品定价充足度,利好大型财险公司,并推动头部优势显性化。再次,分析了新规对产品结构优化的促进作用,通过清理注销机制加速长尾同质化产品出清,预计企财险、雇主责任险手续费率将下降。此外,关注了行业示范条款与损失率表的发布节奏,认为这是政策红利转化为报表红利的关键变量。最后,结合中国财险的财务表现,探讨了新规对其非车险承保盈利的指引更新及未来财务增厚潜力。
当前非车险市场现状如何?
当前非车险市场存在产品条款和费率竞争乱象,部分公司通过“主险低价+附加险补责任”的险种错配、“备案一套执行一套”的特约变通等手段进行非理性竞争,导致产品定价不足、市场秩序混乱。金监总局发布新规旨在解决这些问题,通过划定禁止开发情形、限制附加险单开发、要求使用行业示范条款等措施,提升产品定价充足度,规范市场秩序。目前,非车险领域全国级示范条款和损失率表尚不完善,企财险、雇主责任险等主力险种仍属空白,行业标准化程度有待提高。新规的落地将加速长尾同质化产品出清,企财险、雇主责任险重新报备条款数量已显著减少,手续费率有所下降。市场竞争将逐步回归精算定价与风险减量,头部财险公司的优势将更加明显。
研报提到了哪些风险提示?
研报提示了与政策实施相关的风险。首先,长端利率趋势性下行可能影响保险公司的投资收益和产品定价。其次,权益市场波动可能影响保险公司投资组合的稳定性。此外,研报测算及更新不及时可能导致分析结果与实际情况存在偏差。政策实施效果也存在不确定性,例如行业示范条款与损失率表的发布节奏可能影响政策红利的释放速度。同时,新规对中小型财险公司的冲击可能大于大型公司,市场竞争格局可能进一步分化。最后,非车险业务转型过程中,费用结构优化和业务结构调整的效果可能不及预期,影响承保盈利改善的持续性。这些风险因素需要持续关注,以评估政策落地后的实际影响。