猜你想问
本周楼市成交数据有何亮点?
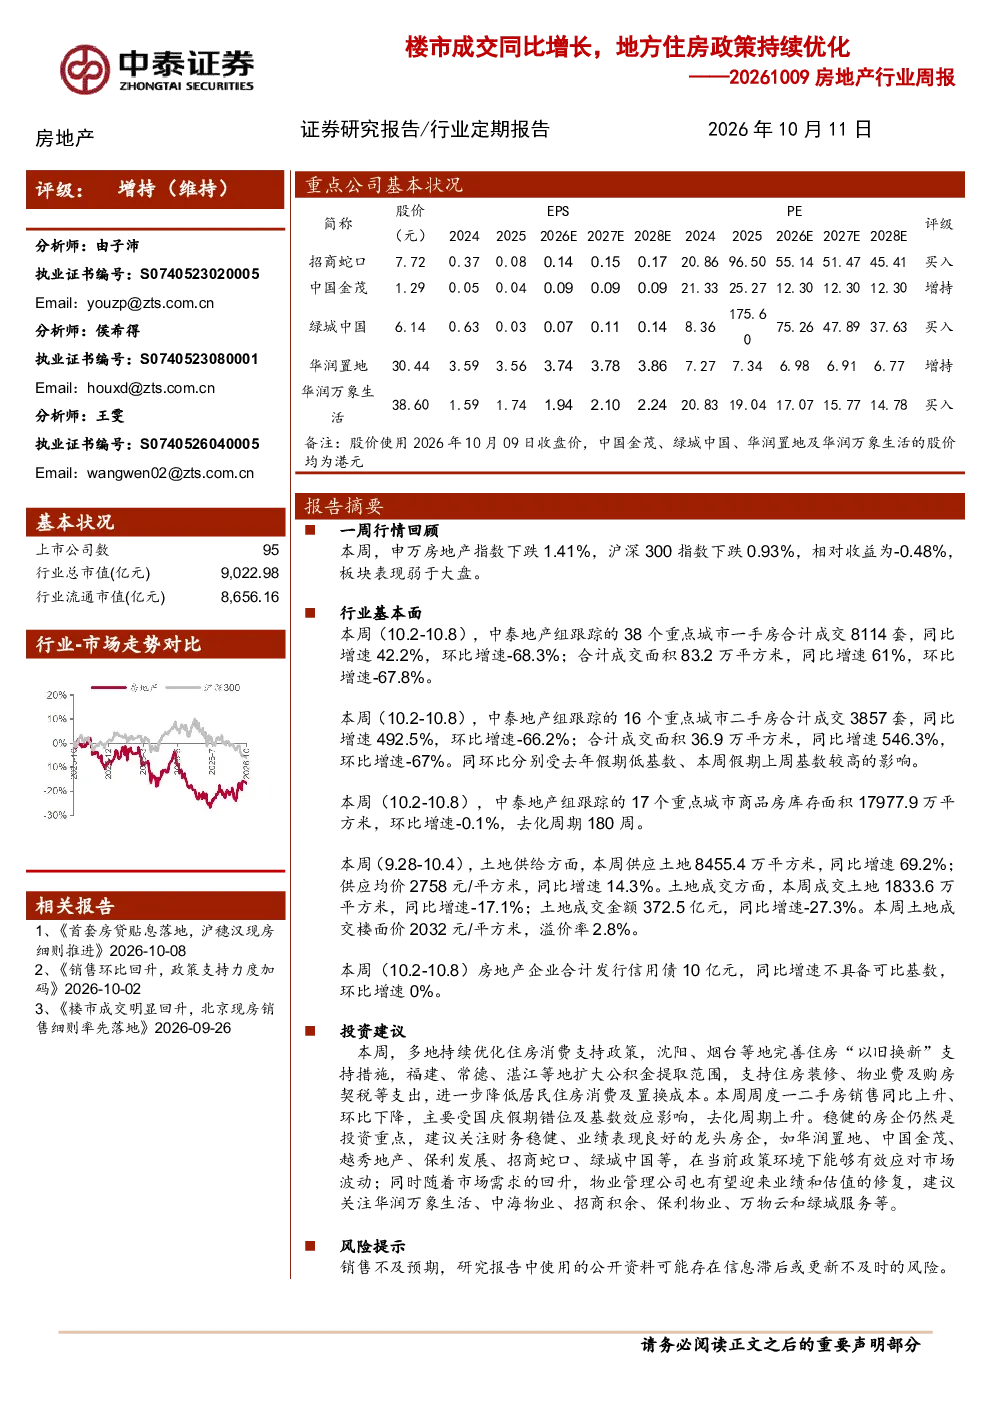
本周38个重点城市一手房成交8114套,同比增42.2%,成交面积83.2万平方米,同比增61%。二手房成交3857套,同比增492.5%,成交面积36.9万平方米,同比增546.3%。数据表明市场活跃度提升,但环比有所下降,需关注市场波动情况。
近期地方住房政策有哪些优化措施?
多地优化住房消费支持政策,如沈阳完善“以旧换新”措施,福建等地扩大公积金提取范围支持装修、物业费及契税支出。郑州拟将9个城市更新项目纳入项目库,总投资近40亿元。这些政策旨在刺激需求,促进市场平稳发展。
房地产行业基本面呈现哪些趋势?
行业基本面显示,重点城市库存面积环比降0.1%,去化周期180周。土地市场供应同比增69.2%,成交同比降17.1%。房地产企业信用债发行环比降83.25%。整体呈现供需两端变化,需持续关注市场动态。
本周房地产板块市场表现如何?
申万房地产指数下跌1.41%,表现弱于沪深300指数。个股方面,世联行、中交发展等涨幅居前,中天服务、金地集团等跌幅居前。板块整体表现疲软,但部分个股表现亮眼,需结合个股基本面分析。
研报提示哪些风险因素需要注意?
研报提示销售不及预期是主要风险,同时需关注公开资料信息滞后或更新不及时的风险。市场波动、政策变化等因素也可能影响行业表现,建议投资者谨慎评估风险。
你可能感兴趣
房地产行业周报:新房二手房成交面积环比增长,北京进一步优化调整住房限购政策
房地产开源证券2025-12-28
房地产市场周报(08.05-08.11):楼市销售季节性回调,地方政策持续优化
财信证券2024-08-12
房地产行业周报(2026年第16周):楼市成交同环比增加,深圳南山推出住房以旧换新补贴政策
房地产华创证券2026-04-21
房地产行业周报:二手房成交同比增长,地方因城施策持续推进
房地产开源证券2022-07-24
房地产行业研究周报:各地政策持续优化,二手房成交同比改善
房地产中泰证券2024-08-06
房地产行业周报:成交数据同比增长,南京郑州公积金政策优化
房地产开源证券2026-04-19
房地产行业周报:多地优化住房公积金政策,新房成交累计降幅扩大
房地产华创证券2025-08-27
房地产行业周报:多地优化住房公积金政策,一二手房成交小幅波动
房地产中泰证券2025-06-21
行业周报:二手房成交面积环比上升,地方楼市宽松政策持续出台
房地产开源证券2023-08-13
房地产行业周报(2026年第34周):楼市成交同环比增加,上海出台地产优化政策
房地产华创证券2026-08-25