核心观点
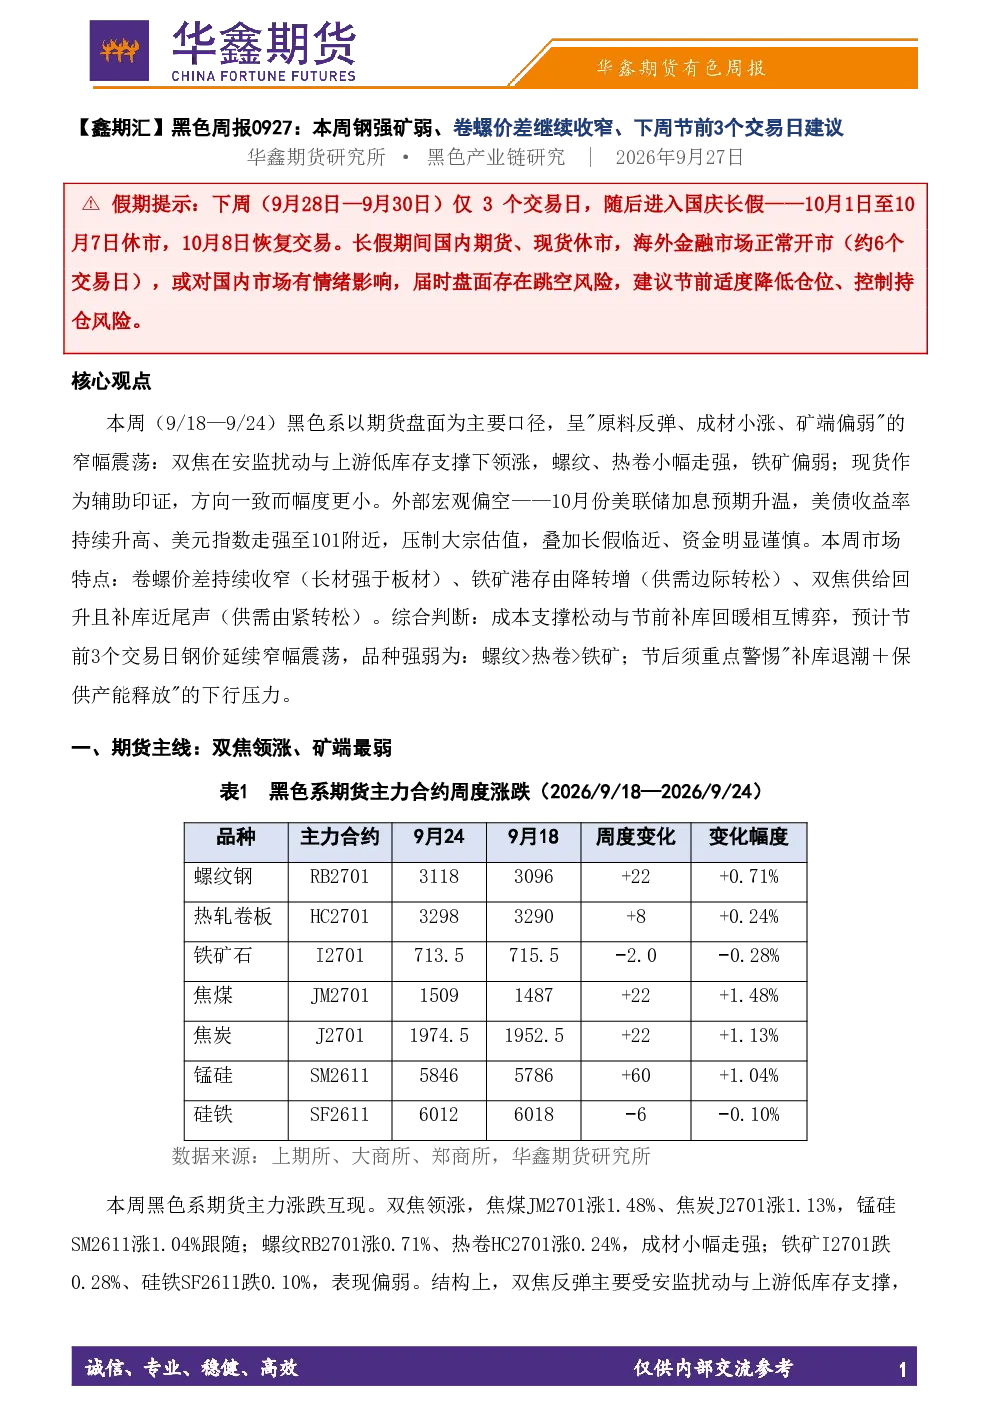
本周黑色系期货呈"原料反弹、成材小涨、矿端偏弱"的窄幅震荡,双焦领涨,螺纹、热卷小幅走强,铁矿偏弱。现货方向一致但幅度更小,卷螺价差持续收窄,铁矿港存由降转增,双焦供给回升且补库近尾声。外部宏观偏空,美联储加息预期升温,美债收益率升高、美元指数走强,压制大宗估值。预计节前钢价延续窄幅震荡,品种强弱为:螺纹>热卷>铁矿;节后需警惕"补库退潮+保供产能释放"的下行压力。
期货主线
- 双焦领涨(焦煤JM2701涨1.48%、焦炭J2701涨1.13%、锰硅SM2611涨1.04%),受安监扰动与上游低库存支撑,但在煤炭稳产保供背景下空间受限。
- 螺纹RB2701涨0.71%、热卷HC2701涨0.24%,成材小幅走强。
- 铁矿I2701跌0.28%、硅铁SF2611跌0.10%,受港存回升、疏港回落压制。
整体看,期货端已先行定价"成本支撑松动、需求边际转弱"。
现货
- 上海螺纹现货涨20元/吨至3260元/吨,上海热卷现货跌10元/吨至3300元/吨,曹妃甸PB粉跌4元/吨至696元/吨。
- 现货卷螺价差(热卷−螺纹)由70元/吨收窄至40元/吨,指向长材强于板材。
- 基差方面,螺纹基差约142元/吨,热卷基差由约20元/吨快速收窄至约2元/吨,期现几近平水;铁矿PB粉(折干)相对盘面维持升水、基差小幅收敛。
卷螺价差/铁矿港存/双焦供需
- 螺纹:产量降至165.35万吨(−5.0%),表需回升至208.85万吨(+10.1%),35城库存降至439.59万吨(−7.7%),供需缺口扩大至43.5万吨,去库显著加速。
- 热卷:产量285.70万吨(−0.3%),表需290.66万吨(+0.4%),33城库存354.70万吨(−2.1%),但钢厂库存累积至69.76万吨(+3.7%)。
- 铁矿:45港库存回升至16419.34万吨(+0.4%),钢厂进口矿9563.31万吨(+2.5%),疏港335.3万吨(−0.2%),铁水235.66万吨(−0.8%),补库动能减弱、需求自高位回落。
- 卷螺价差:现货由70元/吨收窄至40元/吨,期货由194元/吨收窄至180元/吨,现货价差处近两年约28%分位,明显偏低,关注均值回归机会。
- 铁矿港存:巴西矿累库大于澳矿,块矿+50.00万吨,供需边际转松。
- 双焦:焦化产能利用率升至69.74%,日均产量48.21万吨,焦企库存累积至580.60万吨,矿山精煤库存骤增至170.67万吨,供给逻辑松动,反弹空间受限。
节前3个交易日操作建议
- 建议:降仓位、控风险、轻单边、重对冲。
- 单边思路:螺纹回调做多,热卷区间操作,铁矿反弹沽空,双焦反弹沽空。
- 对冲与套利:多螺纹空铁矿(或空双焦),多热卷空螺纹(若板材需求改善)。
- 节前日历与事件:关注保证金比例调整,流动性下降,节后观察跳空幅度及库存、铁水数据,美国经济数据与美联储表态将主导宏观情绪。
风险提示
- 上行风险:煤炭保供不及预期、蒙煤流拍、旺季需求超预期、宏观转向宽松、地缘冲突升级。
- 下行风险:合规产能加速释放、钢厂利润修复后复产、节后补库退潮、海外流动性收紧。