猜你想问
星座品牌FY2Q27业绩表现如何?
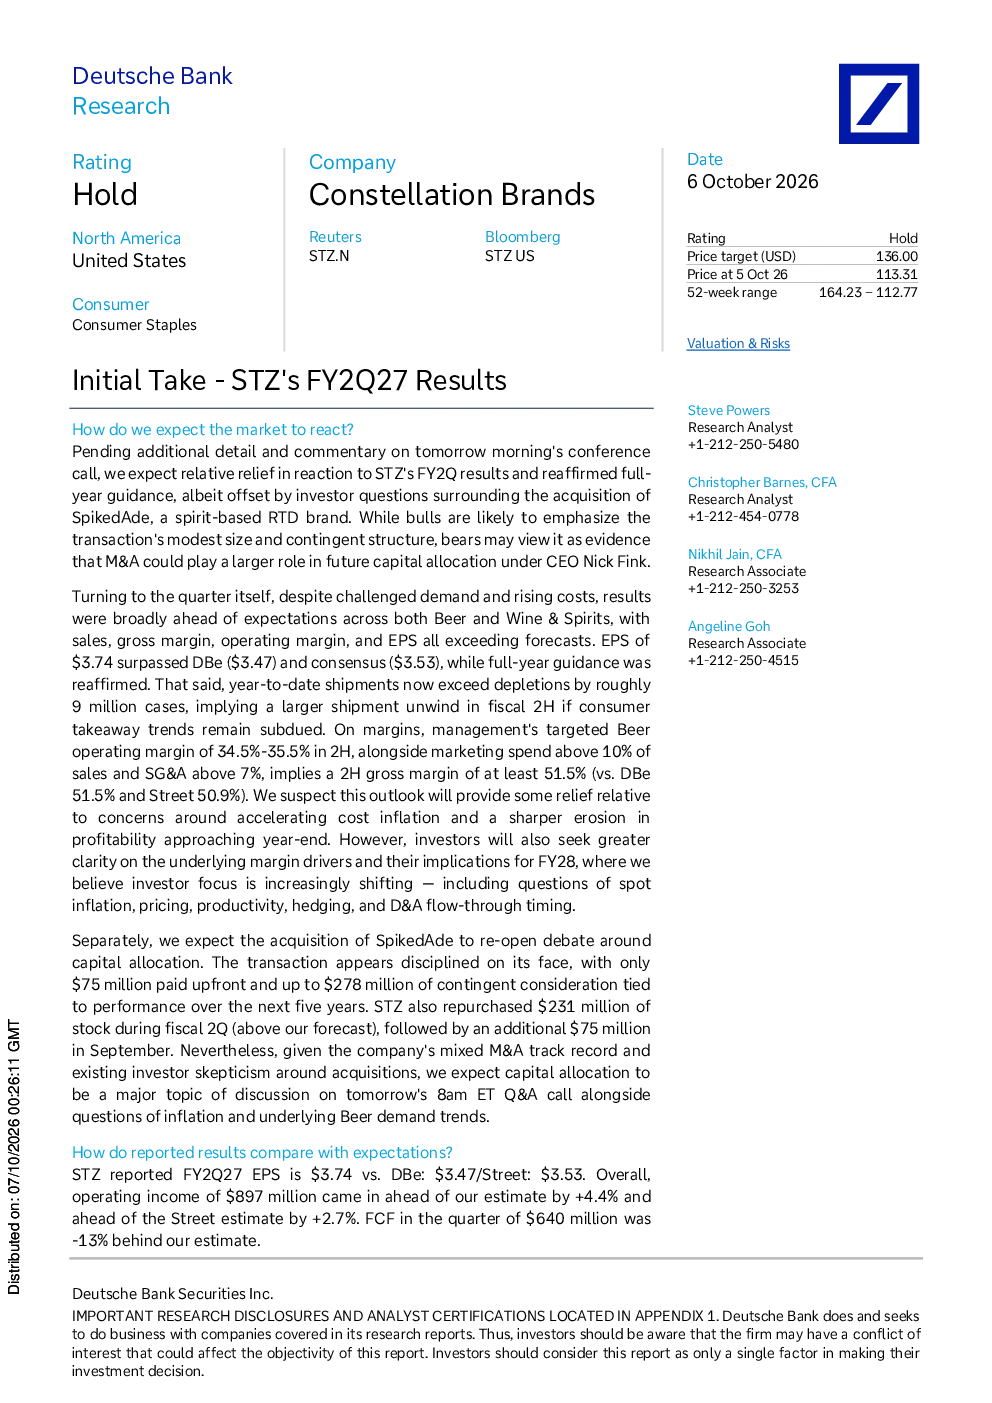
星座品牌在FY2Q27业绩中,啤酒和葡萄酒及烈酒业务均超出预期,销售、毛利率、营业利润率和每股收益均超过预期。每股收益为3.74美元,超过预期值(3.47美元)和街内预期(3.53美元)。公司重申了全年预期,包括调整后每股收益、啤酒和葡萄酒及烈酒业务的销售增长、营业利润率、经营现金流和自由现金流等关键指标。然而,公司当前的出货量已超过消耗量约900万箱,若消费者takeaway趋势保持subdued,则意味着在FY2H将出现更大的出货量unwind。在利润率方面,管理层目标在FY2H将啤酒营业利润率控制在34.5%-35.5%,同时营销支出占销售额的10%以上,SG&A占销售额的7%以上,这意味着FY2H的毛利率至少为51.5%。公司还收购了Spiked Ade品牌,该交易表面上看起来较为审慎,但鉴于公司混合的并购记录和现有投资者对并购的怀疑,预计资本配置将成为明天电话会议上的主要讨论话题。此外,投资者还将寻求更多关于利润率驱动因素及其对FY28影响的clarity,包括现货通胀、定价、生产力、对冲和D&A流通过程的timing等问题。
啤酒和葡萄酒行业发展趋势如何?
星座品牌FY2Q27业绩显示啤酒和葡萄酒及烈酒业务均超出预期,这反映了行业在高端化和多元化趋势下的增长潜力。公司重申全年预期,包括销售增长、营业利润率等关键指标,表明行业整体仍保持稳健。然而,公司出货量超过消耗量约900万箱,暗示行业可能面临库存调整压力,若消费者takeaway趋势放缓,FY2H可能出现更大的出货量unwind。此外,公司收购Spiked Ade品牌,显示行业在产品创新和品牌扩张方面的持续投入。行业未来发展趋势将受宏观经济、消费者偏好变化、法规政策及竞争格局等多重因素影响,投资者需关注行业整合、产品创新和渠道多元化等方向。
报告重点分析了哪些方面?
报告重点分析了星座品牌FY2Q27业绩表现,特别是啤酒和葡萄酒及烈酒业务的超额增长,以及销售、毛利率、营业利润率和每股收益等关键指标的超出预期情况。报告还详细解读了公司重申的全年预期,包括调整后每股收益、销售增长、营业利润率、经营现金流和自由现金流等。此外,报告关注了公司当前的出货量超过消耗量约900万箱的问题,以及若消费者takeaway趋势放缓可能导致的FY2H出货量unwind风险。在利润率方面,报告分析了管理层目标在FY2H将啤酒营业利润率控制在34.5%-35.5%的策略,以及营销支出和SG&A占销售额的比例要求,这意味着FY2H的毛利率至少为51.5%。最后,报告还探讨了公司收购Spiked Ade品牌及其对资本配置的影响,以及投资者对并购的怀疑情绪。
当前市场现状如何判断?
当前市场现状显示星座品牌FY2Q27业绩强劲,啤酒和葡萄酒及烈酒业务均超出预期,每股收益达到3.74美元,超过预期值和街内预期。公司重申全年预期,表明市场对公司未来业绩仍有信心。然而,公司出货量超过消耗量约900万箱,暗示市场可能面临库存积压风险,若消费者takeaway趋势放缓,FY2H可能出现更大的出货量unwind。在利润率方面,管理层目标在FY2H将啤酒营业利润率控制在34.5%-35.5%,同时营销支出占销售额的10%以上,SG&A占销售额的7%以上,这意味着FY2H的毛利率至少为51.5%。此外,公司收购Spiked Ade品牌,显示市场在产品创新和品牌扩张方面的活跃度,但投资者对并购的怀疑情绪仍需关注。市场整体仍保持稳健,但需警惕库存调整和竞争加剧带来的风险。
研报有哪些风险提示?
研报提示星座品牌FY2Q27业绩虽强劲,但仍面临潜在风险。首先,公司出货量超过消耗量约900万箱,若消费者takeaway趋势放缓,FY2H可能出现更大的出货量unwind,导致库存压力增大。其次,管理层目标在FY2H将啤酒营业利润率控制在34.5%-35.5%,同时营销支出占销售额的10%以上,SG&A占销售额的7%以上,这意味着FY2H的毛利率至少为51.5%,若无法达成,可能影响公司盈利能力。此外,公司收购Spiked Ade品牌,虽显示产品创新和品牌扩张的积极态度,但鉴于公司混合的并购记录和现有投资者对并购的怀疑情绪,预计资本配置将成为明天电话会议上的主要讨论话题,可能引发市场对公司战略方向的担忧。最后,投资者还需关注行业整合、产品创新和渠道多元化等方向,这些因素可能影响公司未来的发展。