猜你想问
Marico印度业务增长情况如何?
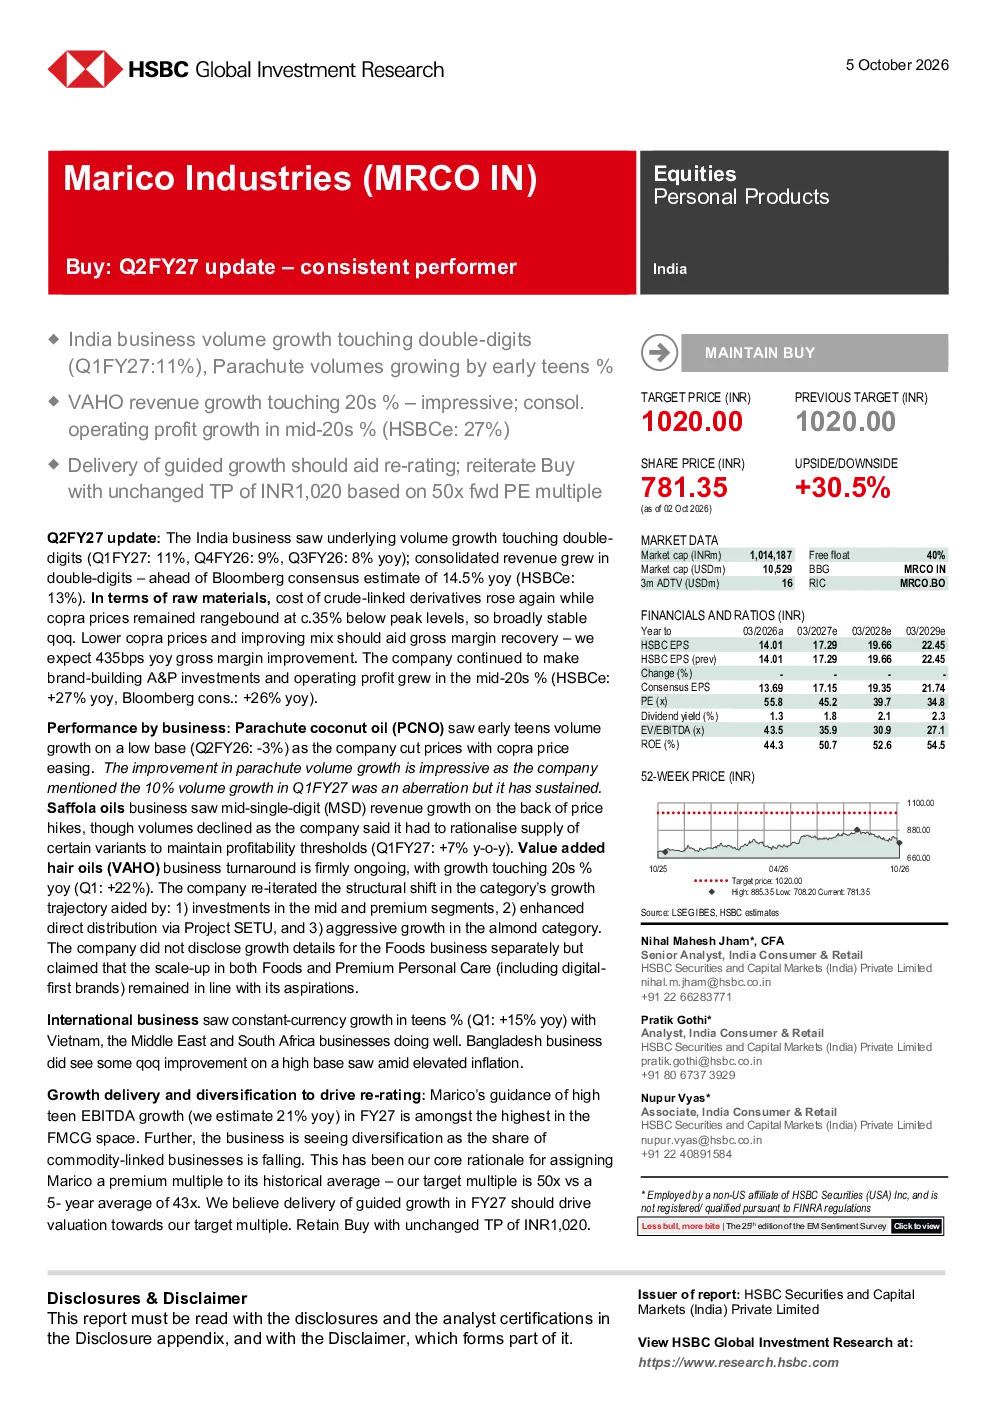
Marico印度业务量增长达到两位数(Q1FY27: 11%),其中Parachute液体椰子油销量增长早个位数(Q2FY26: -3%),VAHO(增值护发油)业务增长达到20%以上(Q1: +22%)。公司预计2027财年EBITDA增长将达18%(HSBC估计为21%)。
Marico财务表现有哪些亮点?
Marico合并总收入增长达到两位数,超出彭博一致预期(14.5%)。公司继续进行品牌建设方面的广告和促销投资,运营利润增长在20%以上(HSBC估计为27%)。Parachute液体椰子油在低基数上实现早个位数增长,得益于价格下调和椰子价格缓解。Saffola油业务收入增长在个位数(Q1FY27: +7%),但销量下降,公司表示需要调整某些产品的供应以维持盈利水平。VAHO业务转型持续推进,增长达到20%以上。食品业务增长情况未单独披露,但公司表示规模扩张符合预期。
Marico国际业务发展情况怎样?
Marico国际业务在恒定货币下增长达到两位数(Q1: +15%),越南、中东和南非业务表现良好。孟加拉国业务在高基数下有所改善,但受通货膨胀影响。公司采用市盈率估值方法,目标市盈率为50倍,高于其2019年以来的平均市盈率43倍。目标价格为1020印度卢比,隐含30.5%的上行空间。
Marico报告对行业有何启示?
Marico的激进式非有机扩张和多元化战略在快速消费品领域突出,值得交易溢价。Parachute液体椰子油在低基数上实现早个位数增长,得益于价格下调和椰子价格缓解。Saffola油业务收入增长在个位数(Q1FY27: +7%),但销量下降,公司表示需要调整某些产品的供应以维持盈利水平。VAHO业务转型持续推进,增长达到20%以上。食品业务增长情况未单独披露,但公司表示规模扩张符合预期。
Marico报告提示哪些风险?
Marico报告提示的主要风险包括椰子价格剧烈波动、Saffola油销量增长不及预期以及地缘政治风险或竞争影响国际业务表现。公司预计2027财年业绩符合指引,将推动估值向目标市盈率靠拢。维持买入评级,但需关注上述风险因素可能对公司业绩和估值造成的影响。