猜你想问
这份报告的核心内容是什么?
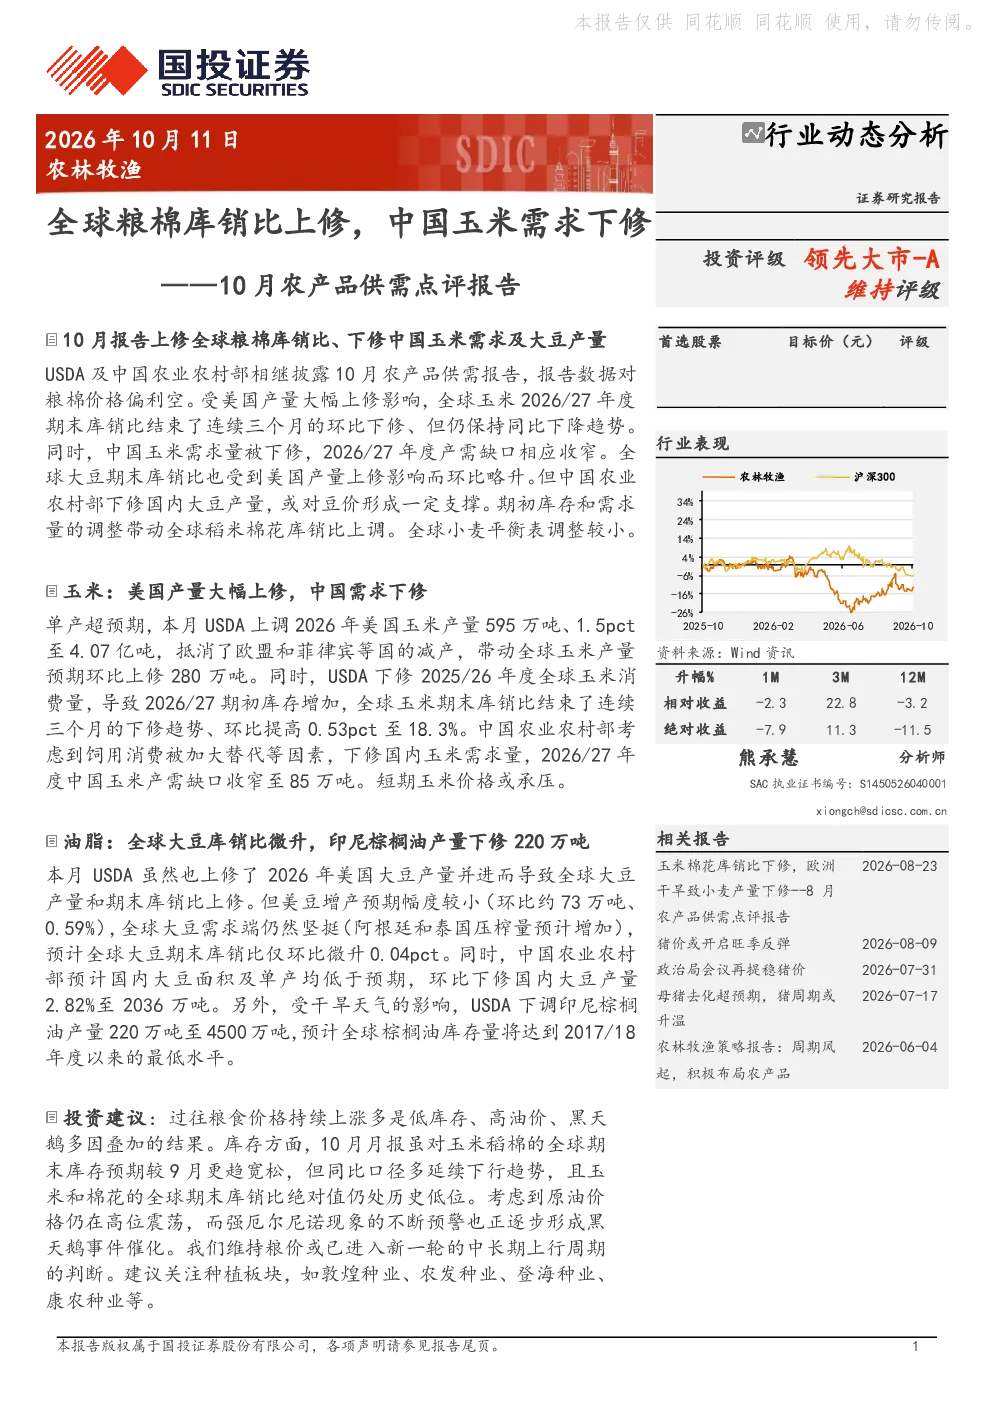
USDA及中国农业农村部相继披露10月农产品供需报告,对粮棉价格偏利空。全球玉米2026/27年度期末库销比结束连续三个月环比下修,但仍保持同比下降趋势,主要受美国产量大幅上修影响;中国玉米需求量被下修,2026/27年度产需缺口收窄至85万吨。全球大豆期末库销比环比略升,但中国农业农村部下修国内大豆产量至2036万吨,或对豆价形成支撑。期初库存和需求量调整带动全球稻米棉花库销比上调,全球小麦平衡表调整较小。
农产品赛道未来发展趋势如何?
报告显示全球玉米产量预期环比上修280万吨,期末库销比环比提高0.53pct至18.3%,中国玉米需求量被下修,产需缺口收窄。全球大豆产量和期末库销比上修,但增幅较小。印尼棕榈油产量下调220万吨至4500万吨,全球棕榈油库存量将达2017/18年度以来最低水平。维持粮价或已进入新一轮中长期上行周期的判断。
报告中重点分析了哪些方向?
报告重点分析了全球玉米和大豆的供需变化,特别是美国产量调整对全球玉米库销比的影响,以及中国玉米需求量下修导致产需缺口收窄。同时关注了全球大豆期末库销比微升和中国大豆产量下修至2036万吨的情况,以及印尼棕榈油产量下调对全球棕榈油库存的影响。
当前农产品市场现状如何判断?
全球玉米产量预期环比上修,期末库销比提高,但中国玉米需求量下修导致产需缺口收窄。全球大豆产量和期末库销比上修,但增幅较小,需求端仍坚挺。印尼棕榈油产量下调,全球棕榈油库存量将达2017/18年度以来最低水平。期初库存和需求量调整带动全球稻米棉花库销比上调。
这份报告有哪些风险提示?
农产品价格表现不及预期,政策管控农产品价格,企业经营不及预期。报告显示全球玉米和大豆产量调整对价格有影响,但最终价格表现受多种因素制约,需警惕政策变动和企业经营风险。
你可能感兴趣
USDA再度下修全球玉米库销比,关注厄尔尼诺影响——9月农产品供需点评报告
农林牧渔国投证券2026-09-16
2026年9月农产品供需点评报告:USDA再度下修全球玉米库销比,关注厄尔尼诺影响
农林牧渔国投证券2026-09-16
农林牧渔行业动态分析:8月农产品供需点评报告——玉米棉花库销比下修,欧洲干旱致小麦产量下修
农林牧渔国投证券2026-08-23
玉米棉花库销比下修,欧洲干旱致小麦产量下修——8月农产品供需点评报告
农林牧渔国投证券2026-08-23
美国农业部(USDA)月度供需报告数据分析专题:全球大豆压榨量环比调增,中国玉米进口预估进一步下修
农林牧渔国信证券2025-03-16
农林牧渔:2016年1月USDA农产品供需报告:大豆玉米继续下修产量,供需格局持续改善
农林牧渔中泰证券2016-01-17
农林牧渔:2015年1月USDA农产品供需报告-美玉米产量下修,后市关注巴西干旱影响
农林牧渔中泰证券2015-01-13
电子行业周报:WSTS下修全球半导体销额增速,Meta将于10月发布VR新品
电子设备国信证券2022-08-28
农林牧渔:2015年10月USDA农产品供需报告-全球大豆延续增产预期,关注玉米与糖减产
农林牧渔中泰证券2015-10-11
农业部2022年10月中国农产品供需形势报告:玉米、大豆价格高位持续,优选种业标的
农林牧渔国泰君安证券2022-10-13