猜你想问
USDA9月供需报告主要说了什么?
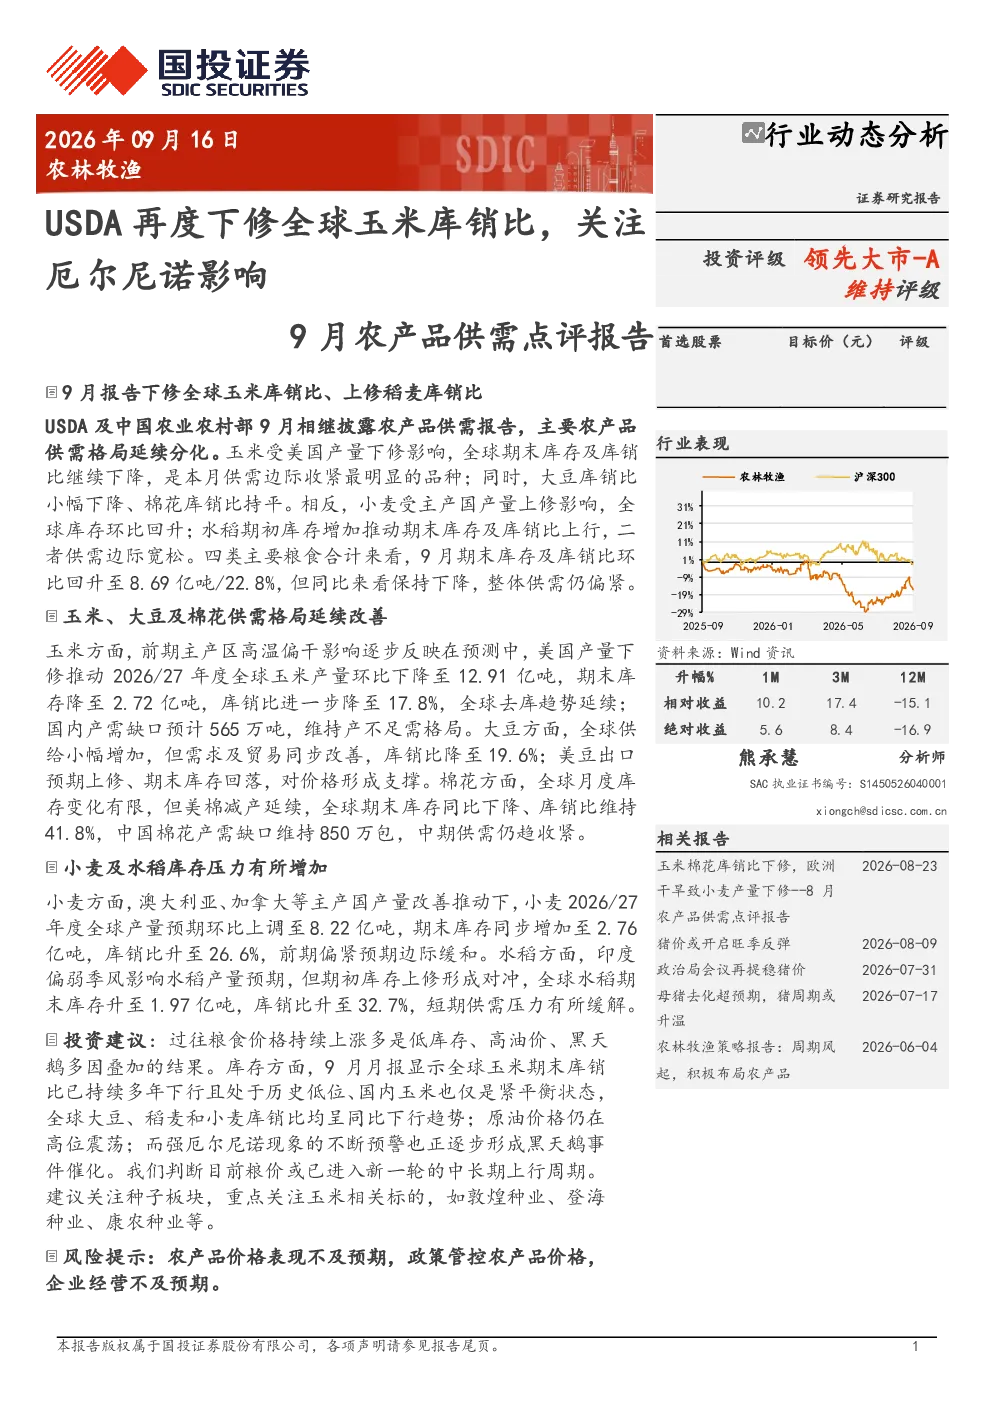
USDA及中国农业农村部9月供需报告显示,主要农产品供需格局延续分化。玉米受美国产量下修影响,全球期末库存及库销比继续下降,是本月供需边际收紧最明显的品种;国内产需缺口预计565万吨,维持产不足需格局。大豆库销比小幅下降、棉花库销比持平,供需格局延续改善。小麦受主产国产量上修影响,全球库存环比回升;水稻期初库存增加推动期末库存及库销比上行,二者供需边际宽松。四类主要粮食合计来看,9月期末库存及库销比环比回升至8.69亿吨/22.8%,但同比来看保持下降,整体供需仍偏紧。
农产品行业未来发展趋势如何?
农产品行业未来发展趋势呈现分化格局。玉米方面,全球产量及库存持续下降,库销比降至17.8%,国内产需缺口预计565万吨,维持产不足需格局,价格受供需收紧支撑。大豆方面,全球供给小幅增加但需求及贸易同步改善,库销比降至19.6%,美豆出口预期上修、期末库存回落,价格形成支撑。棉花方面,美棉减产延续,全球期末库存同比下降、库销比维持41.8%,中国棉花产需缺口维持850万包,中期供需仍趋收紧。小麦和水稻短期供需压力有所缓解,但整体农产品供需仍偏紧,价格或进入新一轮中长期上行周期。
报告中重点分析了哪些品种?
报告中重点分析了玉米、大豆、棉花、小麦和水稻五种主要农产品。玉米是全球供需边际收紧最明显的品种,美国产量下修推动全球产量环比下降至12.91亿吨,期末库存降至2.72亿吨,库销比进一步降至17.8%;国内产需缺口预计565万吨,维持产不足需格局。大豆全球供给小幅增加但需求及贸易同步改善,库销比降至19.6%,美豆出口预期上修、期末库存回落,对价格形成支撑。棉花全球月度库存变化有限,但美棉减产延续,全球期末库存同比下降、库销比维持41.8%,中国棉花产需缺口维持850万包,中期供需仍趋收紧。小麦全球库存环比回升,库销比升至26.6%,前期偏紧预期边际缓和。水稻全球期末库存升至1.97亿吨,库销比升至32.7%,短期供需压力有所缓解。
当前农产品市场整体状况如何?
当前农产品市场整体供需格局延续分化,整体供需仍偏紧。玉米是全球供需边际收紧最明显的品种,全球期末库存及库销比继续下降,国内产需缺口预计565万吨,维持产不足需格局。大豆全球供给小幅增加但需求及贸易同步改善,库销比降至19.6%,美豆出口预期上修、期末库存回落,对价格形成支撑。棉花全球月度库存变化有限,但美棉减产延续,全球期末库存同比下降、库销比维持41.8%,中国棉花产需缺口维持850万包,中期供需仍趋收紧。小麦全球库存环比回升,库销比升至26.6%,前期偏紧预期边际缓和。水稻全球期末库存升至1.97亿吨,库销比升至32.7%,短期供需压力有所缓解。四类主要粮食合计来看,9月期末库存及库销比环比回升至8.69亿吨/22.8%,但同比来看保持下降。
这份研报有哪些风险提示?
这份研报提示了农产品价格表现不及预期、政策管控农产品价格、企业经营不及预期等风险。农产品价格受多种因素影响,如产量变化、需求波动、国际贸易政策等,若市场供需关系发生重大变化或政策调控加强,可能导致价格表现不及预期。此外,政策管控农产品价格也可能影响市场供需平衡和企业经营效益。企业经营方面,若农企面临成本上升、销售渠道受阻等问题,可能影响其盈利能力。投资者需关注这些风险因素,谨慎评估投资决策。