猜你想问
这份研报的核心内容是什么?
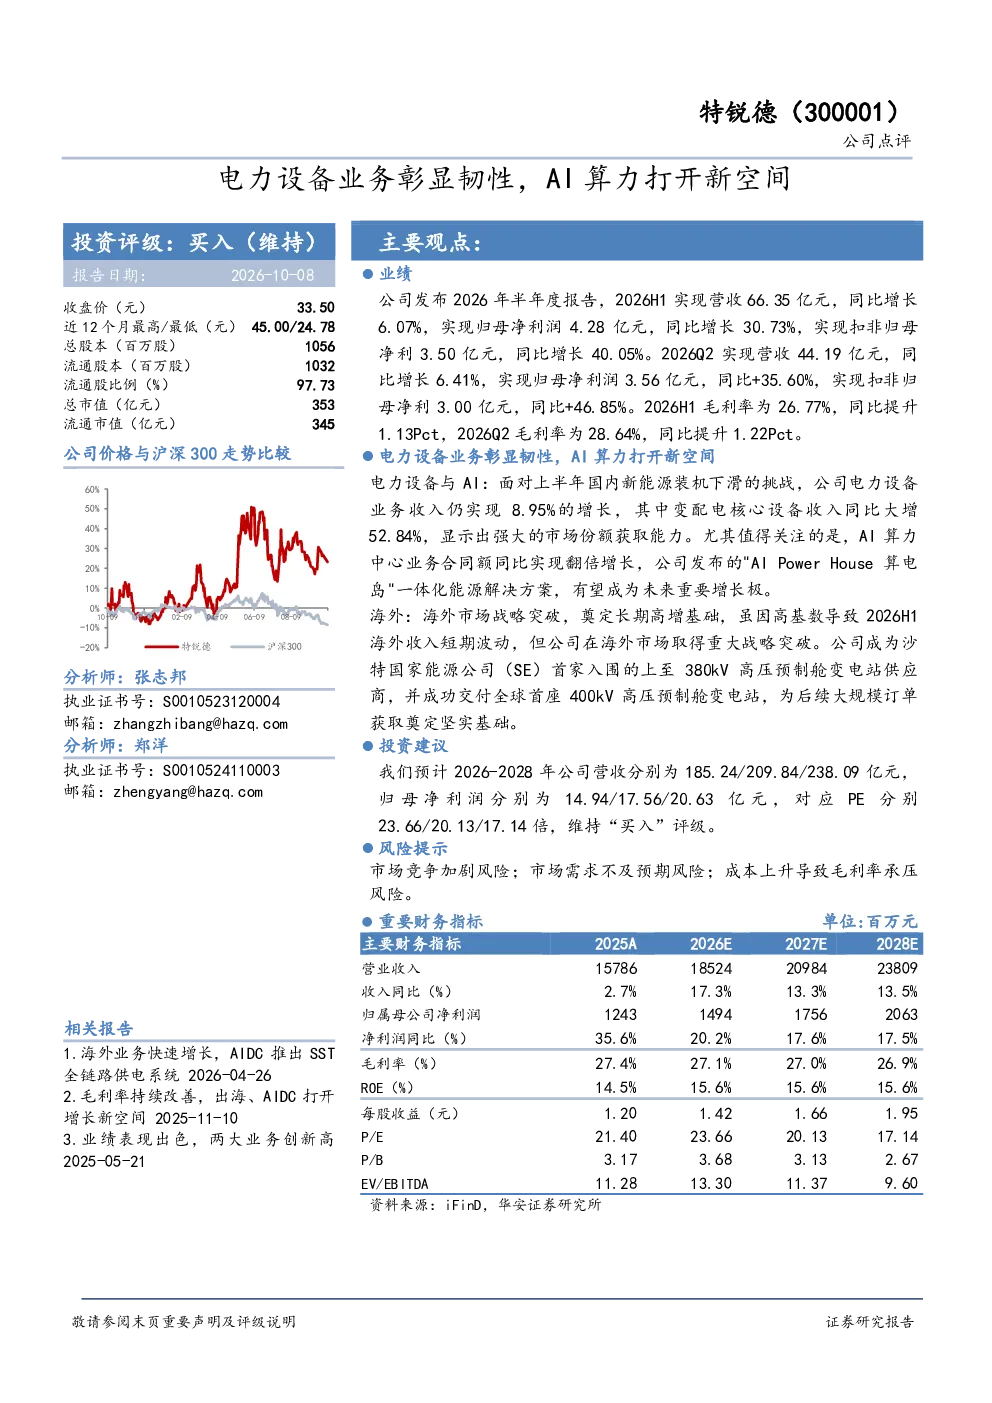
本报告分析300001特锐德2026年上半年业绩表现,显示公司营收66.35亿元(+6.07%),归母净利润4.28亿元(+30.73%)。电力设备业务增长8.95%,变配电核心设备收入大增52.84%。AI算力中心合同额同比翻倍,海外市场取得重大突破,成为沙特SE首家供应商并交付全球首座400kV高压预制舱变电站。公司毛利率持续提升,H1和Q2分别达26.77%和28.64%。
电力设备行业发展趋势如何?
尽管国内新能源装机下滑,电力设备行业仍保持增长韧性。本报告显示,特锐德电力设备业务增长8.95%,变配电核心设备收入同比大增52.84%,体现市场竞争力。AI算力需求激增,为行业带来新增长空间,特锐德“AI Power House 算电岛”解决方案或成行业标杆。海外市场拓展加速,沙特SE项目及全球首座400kV高压预制舱变电站交付,预示着国际化布局的深化。
报告重点分析了哪些方向?
报告重点分析特锐德业绩稳健增长,毛利率持续改善,电力设备业务韧性突出。AI算力及海外市场成为新增长引擎,预计未来三年营收和利润将保持乐观增长。报告还关注公司成本控制能力,以及市场竞争、市场需求和成本压力等风险因素。
当前电力设备市场现状如何?
当前电力设备市场呈现多元发展趋势,新能源装机虽放缓但行业整体仍保持增长。AI算力需求爆发式增长,成为行业新风口。市场竞争加剧,头部企业如特锐德凭借技术优势和市场份额优势保持领先。海外市场拓展成为重要增长点,特锐德在沙特SE项目及全球首座400kV高压预制舱变电站的交付,显示其国际化竞争力。
研报提示了哪些风险?
研报提示市场竞争加剧可能导致价格压力,市场需求不及预期可能影响订单增长,成本上升可能压缩毛利率空间。此外,技术迭代快速可能要求企业持续投入研发,政策变化也可能对行业产生影响。公司需关注这些风险因素,保持战略灵活性和技术领先优势。
你可能感兴趣
乘AI东风加强算力业务布局,第二增长曲线打开新空间
信息技术山西证券2024-07-24
福斯特(603806):2024年年报点评:胶膜龙头彰显盈利韧性,电子及功能材料业务打开成长空间
中泰证券2025-04-11
华泰电子华正新材AI算力核心封装材料突围者ABF国产替代打开成长空间
未知机构2025-03-27
2022年报点评:AI算力打开新空间,订单有望回暖
电子设备华创证券2023-04-04
红板科技(603459.SH)高端PCB隐形冠军,AI算力打开新成长空间
电子设备国盛证券2026-07-31
国盛电子 红板科技 高端PCB隐形冠军 AI算力打开新成长空间
未知机构2026-08-09
京东方A(000725.SZ)2026年半年报点评:营收净利双增,AI算力前沿布局打开新空间
国联民生证券2026-08-29
财报点评业绩表现亮眼,AI算力+海外市场打开新成长空间
东方财富2026-09-28
智微智能AI算力高景气驱动业绩超预期智算业务打开成长空间
未知机构2026-07-08
Q2业绩显著提速,AI算力打开新空间
国信证券2026-09-08