猜你想问
本周量化基金业绩如何?
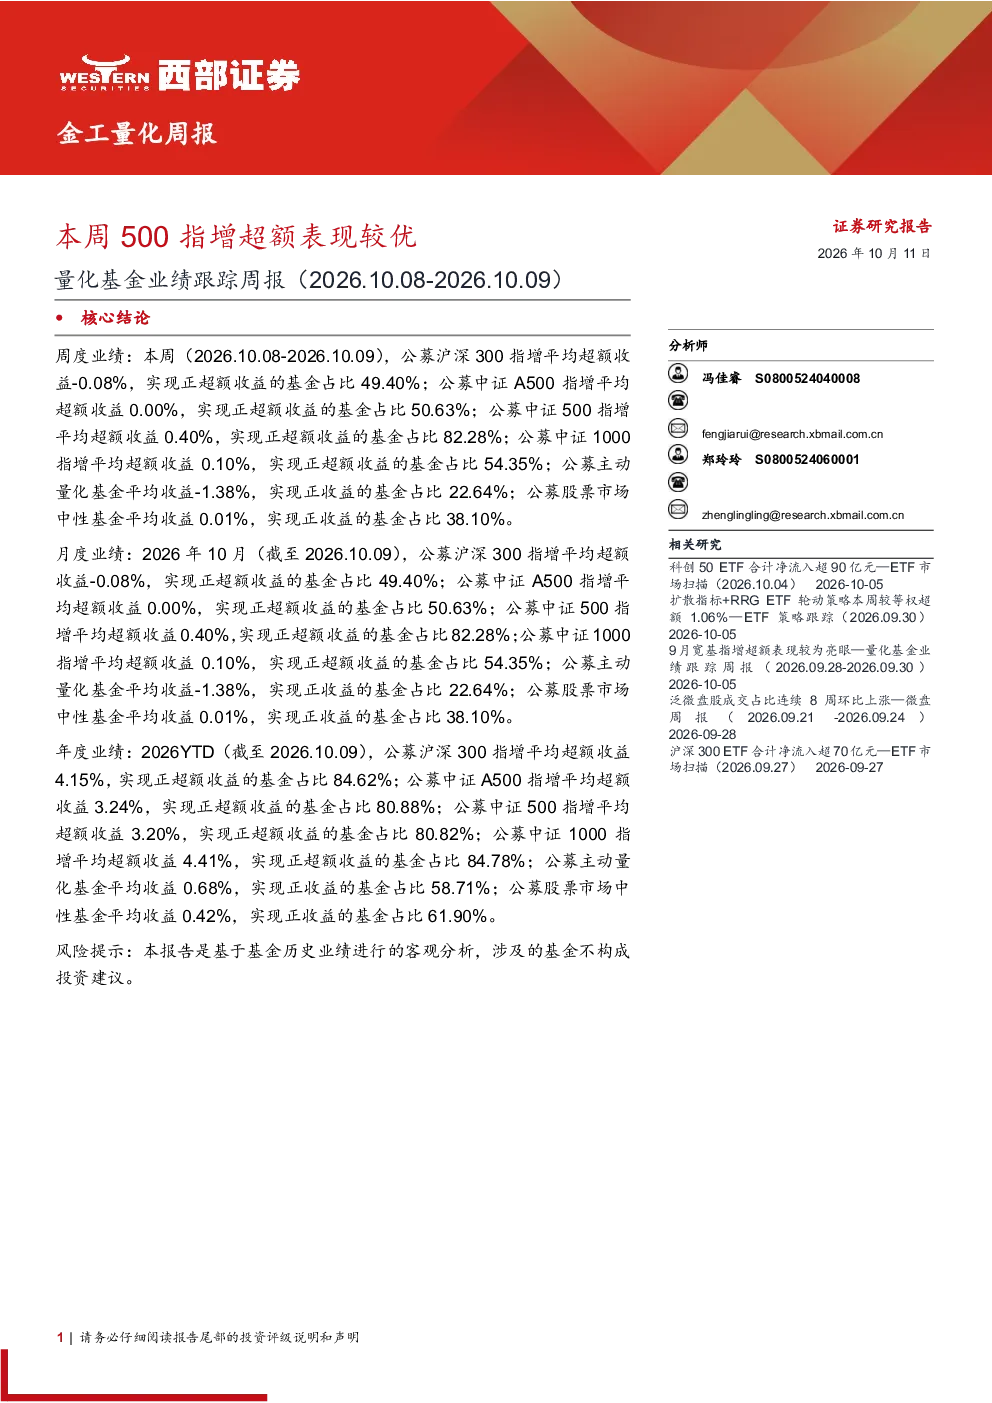
本周(2026.10.08-2026.10.09),公募量化基金业绩表现如下:指增基金方面,中证500指增平均超额收益0.40%,实现正超额收益的基金占比82.28%;中证1000指增平均超额收益0.10%,实现正超额收益的基金占比54.35%;中证A500指增平均超额收益0.00%,实现正超额收益的基金占比50.63%;沪深300指增平均超额收益-0.08%,实现正超额收益的基金占比49.40%。主动量化基金平均收益-1.38%,实现正收益的基金占比22.64%。市场中性基金平均收益0.01%,实现正收益的基金占比38.10%。
量化赛道近期发展趋势如何?
量化基金在近期表现出色,各指增基金均实现正超额收益,中证500指增占比高达82.28%。主动量化基金和市场中性基金也展现出稳健表现,分别实现22.64%和38.10%的正收益占比。从月度和年度业绩来看,指增基金在沪深300、中证A500、中证500和中证1000等指数上均取得较高超额收益,主动量化基金和市场中性基金也保持稳定收益水平,显示出量化策略在当前市场环境下的适应性和有效性。
本报告重点分析了哪些方向?
本报告重点分析了公募量化基金在周度、月度和年度三个维度的业绩表现。具体包括指增基金、主动量化基金和市场中性基金三个子类的平均超额收益、正超额收益占比等关键指标。报告还对比分析了不同指数的指增基金表现,并提供了业绩统计图、收益分布图、业绩散点图、净值走势图等多种图表,以直观展示基金的业绩分布和趋势。
当前市场量化基金现状如何?
当前市场量化基金整体表现稳健,指增基金在多数指数上均实现正超额收益,其中中证500指增表现尤为突出,正超额收益占比达82.28%。主动量化基金虽然平均收益为负,但仍有近六成基金实现正收益。市场中性基金表现稳定,正收益占比接近四成。从长期业绩来看,量化基金在沪深300、中证A500、中证500和中证1000等指数上均取得显著超额收益,显示出量化策略的长期有效性。
本报告有哪些风险提示需要注意?
本报告基于基金历史业绩进行分析,不构成投资建议。投资者在参考本报告时需注意,历史业绩不代表未来表现,市场环境变化可能影响基金业绩。此外,报告中的数据和分析均来源于公开信息,可能存在信息滞后或不完整的情况。投资者应结合自身风险承受能力和投资目标,谨慎做出投资决策,并建议关注基金的具体投资策略、持仓情况和基金经理变动等因素,以全面评估基金的投资价值。