猜你想问
本周非金属建材行业的主要表现是什么?
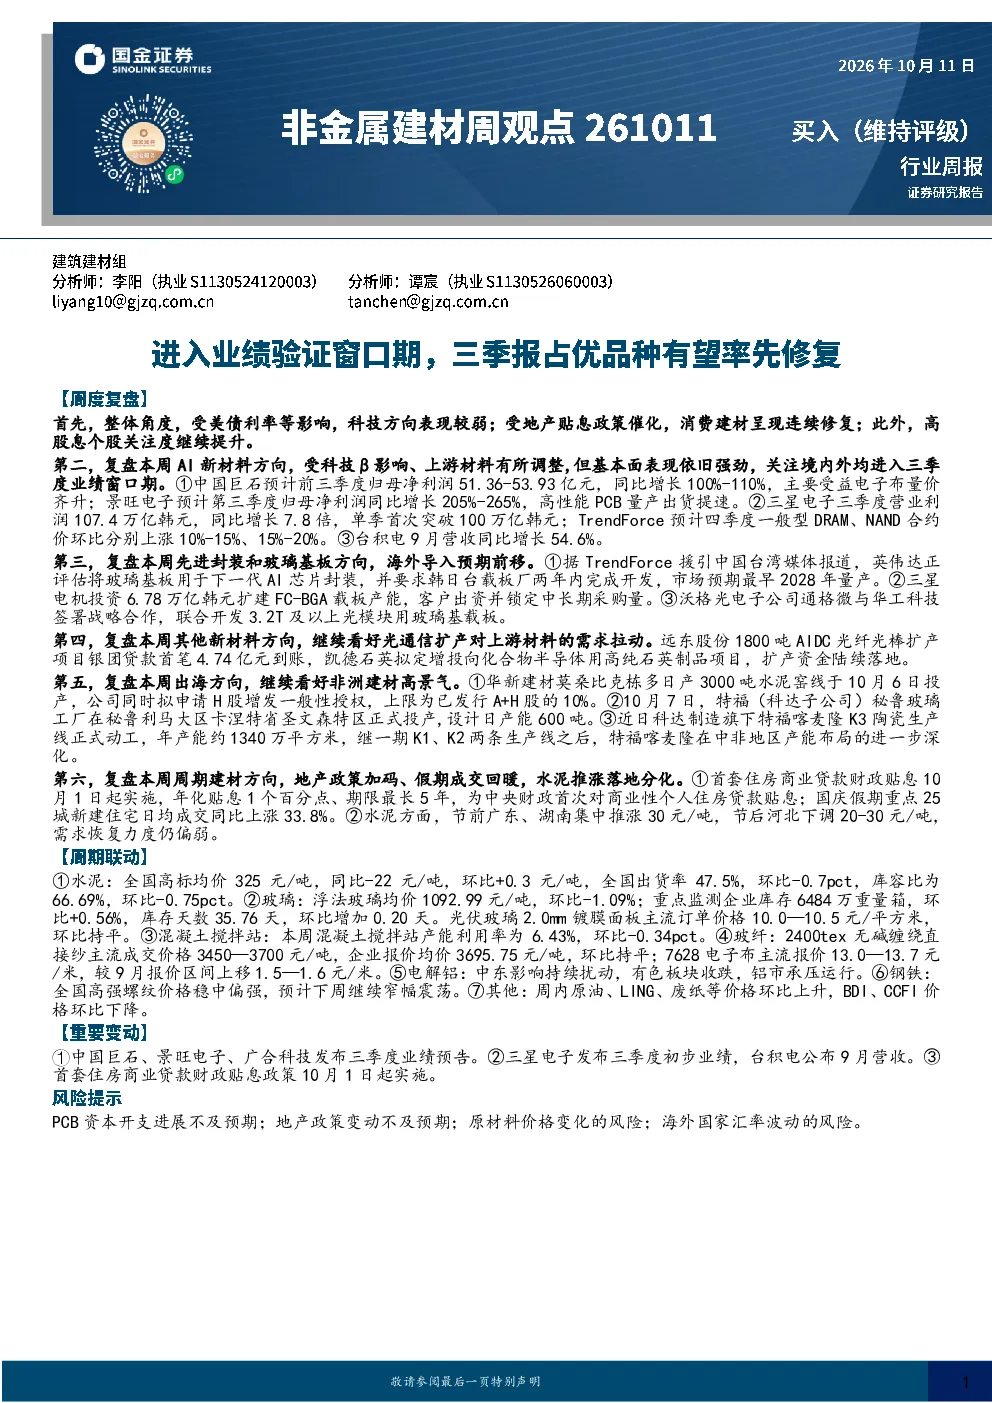
本周非金属建材行业整体表现略弱,建材指数下跌1.77%,略低于上证综指。其中玻璃制造、玻纤、耐火材料等板块出现下跌。受美债利率影响,科技板块表现较弱,但地产贴息政策推动消费建材修复,高股息个股受关注。具体来看,AI新材料方向基本面强劲,如中国巨石、景旺电子等企业业绩预告显示增长,受益于电子布、PCB需求提升。先进封装和玻璃基板方向,英伟达评估玻璃基板用于AI芯片封装,三星电机扩建FC-BGA载板产能。光通信扩产拉动远东股份、凯德石英等企业项目资金落地。非洲建材高景气,华新建材莫桑比克水泥窑线投产,特福秘鲁玻璃工厂投产。周期建材方向,地产政策加码推动成交回暖,水泥价格广东、海南等地上涨,河北等地下调。
报告中重点分析了哪些建材赛道?
报告中重点分析了AI新材料、先进封装和玻璃基板、其他新材料、出海以及周期建材等赛道。AI新材料方向关注中国巨石、铜冠铜箔等企业,受益于电子布、PCB需求提升。先进封装和玻璃基板方向,英伟达评估玻璃基板用于AI芯片封装,三星电机扩建FC-BGA载板产能,沃格光电子与华工科技合作开发光模块用玻璃基载板。其他新材料方向,远东股份、凯德石英扩产项目资金落地。出海方向,华新建材莫桑比克水泥窑线投产,特福秘鲁玻璃工厂投产。周期建材方向,首套住房商业贷款财政贴息政策实施,国庆假期成交回暖,水泥价格广东、海南等地上涨,河北等地下调。
建材行业当前的市场现状如何?
建材行业当前市场现状呈现分化。整体来看,建材指数本周下跌1.77%,略弱于上证综指,玻璃制造、玻纤、耐火材料等板块下跌。地产贴息政策推动消费建材修复,高股息个股受关注。具体产品方面,水泥市场需求低迷,全国高标均价325元/吨,环比上涨0.3元/吨,出货率47.5%,库容比66.69%。玻璃需求疲软,浮法玻璃均价1092.99元/吨,环比下跌1.09%,库存6484万重量箱,环比上涨0.56%。光伏玻璃主流订单价格10.0-10.5元/平方米,环比持平。玻纤、碳纤维市场均价环比持平。动力煤、沥青、有机硅等价格环比上涨。
研报提示了哪些投资风险?
研报提示了PCB资本开支进展不及预期、地产政策变动不及预期、基建项目落地不及预期、原材料价格变化的风险。具体来看,PCB资本开支进展若不及预期,可能影响AI新材料方向相关企业的业绩。地产政策若出现变动不及预期,将影响周期建材方向的景气度。基建项目落地不及预期,将影响水泥、建材等产品的需求。原材料价格变化,如动力煤、沥青、有机硅等价格环比上涨,可能增加企业成本压力。此外,水泥市场需求低迷,玻璃、光伏玻璃需求疲软,也需关注行业景气度变化。
三季报占优的建材品种有哪些?
三季报占优的建材品种主要集中在AI新材料、先进封装和玻璃基板、其他新材料等方向。AI新材料方向,中国巨石、景旺电子等企业业绩预告显示增长,受益于电子布、PCB需求提升。先进封装和玻璃基板方向,英伟达评估玻璃基板用于AI芯片封装,三星电机扩建FC-BGA载板产能,沃格光电子与华工科技合作开发光模块用玻璃基载板。其他新材料方向,远东股份、凯德石英扩产项目资金落地。建议关注中国巨石、铜冠铜箔、国际复材、联瑞新材、芯碁微装、宏昌电子、凯盛科技、石英股份、飞凯材料、华海诚科、科达制造、乐舒适等企业。