猜你想问
美农报告对油脂市场有哪些影响?
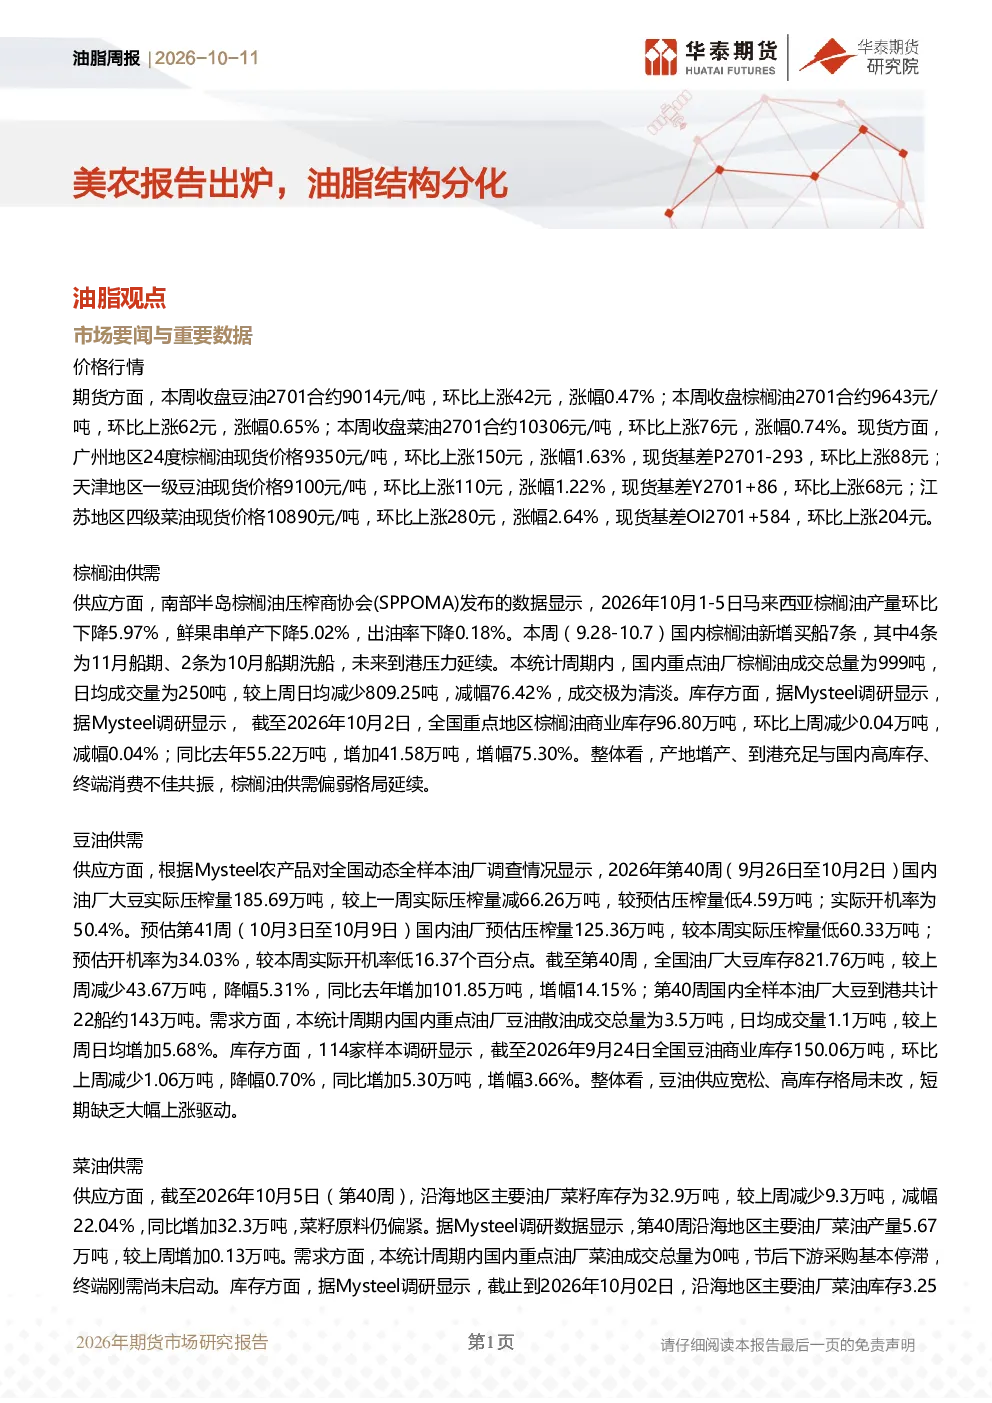
美农报告发布后,油脂市场呈现结构分化。棕榈油方面,产地增产、到港充足与国内高库存、终端消费不佳共振,供需偏弱格局延续,短期维持偏强震荡。豆油方面,供应宽松、高库存格局未改,短期缺乏大幅上涨驱动,预计维持偏强运行。菜油方面,低库存与高企的进口到岸成本维持偏强,预计近期仍将在紧平衡中偏强运行。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势呈现品种分化。菜油受低库存和高成本支撑走强,棕榈油受印度需求和印尼政策提振,豆油受美豆成本支撑但国内供应压制。此外,加拿大菜籽产量减产预期持续,ICE菜籽期货价格下跌,国内进口菜籽压榨利润依旧为负,对菜油成本形成支撑。
报告中重点分析了哪些方向?
报告重点分析了棕榈油、豆油和菜油的供需情况。棕榈油方面,产地增产、到港充足与国内高库存、终端消费不佳共振,供需偏弱格局延续。豆油方面,油厂大豆压榨量环比大幅下降,开机率降低,但大豆库存下降,但同比增加,到港量充足。菜油方面,沿海地区菜籽库存减少,菜油产量增加,但下游采购基本停滞,终端刚需尚未启动。
当前油脂市场现状如何判断?
当前油脂市场现状呈现温和上涨和品种分化。豆油、棕榈油、菜油主力合约均温和上涨,菜油涨幅居前,豆油相对偏弱。现货价格环比上涨,基差有所扩大。棕榈油产地增产、到港充足与国内高库存、终端消费不佳共振,供需偏弱格局延续。豆油供应宽松、高库存格局未改。菜油低库存与高企的进口到岸成本维持偏强。
研报中提示了哪些风险?
研报中提示的风险主要集中在油脂供需层面。棕榈油方面,产地增产、到港充足与国内高库存、终端消费不佳共振,供需偏弱格局延续。豆油方面,供应宽松、高库存格局未改,短期缺乏大幅上涨驱动。菜油方面,下游采购基本停滞,终端刚需尚未启动。此外,国际市场波动和国内政策变化也可能对油脂市场产生影响。
你可能感兴趣
油脂油料研究周报:美农报告意外利多 油粕价差结构改变
大有期货2022-10-14
油脂油料研究周报:美农报告意外利多 油粕价差结构改变
大有期货2022-09-16
豆类油脂:豆类静待美农报告指引,油脂走势分化
宝城期货2022-01-12
豆类油脂日报:豆类油脂走势分化 市场静待美农报告影响
宝城期货2024-07-12
双粕周报:下周五美农重磅报告出炉,操作谨慎对待
中辉期货2024-03-22
双粕周报:8月美农报告定产在即 双粕走势或有分化
中辉期货2025-08-08
油脂油料期货周报:美农报告无新意 油弱粕强超预期 做空油粕比仍可继续
格林大华期货2022-12-09
油脂油料期货周报:美农报告利空兑现 双粕前期空单获利了结
格林大华期货2024-01-13
油脂油料周报:美农报告利空豆链承压,需求走强支撑油脂
国元期货2022-08-14
油脂油料期货周报:美农4月供需报告偏多,CFTC豆类净多资金仍在高位,油粕高位运行依旧
格林大华期货2022-04-09