猜你想问
ECI和ELI指数本周表现如何?
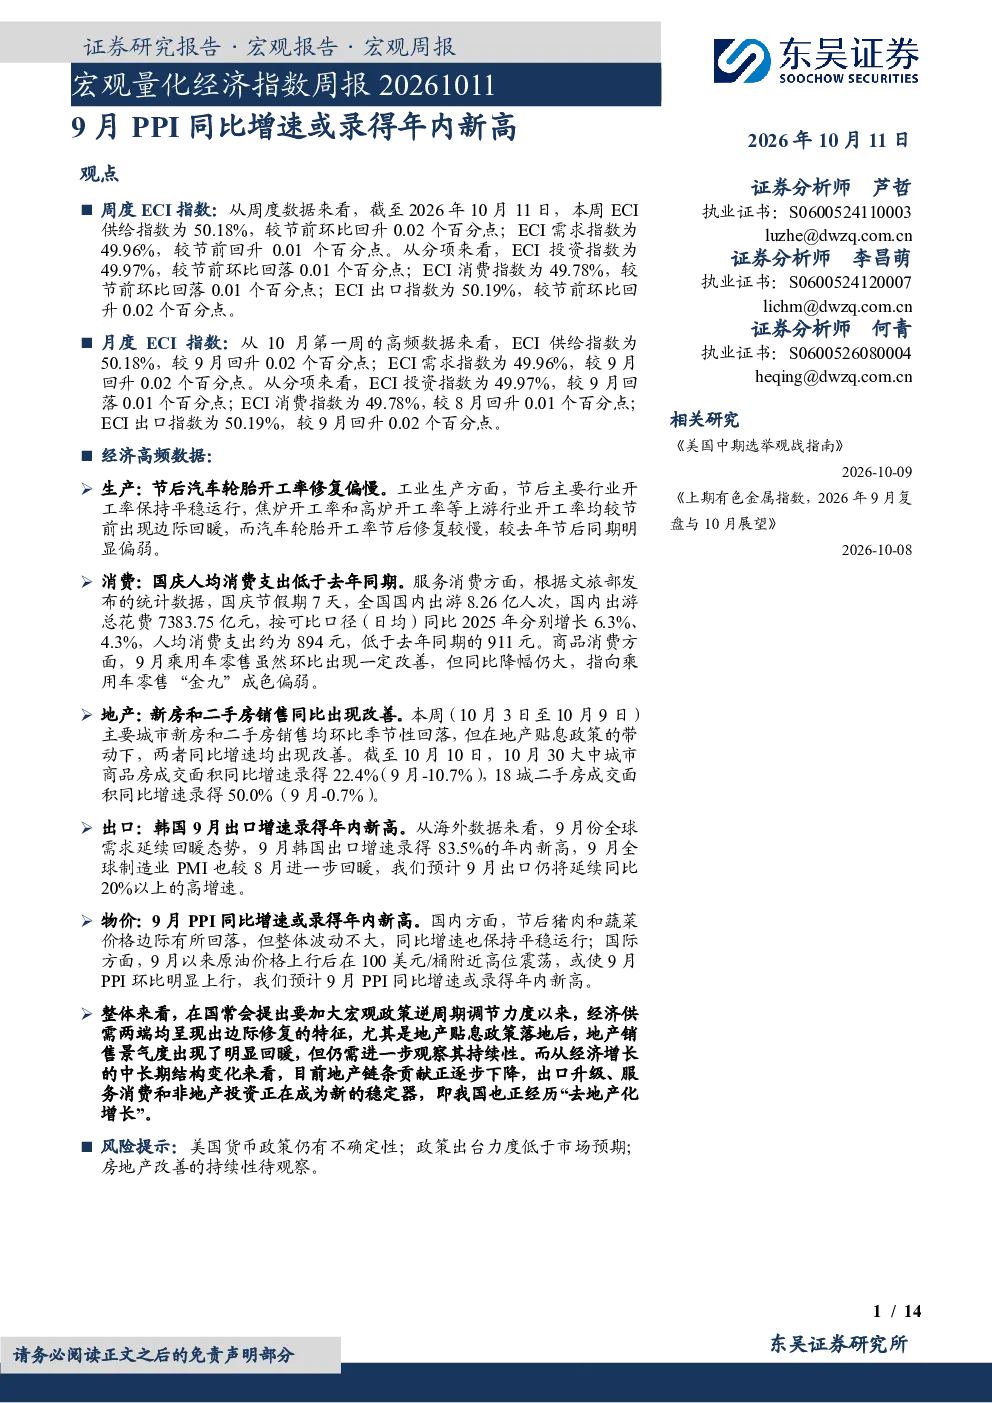
ECI供给指数和需求指数均小幅回升,分别达到50.18%和49.96%,显示节后供需两端有所回暖。分项来看,投资、消费、出口指数分别录得49.97%、49.78%、50.19%,其中出口指数环比回升0.02个百分点。ELI指数为-0.63%,较上周回落0.07个百分点。
节后工业生产和消费数据有何特点?
节后汽车轮胎开工率修复偏慢,较去年同期明显偏弱。焦炉开工率和高炉开工率等上游行业开工率边际回暖,但PTA开工率环比回落,较去年同期下降。国庆假期人均消费支出低于去年同期,乘用车零售“金九”成色偏弱,航班执飞率和地铁客运量环比回落。
报告对9月PPI同比增速有何预测?
节后猪肉和蔬菜价格边际有所回落,但整体波动不大。国际原油价格高位震荡,或使9月PPI环比上行。基于此,预计9月PPI同比增速或录得年内新高。出口方面,韩国9月出口增速录得83.5%的年内新高,全球制造业PMI回暖,预计9月出口仍将保持高增速。
报告如何分析当前经济供需两端修复情况?
经济供需两端均呈现边际修复特征。供给端,ECI指数小幅回升;需求端,消费和出口指数有所改善。地产销售景气度明显回暖,但需观察其持续性。出口升级、服务消费和非地产投资成为新的稳定器,中国经济正经历“去地产化增长”。
研报提示的主要风险有哪些?
风险提示包括美国货币政策不确定性、政策出台力度低于预期、房地产改善的持续性等。国常会提出加大宏观政策逆周期调节力度,地产贴息政策落地后,需关注其长期效果。此外,货币净回笼12125亿元,7天shibor利率小幅回落,10年期国债收益率小幅回升,流动性变化也需持续关注。
你可能感兴趣
宏观量化经济指数周报:关注出口和PPI同比增速回升的持续性
东吴证券2026-06-14
宏观量化经济指数周报:9月18城二手房成交面积或同比转负
东吴证券2026-09-13
宏观量化经济指数周报:去年9月“以旧换新”密集落地,后续商品零售增速或将承压
东吴证券2025-08-31
宏观量化经济指数周报20250921:基数走高下商品消费和地产销售同比增速或继续承压
东吴证券2025-09-21
宏观量化经济指数周报:7月或不是今年PPI最高点
东吴证券2026-08-02
宏观量化经济指数周报20250706:政府债融资多增或推升6月社融增速
东吴证券2025-07-06
宏观量化经济指数周报:特别国债发行前置或推升4月社融增速
东吴证券2025-05-11
宏观量化经济指数周报:基数走高,5月出口增速或有所放缓
东吴证券2025-06-02
宏观量化经济指数周报:融资需求回暖,5月社融增速或继续抬升
东吴证券2025-06-08
2017年9月CPI/PPI点评:基期抬高影响下CPI 涨幅回落,PPI 环比增速创年内新高
群益证券2017-10-16