猜你想问
这份研报的核心内容是什么?
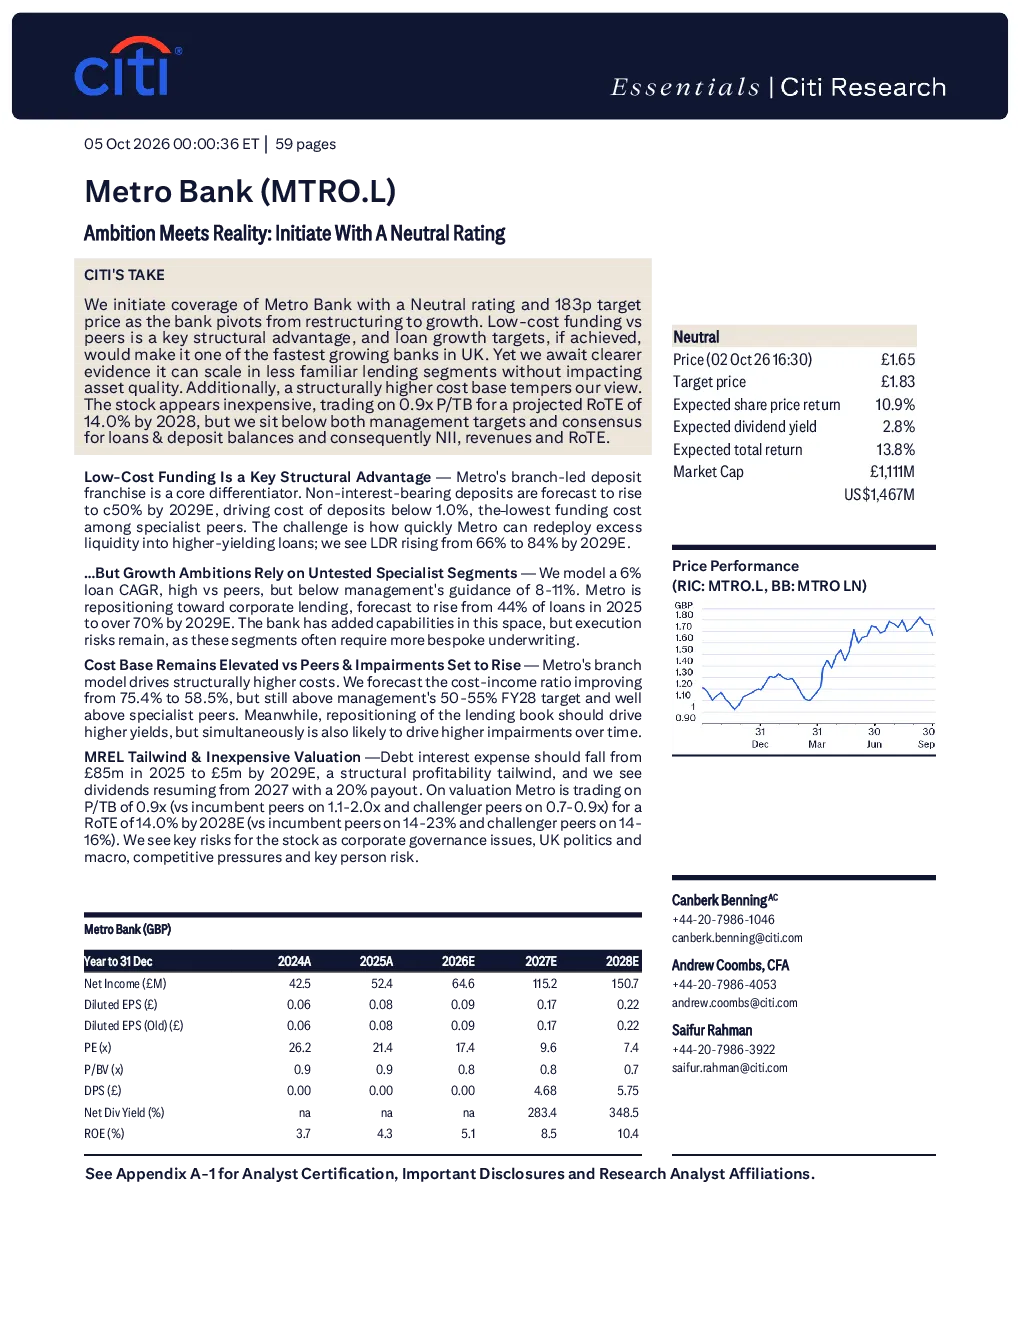
这份研报分析了 Metro Bank 从住宅抵押贷款为主的零售银行向关系导向的商业银行和专家贷款机构的转型。报告指出,Metro Bank 的低成本存款是其结构性优势,预计到 2029 年非利息收入存款将占存款总额的 50%。同时,报告也指出 Metro Bank 面临增长目标难以实现和资产质量下降的风险。Citi 将 Metro Bank 的评级从之前覆盖时下调至中性,目标价设定为 183p。
当前银行业赛道的发展趋势是什么?
当前银行业赛道正经历数字化转型和业务模式创新。零售银行正逐步向综合金融服务提供商转型,通过加强客户关系管理和拓展金融产品线来提升竞争力。同时,低利率环境和竞争加剧也对银行的盈利能力提出挑战。银行需要通过优化资产负债表、提高运营效率和加强风险管理来应对这些挑战。
这份报告重点分析了哪些方向?
这份报告重点分析了 Metro Bank 的转型策略、盈利能力、资产质量和增长潜力。报告指出,Metro Bank 的增长策略依赖于其能否在不影响资产质量的情况下,在不太熟悉的贷款领域实现规模扩张。报告还分析了 Metro Bank 的成本收入比、净息差、CET1 比率等关键财务指标,并预测了其未来的发展趋势。
当前市场对 Metro Bank 的现状有何判断?
当前市场对 Metro Bank 的现状判断较为谨慎。虽然 Metro Bank 拥有低成本存款这一结构性优势,但其增长目标难以实现和资产质量下降的风险也受到市场关注。Citi 将 Metro Bank 的评级下调至中性,目标价设定为 183p,反映了市场对其未来发展的谨慎态度。
这份研报提示了哪些主要风险?
这份研报提示了 Metro Bank 面临的几项主要风险,包括公司治理问题、英国政治和宏观环境、竞争压力以及关键人物风险。报告指出,Metro Bank 的增长策略依赖于其能否在不影响资产质量的情况下,在不太熟悉的贷款领域实现规模扩张。此外,报告还提示了 Metro Bank 可能不会收购 Aldermore,而是会继续采取有机增长策略,这也可能带来一定的风险。