猜你想问
中电控股研报的核心内容是什么?
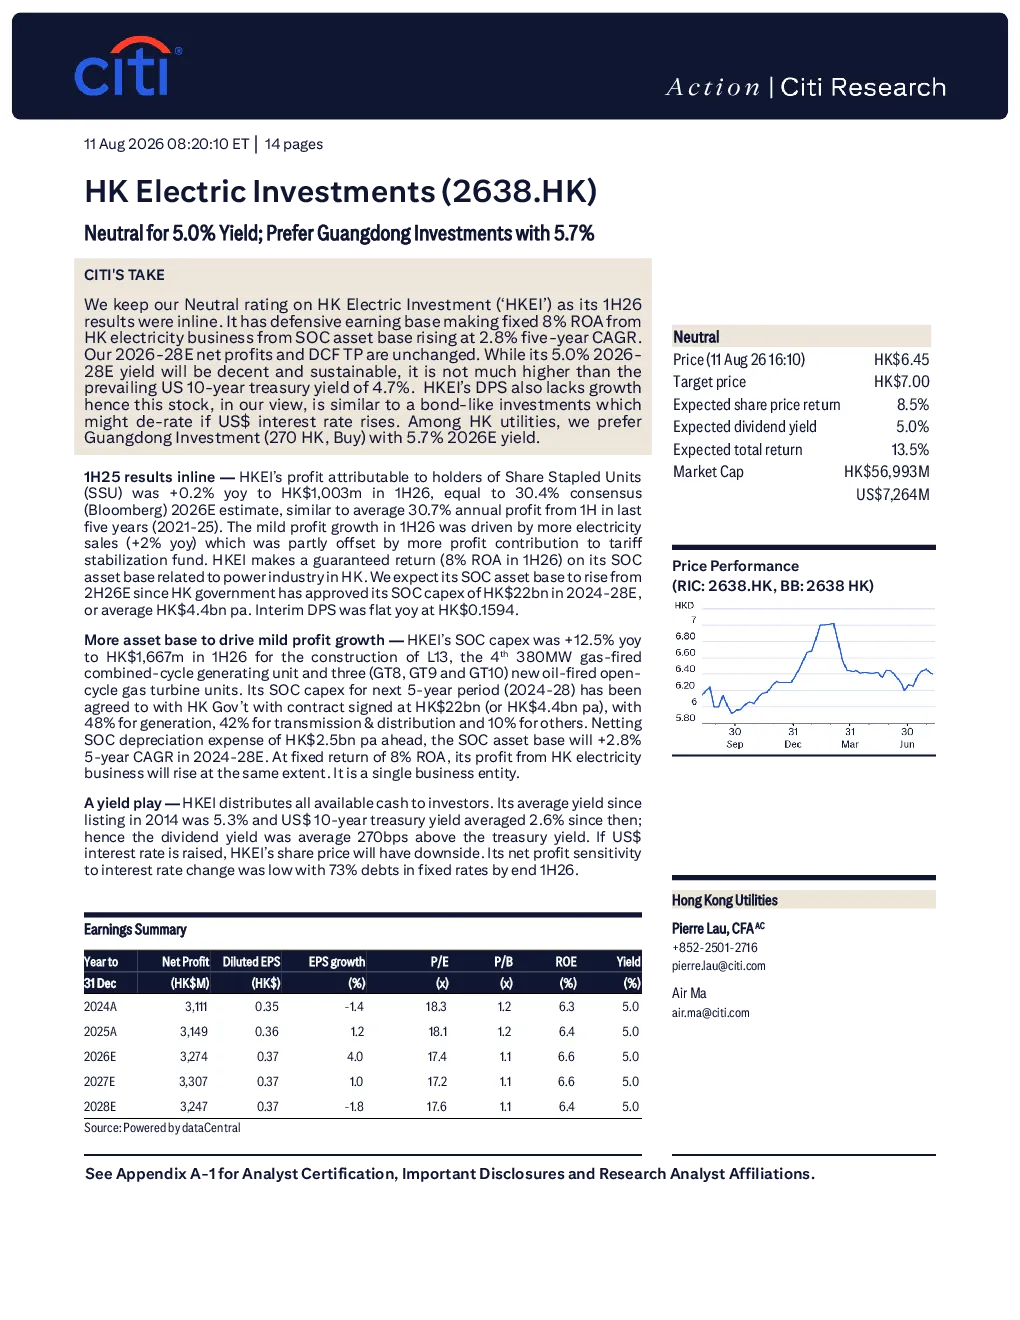
中电控股(HKEI)维持中性评级,因其2026年上半年的业绩符合预期。公司控股的香港电力业务基于社会事业公司(SOC)资产,可获得8%的ROA,且SOC资产以2.8%的五年复合年增长率增长。预计2026-2028年净利润和DCF目标价保持不变。
香港电力行业的发展趋势如何?
香港电力行业呈现稳定增长态势,中电控股控股的SOC资产以2.8%的五年复合年增长率增长。未来五年(2024-2028年),SOC资本支出已与香港政府达成协议,总金额为220亿港元,其中48%用于发电,42%用于输配电,10%用于其他。
报告重点分析了哪些方面?
报告重点分析了中电控股的股息率表现,其2026-2028年预期股息率为5.0%,表现不错且可持续。同时对比了中电控股与广东投资(0270.HK),后者提供更高的股息率5.7%,且业务多元化程度更高。
当前市场对中电控股的判断是什么?
当前市场认为中电控股的电力业务稳定,但缺乏增长潜力。其每股股息(DPS)缺乏增长,使其股票类似于债券型投资。考虑到美国国债收益率,其股价可能在美国利率上升时下跌。
研报提示了哪些风险?
研报提示中电控股的股息率略高于4.7%的现行美国10年期国债收益率,因此其股价可能在美国利率上升时下跌。此外,SOC资本支出持续增长,未来五年总金额为220亿港元,可能对盈利产生一定压力。
你可能感兴趣
花旗环球削北京控股(00392)目标价17%至29港元,维持中性评级
花旗2026-06-27
花旗环球:维持香港交易所“买入”评级,下调目标价至495港元
花旗2026-08-12
维持持有投资评级,降目标价至5.7港元
大和证券2019-07-20
香港煤炭行业6月投资策略:股价相对大势还有下挫可能,中性投资评级
化石能源招商证券(香港)2010-06-04
正通汽车:维持买入评级,看5.7港元
德意志银行2017-03-28
维持优于大市评级:新报告-乡村汽车需求激增;目标价上调至5.7港元
瑞信银行2015-10-26
Brilliance Chii维持中性投资评级
交银国际2015-07-14
中期业绩会纪要及点评,关注公司LNG项目进展情况,维持公司“中性”投资评级
交银国际2017-08-31
有色金属行业2010年2月份投资策略报告:板块走势符合预期,维持中性评级
有色金属大通证券2010-02-08