猜你想问
花旗瑞萨电子研报的核心观点是什么?
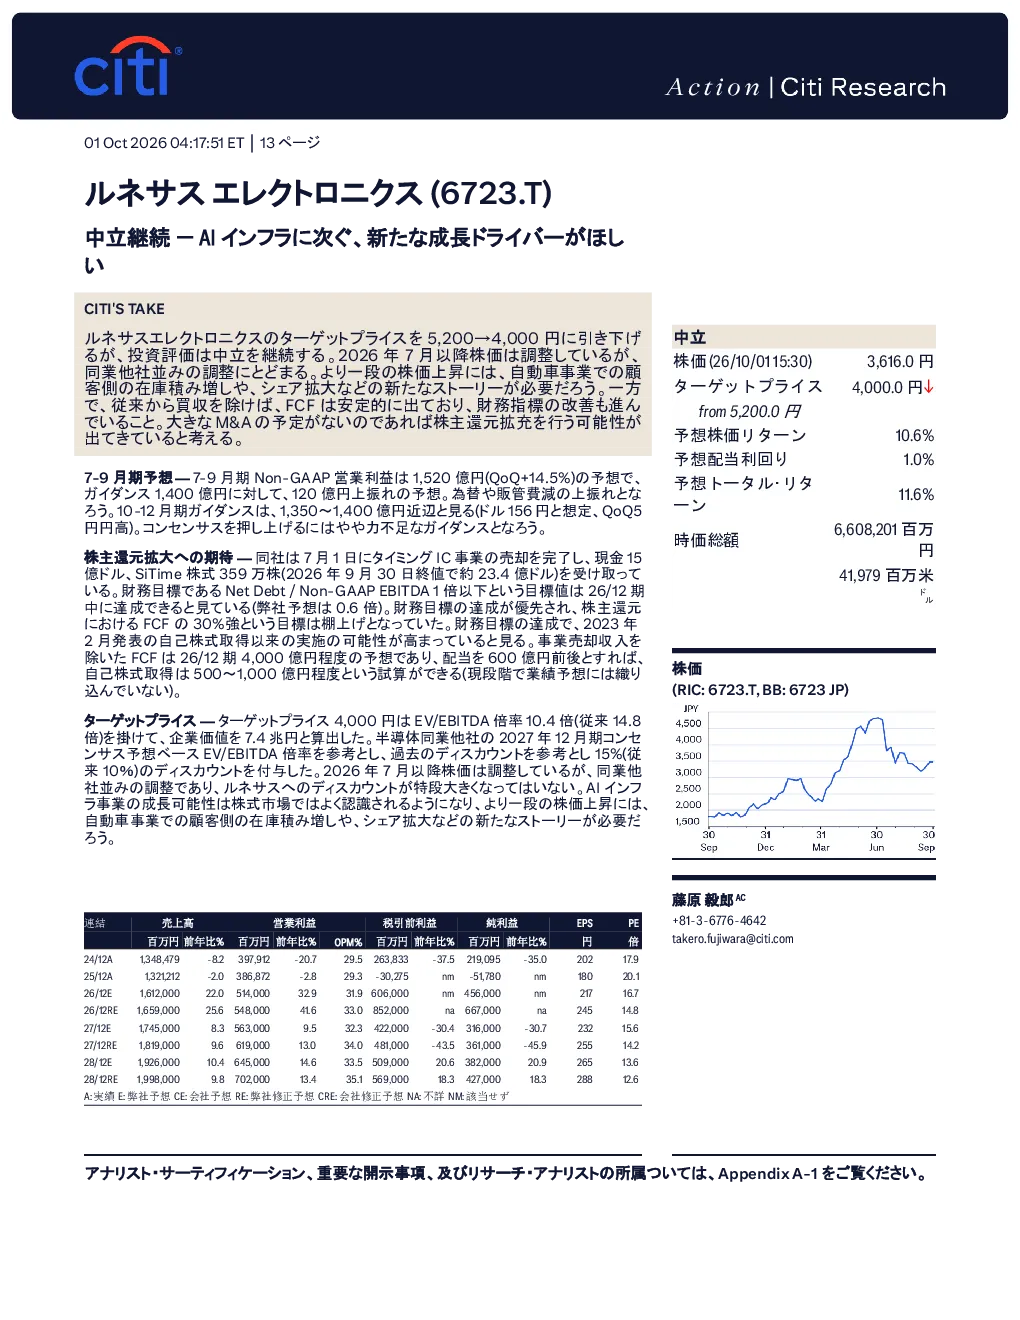
研报维持对瑞萨电子的中立评级,目标价从5200日元下调至4000日元。分析师预计2026年7月后股价调整基本完成,但幅度有限,需要新增长点推动股价上涨。报告指出公司财务指标改善,自由现金流稳定,若无重大并购计划,可能扩大股东回报。
瑞萨电子所在的赛道发展趋势如何?
瑞萨电子所处赛道为半导体,特别是AI基础设施领域。报告关注行业对AI算力需求的持续增长,但强调公司需在AI基础设施之外寻找新的增长动力。当前半导体行业面临汽车产量变化、经济景气度、汇率波动等多重因素影响,行业整体发展趋势需持续关注。
该报告重点分析了瑞萨电子的哪些方面?
报告重点分析了瑞萨电子的盈利预测与指引,预计7-9月期Non-GAAP营业利润环比增长14.5%,高于指引120亿日元。同时关注股东回报预期,如IC业务出售完成后可能扩大回报比例。此外,报告采用EV/EBITDA法进行估值,基于2027年12月期Non-GAAP EBITDA给出目标价。
当前瑞萨电子的市场现状如何被判断?
报告判断瑞萨电子市场现状为股价调整期,预计2026年7月后调整基本完成,但幅度有限。公司财务指标改善,自由现金流稳定,但需新增长点推动股价。当前指引对提升市场预期力度不足,需关注后续业绩表现和增长点兑现情况。
该研报提示了哪些主要风险?
研报提示的主要风险包括汽车产量变化、经济景气度、汇率波动、硅周期和并购活动等。分析师指出股价可能因这些因素偏离目标价。此外,报告还关注公司对原计划30%自由现金流用于股东回报的目标暂缓,可能实施股票回购,需关注其执行效果和财务策略调整带来的影响。
你可能感兴趣
瑞萨电子(6723.T):保持中性——在AI基础设施之后寻找新增长动力
花旗2026-10-01
花旗:TDK(6762.T)维持买入评级 AI服务器相关业务增长亦为核心催化
花旗2026-06-29
花旗环球削北京控股(00392)目标价17%至29港元,维持中性评级
花旗2026-06-27
花旗:香港电灯投资维持中性评级,偏好收益率5.7%的广东投资
花旗2026-08-11
电子行业点评:惠普电脑营收回暖,AI PC或成行业新增长动力
电子设备华安证券2024-06-01
白糖期货周报:盘面涨至阶段性高位 继续上行需寻找新动力
格林大华期货2024-07-06
公司首次覆盖报告:AMER有望成为继FILA之后的新增长引擎
开源证券2020-03-20
重整需时,股价短期缺乏催化剂,维持「中性」评级
中泰国际2017-08-25
花旗-铃谦:公司小型会议,AI电子病历medimo合作或成增长催化剂
花旗2026-10-05
保利协鑫能源光伏类公司缺续涨动力,维持中性评级
交银国际2017-07-21