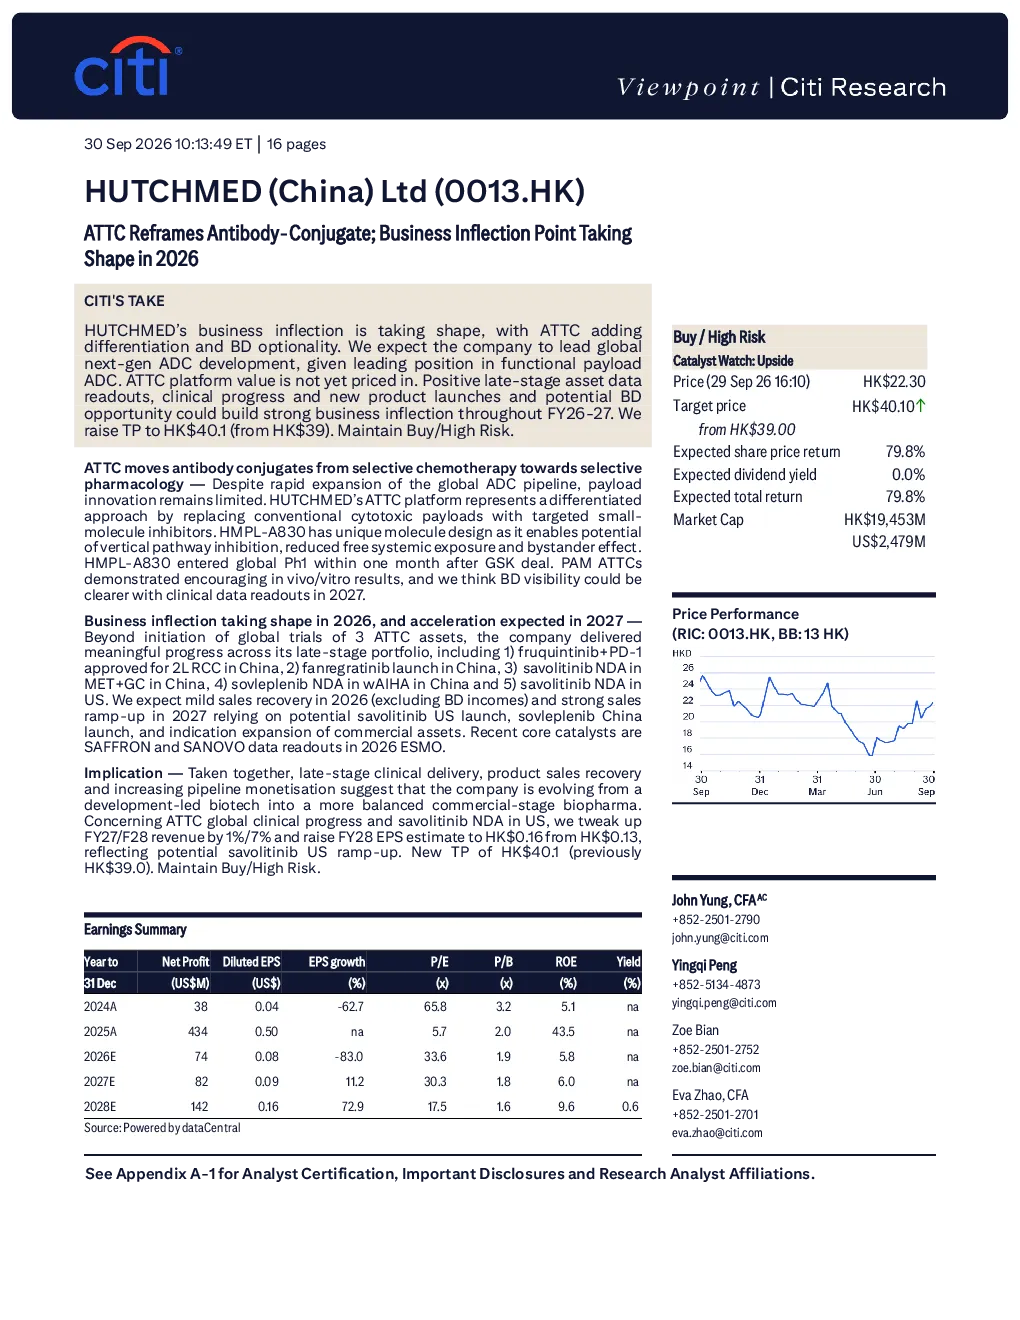
HUTCHMED 的业务拐点正在形成,ATTC 平台为其带来差异化和 BD 选择权。公司有望引领全球下一代 ADC 发展,因其处于功能载荷 ADC 的领先地位。ATTC 平台的价值尚未在股价中体现。晚期阶段资产数据读出、临床进展和新产品上市以及潜在的 BD 机会可能在整个 FY26-27 年推动强劲的业务拐点。我们将目标价上调至 HK$40.1(从 HK$39),维持买入/高风险评级。
ATTC 将抗体偶联物从选择性化疗转向选择性药理学——尽管全球 ADC 管道迅速扩张,但载荷创新有限。HUTCHMED 的 ATTC 平台代表了一种差异化方法,通过用靶向小分子抑制剂替代传统细胞毒性载荷。HMPL-A830 具有独特的分子设计,因为它能够实现垂直通路抑制、减少游离全身暴露和旁观者效应。HMPL-A830 在与 GSK 达成协议后不到一个月内进入全球 Ph1 阶段。PAM ATTC 展示了令人鼓舞的体内/体外结果,我们认为随着 2027 年的临床数据读出,BD 可见性可能会更加清晰。
业务拐点预计在 2026 年形成,并在 2027 年加速——除了 3 个 ATTC 资产的全球试验启动外,公司还为其晚期阶段产品组合带来了有意义的进展,包括:1) fruquintinib+PD-1 在中国获批用于 2L RCC;2) fanregratinib 在中国上市;3) savolitinib 在中国提交了 MET+GC 的 NDA;4) sovleplenib 在中国提交了 wAIHA 的 NDA;5) savolitinib 在美国提交了 NDA。我们预计 2026 年(不包括 BD 收入)将出现温和的销售复苏,并依靠潜在的 savolitinib 美国上市、sovleplenib 中国上市以及商业资产适应症的扩展,在 2027 年实现强劲的销售增长。最近的核心催化剂是 2026 年 ESMO 会议上 SAFFRON 和 SANOVO 的数据读出。
影响——总的来说,晚期临床交付、产品销售复苏和不断增长的管道货币化表明,该公司正在从以开发为主导的生物技术公司演变为更平衡的商业化生物制药公司。关于 ATTC 的全球临床进展和 savolitinib 在美国的 NDA,我们将 2027/28 财年收入上调 1%/7%,并将 2028 财年 EPS 预测从 HK$0.13 上调至 HK$0.16,反映了潜在的 savolitinib 美国增长。新的目标价 HK$40.1(之前为 HK$39.0)。维持买入/高风险评级。
HUTCHMED 的抗体靶向治疗偶联物(ATTC)平台代表了一种针对载荷创新的差异化方法。ATTC 用靶向小分子抑制剂替代了传统的细胞毒性载荷。公司有 3 个公开的 ATTC 分子,HMPL-A251(PI3K/PIKK-HER2)、HMPL-A580(PI3K/PIKK-EGFR)和 HMPL-A830(KRAS-EGFR)进入全球 Ph1 阶段。
HUTCHMED 的 ATTC 平台通过与大公司的合作得到了验证。HMPL-A830 包含一个抗 EGFR 抗体连接到一个强效、选择性的 KRAS 小分子抑制剂。公司最近宣布了一项与 GSK 的外许可协议,涉及 HMPL-A830 在中国的权利。GSK 支付 1.1 亿美元预付款,总考虑额高达 12.95 亿美元,外加版税。公司表示,全球 Ph1 启动将在 2026 年下半年进行,最初开发将针对结直肠癌、胰腺癌和肺癌。
深入探讨 HMPL-A830,我们喜欢它的分子设计:垂直通路抑制、潜在的游离全身暴露减少、潜在的旁观者效应以及一线治疗潜力。
PAM ATTC 也展示了令人鼓舞的体外/体内实验结果。HMPL-A251 取得了强大的临床结果,包括 HER2 依赖性活性(即使没有 PAM 修饰)、旁观者杀伤效应以及克服 DXd 介导的对 DS8201 的耐药性。
公司描述:Hutchmed 是中国首批专注于全球的新药发现公司之一。在过去的二十年中,Hutchmed 建立了一个集成的 R&D 平台,拥有世界一流的发现和开发能力。公司已推出三种创新药物(savolitinib、fruquintinib 和 surufatinib),还有更多晚期阶段候选药物计划在未来几年推出。
投资策略:我们给 Hutchmed 股票评级为买入/高风险(1H)。Hutchmed 是一家拥有三种获批创新药物(savolitinib、fruquintinib 和 surufatinib)的创新型商业化公司,还有三种晚期阶段产品候选药物,预计 2025 年还将有更多新药申请。我们认为,鉴于强劲的增长动力和明显的全球潜力,Hutchmed 的股票被低估了。我们预计,在 fruhuquintinib 获批美国后,增长将更快。
估值:我们的目标价 HK$40.1 基于折现现金流(DCF)方法。我们认为 DCF 是评估当前无利润的 R&D 驱动型公司的合适方法。我们的 DCF 分析考虑了我们的收入和盈利预测,直到 2036 年;我们假设终端增长率为 3%,加权平均资本成本(WACC)为 9.5%,贝塔系数为 1.2。
风险:我们的量化风险评级系统将该股票评级为高风险,因为它波动性较大。我们还因以下风险因素给 Hutchmed 股票评级为高风险:1) 历史和预测期间缺乏盈利能力;2) 销售可能低于预期;3) savolitinib 临床失败的风险;4) 监管风险;5) 激烈程度超预期的竞争。这些风险可能会阻止该股票达到我们的目标价。