猜你想问
多米诺披萨2026年第三季度业绩符合预期吗?
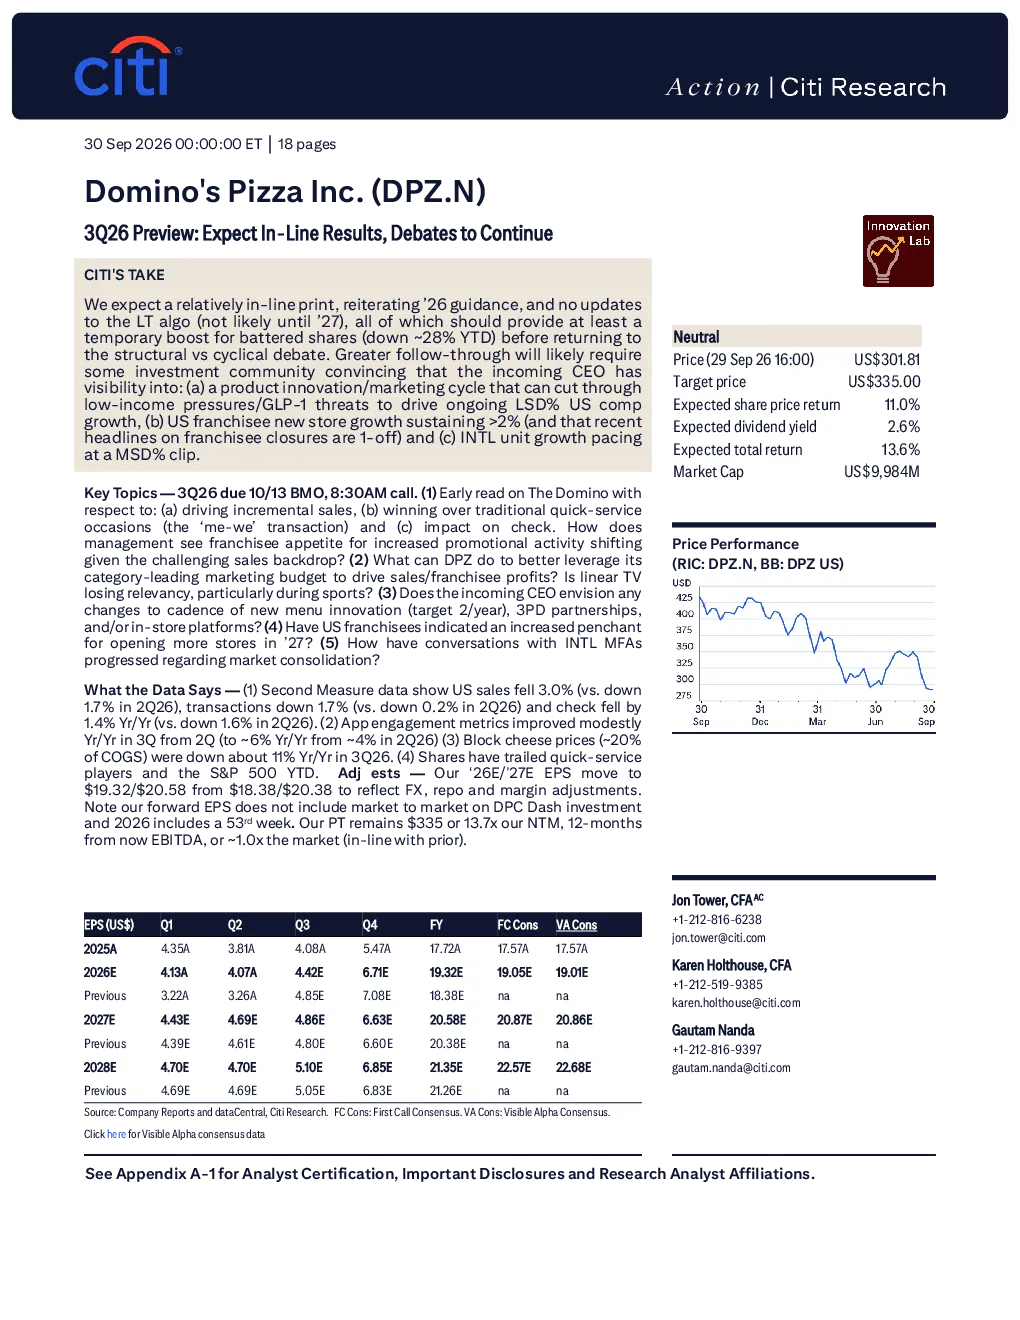
研报显示,多米诺披萨2026年第三季度业绩预计符合市场预期,重申了2026年的业绩指引。长期算法可能不会调整,这为受挫的股价提供临时性提振,但结构性因素与周期性因素的辩论仍将持续。新任CEO需证明对产品创新和营销周期的洞察力,以应对低收入压力和GLP-1威胁,推动美国同店销售额增长,并维持美国特许经营商新店增长在2%以上及国际门店增长保持MSD%的增速。
快餐行业发展趋势如何?
快餐行业面临创新可复制性挑战,杂货店和便利店竞争加剧。多米诺披萨需通过提升广告支出、增加促销活动、菜单创新及拓展第三方配送伙伴关系实现短期差异化。行业竞争折扣的变化、后厨技术应用等因素也将影响未来发展。
研报重点分析了哪些方向?
研报重点分析了多米诺披萨的应用参与度、关键商品价格、股价表现及估值。关注点包括The Domino应用对销售额的驱动作用、营销预算的利用效率、新菜单创新节奏、新店增长意愿及国际市场整合进展。
当前市场对多米诺披萨的判断是什么?
市场对多米诺披萨的判断显示,其股价今年以来落后于快餐连锁店和标普500指数。目标价从$18.38/$20.38上调至$19.32/$20.58,反映汇率、回购和保证金调整。当前12个月市盈率目标为$335,隐含NTM EBITDA市盈率为13.7倍,相当于标普500指数的约1倍,自由现金流收益率约6%。
研报提示了哪些风险?
研报提示的风险包括消费者对定价策略的抵制、快餐行业竞争折扣增加、菜单创新/广告活动/技术应用风险、成本意外上涨、食品配送平台促销活动增加、特许经营商关系恶化等。国际市场业绩将持续影响结果和情绪,需关注上行风险如第三方配送平台渗透率提升、美国特许经营商政策变化等。
你可能感兴趣
戴姆勒卡车控股(DTGGe.DE)2026年第三季度业绩前的辩论
花旗2026-10-06
Vestas进入2026年第三季度的关键辩论
花旗2026-10-01
瑞银 美光科技 MU.US 2026财年第四财季 8月 前瞻 基本面持续收紧 市场辩论焦点转向
未知机构2026-09-25
安杰思发布2025年年报及2026年一季报业绩符合我们前瞻报告的预期
未知机构2026-04-23
赛诺菲2026年第三季度前瞻:Dupixent推动销售超预期,其他收入导致EPS不及预期;指引上调,关注并购
美银证券2026-10-08
亚马逊2026年第二季度前瞻:上调AWS增速指引,预计第三季度指引匹配市场预期
美国银行2026-07-22
2026年第二季度前瞻:营收符合预期,但利润受汇率影响受损;美国外国机器人禁令无影响
机械设备招银国际2026-07-29
基本金属日报:法国首轮选举结果符合预期 全球库存持续回落 基本金属小幅分化
中大期货2017-04-25
腾讯控股2026年第三季度预览:AI进展符合预期,因投资受罚
美银证券2026-10-08
罗氏控股2026年第三季度预览:销售额符合预期,或上调每股收益指引
美银证券2026-10-08