猜你想问
悦安新材最新研报核心内容是什么?
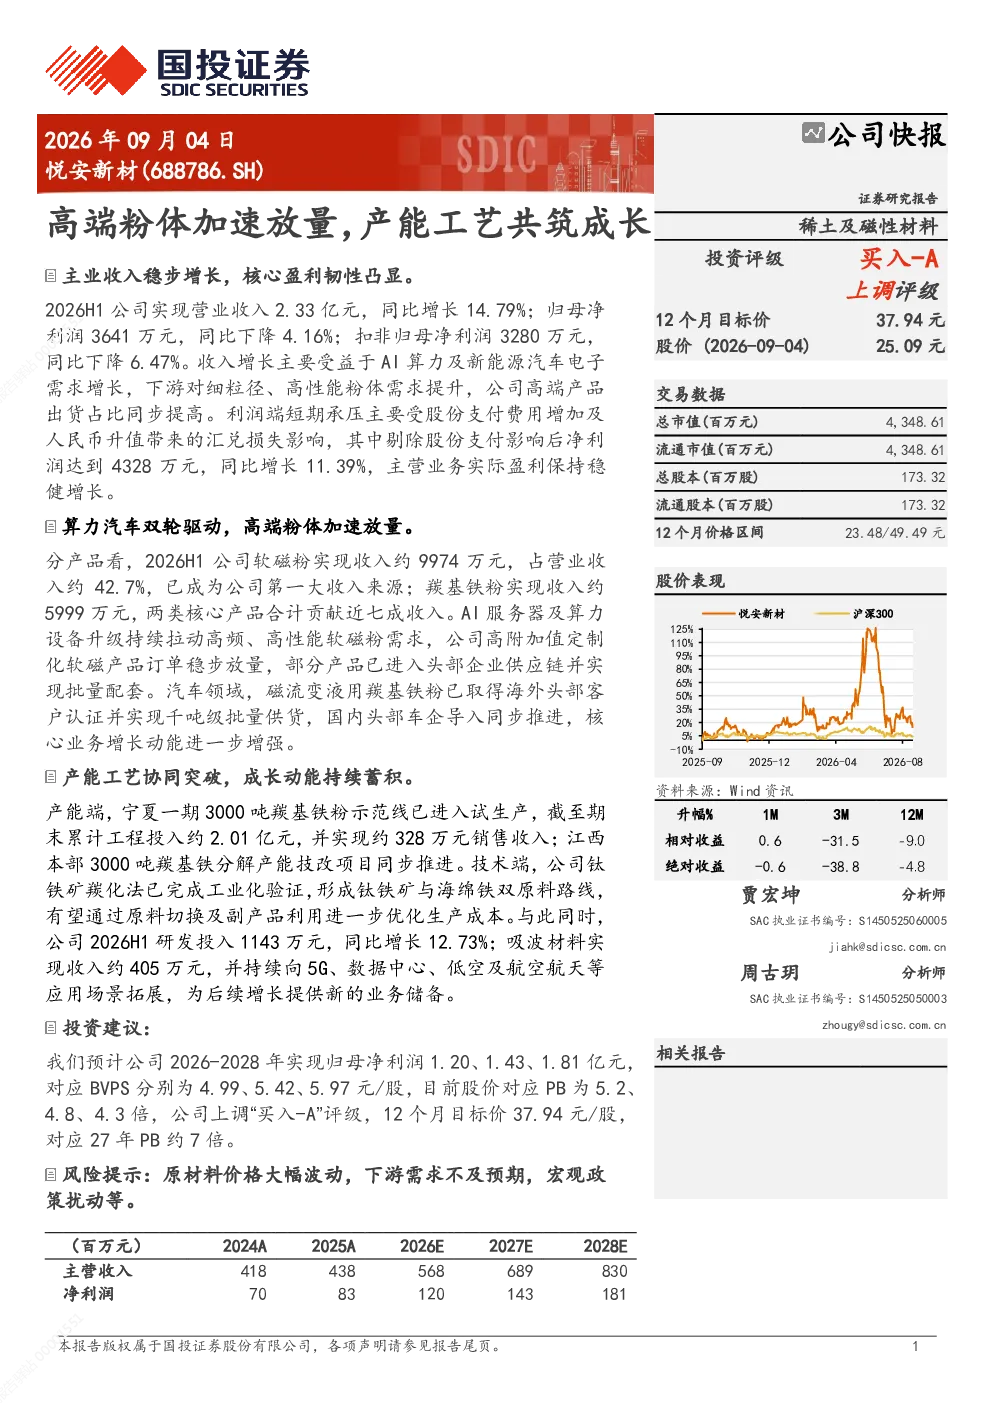
2026H1公司实现营业收入2.33亿元,同比增长14.79%,归母净利润3641万元,同比下降4.16%,扣非归母净利润3280万元,同比下降6.47%。收入增长主要受益于AI算力及新能源汽车电子需求增长,高端产品出货占比提高。利润端短期承压主要受股份支付费用增加及人民币升值带来的汇兑损失影响,剔除股份支付影响后净利润同比增长11.39%,主营业务实际盈利保持稳健增长。分产品看,软磁粉实现收入约9974万元,占营业收入约42.7%,成为第一大收入来源;羰基铁粉实现收入约5999万元。AI服务器及算力设备升级持续拉动高频、高性能软磁粉需求,高附加值定制化软磁产品订单稳步放量。汽车领域,磁流变液用羰基铁粉已取得海外头部客户认证并实现千吨级批量供货,国内头部车企导入同步推进。产能端,宁夏一期3000吨羰基铁粉示范线已进入试生产,江西本部3000吨羰基铁分解产能技改项目同步推进。技术端,钛铁矿羰化法已完成工业化验证,形成钛铁矿与海绵铁双原料路线,有望优化生产成本。2026H1研发投入1143万元,同比增长12.73%;吸波材料实现收入约405万元,持续向5G、数据中心等应用场景拓展。预计公司2026-2028年实现归母净利润1.20、1.43、1.81亿元,对应BVPS分别为4.99、5.42、5.97元/股,目前股价对应PB为5.2、4.8、4.3倍。公司上调“买入-A”评级,12个月目标价37.94元/股,对应27年PB约7倍。
高端粉体赛道行业发展趋势如何?
AI算力及新能源汽车电子需求持续增长,推动高频、高性能软磁粉需求提升,高附加值定制化产品订单稳步放量。磁流变液用羰基铁粉在海外头部客户认证后实现千吨级批量供货,国内头部车企导入同步推进。钛铁矿羰化法工业化验证完成,形成双原料路线,有望优化生产成本。吸波材料持续向5G、数据中心等新兴应用场景拓展。行业整体呈现高端化、定制化、技术驱动的发展趋势,头部企业通过产能扩张、技术创新和客户认证,巩固市场地位并拓展应用领域。
研报重点分析了哪些方向?
研报重点分析了公司高端粉体产品(软磁粉、羰基铁粉)的营收贡献及增长驱动因素,特别是AI算力、新能源汽车电子等下游需求对产品销售的拉动作用。同时关注了公司在产能端的扩张(宁夏一期、江西技改)和技术端的突破(钛铁矿羰化法、吸波材料研发),以及盈利能力的变化趋势。此外,研报还评估了公司未来几年的盈利预测、估值水平及投资评级,为投资者提供了全面的公司经营与发展分析。
当前高端粉体市场现状如何?
当前高端粉体市场呈现结构性增长态势,AI算力与新能源汽车电子成为主要驱动力,带动高频、高性能软磁粉需求显著提升。软磁粉已成为悦安新材第一大收入来源,羰基铁粉在汽车领域的应用逐步扩大。市场竞争方面,头部企业通过技术领先和产能扩张巩固优势,新进入者面临技术和客户的双重壁垒。原材料价格波动、下游需求变化及宏观政策是市场的主要不确定性因素。悦安新材通过高端产品布局和产能建设,积极应对市场变化,保持稳健增长。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格大幅波动,可能导致生产成本上升,影响盈利能力;下游需求不及预期,特别是AI算力、新能源汽车电子行业增速放缓,将直接影响产品销售;宏观政策扰动,如环保政策收紧、产业补贴调整等,可能增加经营成本或限制市场发展。此外,股份支付费用增加及人民币升值带来的汇兑损失也是短期利润端承压的因素。投资者需关注这些风险因素对公司未来经营的影响。