猜你想问
这份研报的核心内容是什么?
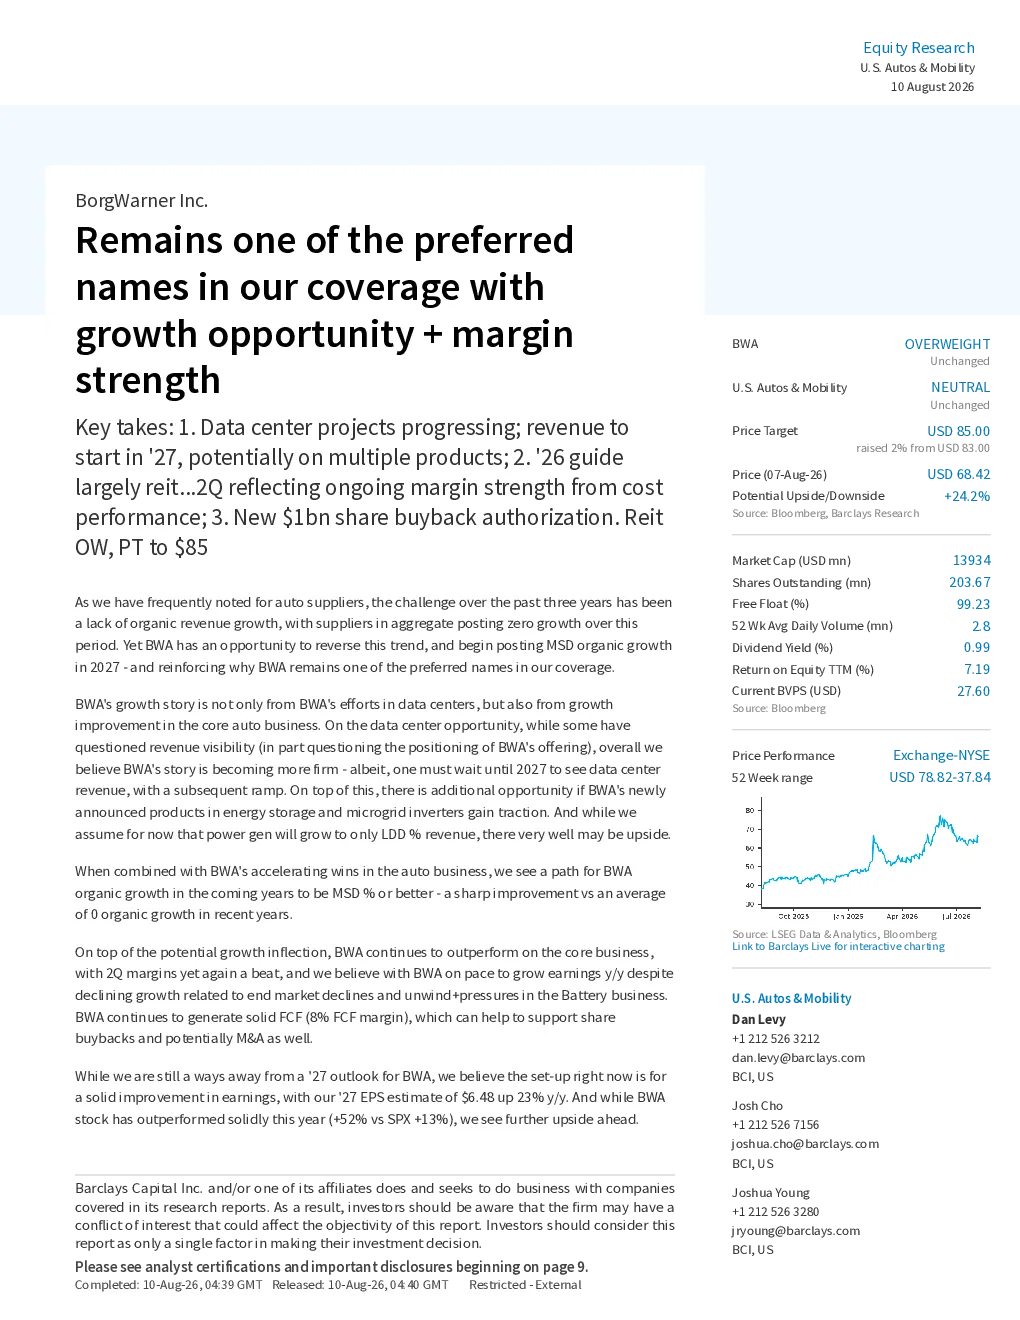
这份研报分析了BorgWarner Inc. (BWA)的业务,认为其数据中心和汽车业务增长潜力大,是首选标的。数据中心业务计划在北卡罗来纳州建厂,预计2027年投产,初期产能2GW,年收入目标超3亿美元,潜力达20亿美元。汽车业务加速增长,北美市场强劲,欧洲稳定。第二季度EBIT超预期,同比增长100基点,利润率提升。报告维持“增持”评级,目标价85美元,看好其增长和股东回报政策。
数据中心赛道发展趋势如何?
数据中心业务增长潜力大,主要来自涡轮发电机、电池储能系统和微电网逆变器。BWA计划在北卡罗来纳州建厂,初期产能2GW,年收入目标超3亿美元,潜力占销售额低个位数到低双位数。数据中心业务是BWA未来增长的重要驱动力,市场前景广阔。
报告重点分析了哪些方向?
报告重点分析了BWA的数据中心和汽车业务。数据中心方面,关注北卡罗来纳州新工厂建设及产品增长;汽车业务方面,关注北美市场强劲增长和欧洲市场稳定。此外,报告还分析了BWA的财务表现,如第二季度EBIT超预期及利润率提升,以及股东回报政策。
当前市场对BWA的判断是什么?
市场对BWA的判断是积极乐观。报告认为BWA是首选标的,数据中心和汽车业务增长潜力大,维持“增持”评级,目标价85美元。数据中心业务将带来显著收入增长,汽车业务在北美市场表现强劲,财务表现良好,利润率提升,股东回报政策值得肯定。
研报提示了哪些风险?
研报未明确提示具体风险,但关注点在于BWA业务增长和财务表现的持续性。数据中心新工厂建设及产能爬坡存在不确定性,汽车业务受宏观经济和汽车行业周期影响,利润率提升能否持续有待观察。此外,市场竞争加剧也可能影响其增长前景。
你可能感兴趣
商业贸易行业周报:强供应链标的依然具备配置价值,龙头仍是首选
商贸零售中泰证券2017-06-25
加工与管材标的仍是首选
钢铁国盛证券2022-03-13
巴克莱:2026年会议前瞻:两位数EPS增长、高 teen 回报率与AI机遇
信息技术巴克莱银行2026-09-08
北交所专题报告:北证中小市值公司具备相对低估值与高ROE优势,关注科技成长与优质次新标的
东吴证券2026-05-25
中国第三大在线旅游平台,具备腾讯渠道优势与非一线城市增长动能
中投证券2019-06-06
轻工造纸行业周报:贸易摩擦之下,关注兼具增长与估值优势标的
轻工制造国金证券2019-06-09