猜你想问
美国软件行业两极分化体现在哪些方面?
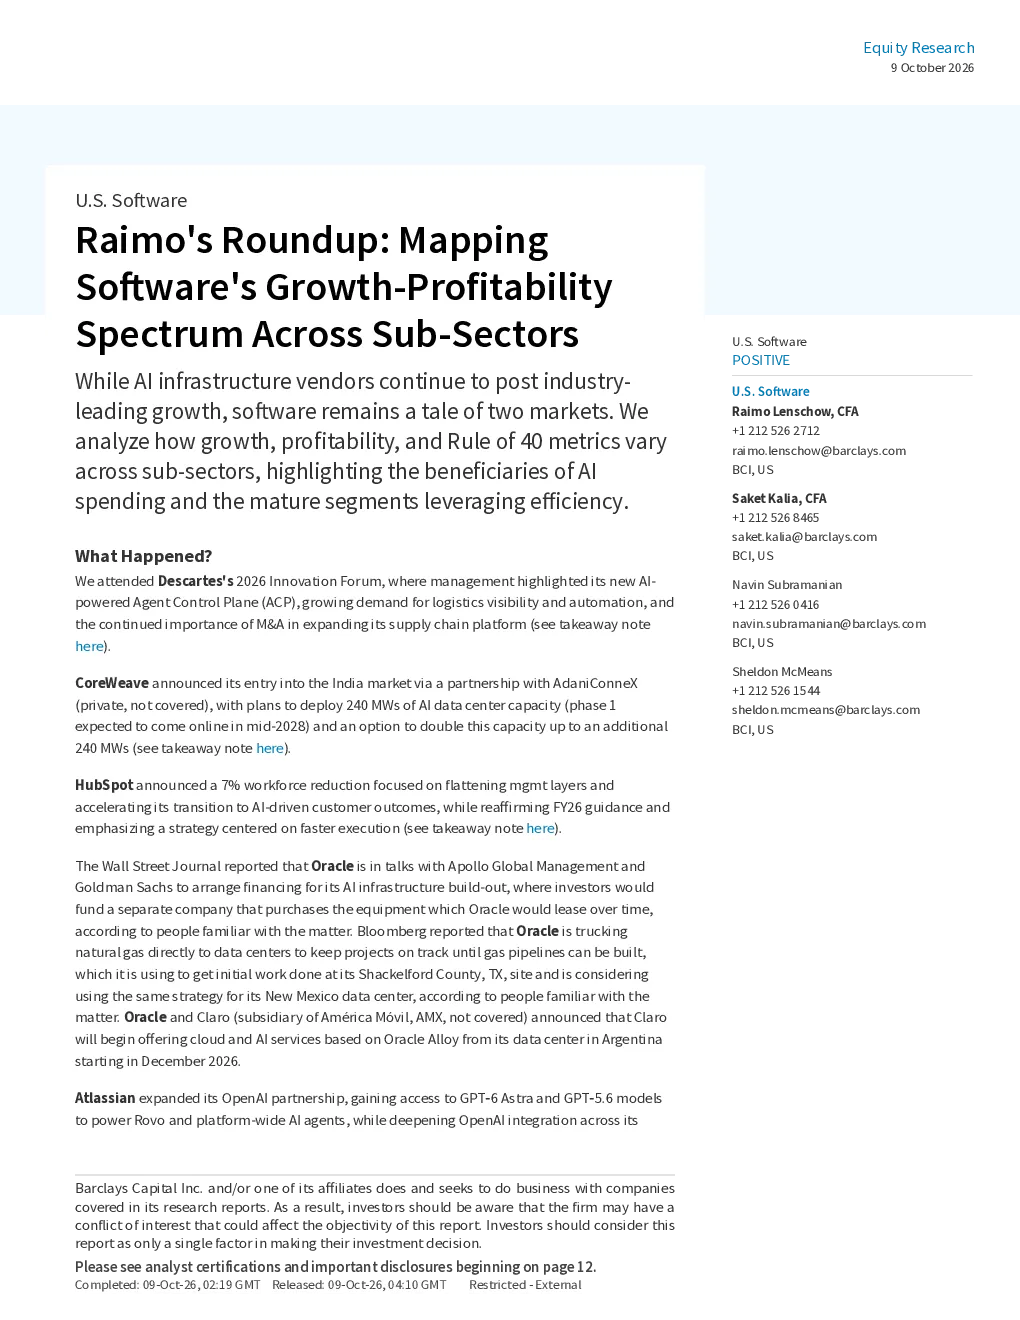
美国软件行业呈现两极分化,AI基础设施供应商持续领跑,而应用软件供应商仍处于早期阶段。AI基础设施软件增长最快,但盈利能力面临压力;应用软件供应商盈利能力有所提高。HR/Payroll/Back-Office和FrontOffice增长放缓。多数子行业盈利能力提升主要受效率提升推动。设计、巨型公司、HR/Payroll/Back-Office软件是利润率领导者,而Big Data、Vertical SaaS和DevOps/Project Mgmt利润率有所提高。排除AI基础设施软件,设计、巨型公司、HR/Payroll/Back-Office软件表现最佳,Vertical SaaS、基础设施软件和FrontOffice表现较差。
2026年美国软件赛道哪些子行业增长最快?
2026年上半年,AI基础设施软件、DevOps/Project Mgmt和Big Data是增长最快的子行业。AI基础设施软件领跑但盈利能力面临压力,DevOps/Project Mgmt和Big Data增长迅速且盈利能力有所提高。其他子行业如HR/Payroll/Back-Office、Design和FrontOffice增长较慢。多数软件子行业盈利能力提升主要受效率提升推动,设计、巨型公司、HR/Payroll/Back-Office软件利润率领先。排除AI基础设施软件,设计、巨型公司、HR/Payroll/Back-Office软件表现最佳,Vertical SaaS、基础设施软件和FrontOffice表现较差。
报告重点分析了哪些软件子行业的盈利能力?
报告重点分析了多个软件子行业的盈利能力。设计、巨型公司、HR/Payroll/Back-Office软件是利润率领导者。多数软件子行业盈利能力有所提高,主要受效率提升推动。Big Data、Vertical SaaS和DevOps/Project Mgmt利润率有所提高。排除AI基础设施软件,设计、巨型公司、HR/Payroll/Back-Office软件表现最佳,Vertical SaaS、基础设施软件和FrontOffice表现较差。AI基础设施软件增长最快但盈利能力面临压力,应用软件供应商仍处于早期阶段但盈利能力有所提高。
当前美国软件市场的主要现状是什么?
当前美国软件市场呈现两极分化,AI基础设施供应商持续领跑,应用软件供应商仍处于早期阶段。AI基础设施软件增长最快但盈利能力面临压力,应用软件供应商盈利能力有所提高。多数子行业盈利能力提升主要受效率提升推动。HR/Payroll/Back-Office和FrontOffice增长放缓。设计、巨型公司、HR/Payroll/Back-Office软件是利润率领导者,Big Data、Vertical SaaS和DevOps/Project Mgmt利润率有所提高。排除AI基础设施软件,设计、巨型公司、HR/Payroll/Back-Office软件表现最佳,Vertical SaaS、基础设施软件和FrontOffice表现较差。
该研报提示了哪些投资风险?
该研报提示的主要风险包括AI基础设施软件增长虽快但盈利能力面临压力,可能存在高估值风险。应用软件供应商虽盈利能力提高但仍处于早期阶段,市场波动可能较大。软件行业两极分化加剧,AI基础设施和应用软件供应商之间存在显著差异,投资需关注子行业具体表现。设计、巨型公司、HR/Payroll/Back-Office软件虽利润率领先,但需警惕行业集中度风险。Vertical SaaS、基础设施软件和FrontOffice表现较差,可能存在市场接受度不足或竞争加剧风险。多数子行业盈利能力提升主要受效率提升推动,若效率提升不及预期,可能影响整体盈利表现。