猜你想问
这份研报的核心内容是什么?
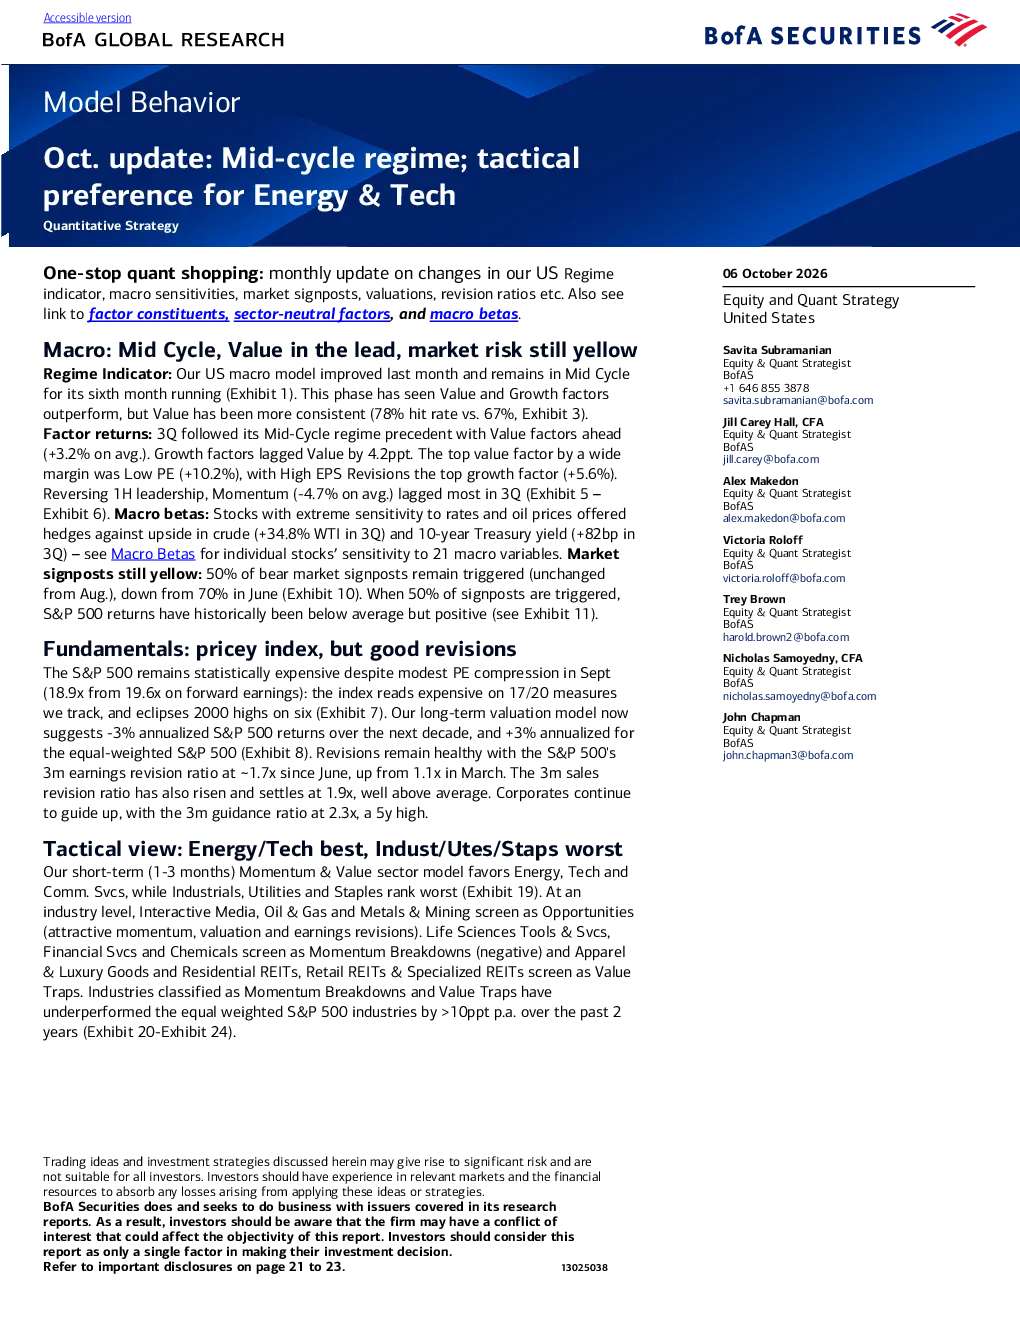
这份研报指出美国宏观环境处于中周期阶段,价值股和成长股表现优于大盘,其中价值股表现更稳定。9月份价值股优于成长股,低市盈率股票表现最佳。市场风险仍处黄色警戒线,多数熊市信号已解除。标普500指数估值偏高,未来十年预期回报率为-3%,但长期估值对回报率影响较大。公司盈利预期乐观,3个月盈利预期比率为1.7倍,销售预期比率为1.9倍,公司盈利指引比率为2.3倍,均为5年来最高水平。短期战术层面,能源、科技和通信服务行业表现最佳,工业、公用事业和必需消费品行业表现最差。行业分析显示互动媒体、石油和天然气以及金属和采矿行业具有投资机会,生命科学工具和服务、金融服务和化工行业存在动量衰竭风险,服装和奢侈品、住宅REITs、零售REITs和专业REITs行业存在价值陷阱风险。
研报对哪些赛道或行业有发展趋势分析?
研报短期战术层面显示能源、科技和通信服务行业表现最佳,而工业、公用事业和必需消费品行业表现最差。行业分析方面,互动媒体、石油和天然气以及金属和采矿行业具有投资机会,生命科学工具和服务、金融服务和化工行业存在动量衰竭风险,服装和奢侈品、住宅REITs、零售REITs和专业REITs行业存在价值陷阱风险。这些分析基于美国宏观环境处于中周期阶段,价值股和成长股表现优于大盘的判断。
这份报告的重点分析方向是什么?
报告重点分析了美国宏观环境的中周期特征,价值股与成长股的表现差异,以及短期战术层面的行业偏好。具体包括标普500指数的估值与回报预期,公司盈利预期的乐观程度,以及各行业的风险与机会。报告特别强调了能源、科技和通信服务行业的短期优势,以及互动媒体、石油和天然气等行业的投资机会,同时提示了生命科学工具和服务等行业的动量衰竭风险。
当前市场现状如何被判断?
市场现状判断显示,美国宏观环境处于中周期阶段,市场风险仍处黄色警戒线但多数熊市信号已解除。标普500指数估值偏高,未来十年预期回报率为-3%,但长期估值对回报率影响较大。公司盈利预期乐观,3个月盈利预期比率为1.7倍,销售预期比率为1.9倍,公司盈利指引比率为2.3倍,均为5年来最高水平。这些数据表明市场虽存在风险但仍有乐观因素,投资者需关注估值与行业趋势。
研报中有哪些风险提示?
研报提示的风险包括市场整体仍处黄色警戒线,尽管多数熊市信号已解除但不确定性依然存在。行业层面,工业、公用事业和必需消费品行业短期表现较差,生命科学工具和服务、金融服务和化工行业存在动量衰竭风险,服装和奢侈品、住宅REITs、零售REITs和专业REITs行业存在价值陷阱风险。此外,标普500指数估值偏高,未来十年预期回报率为-3%,长期投资需关注估值影响。投资者应结合行业趋势和公司盈利预期进行综合判断。