猜你想问
这份研报的核心内容是什么?
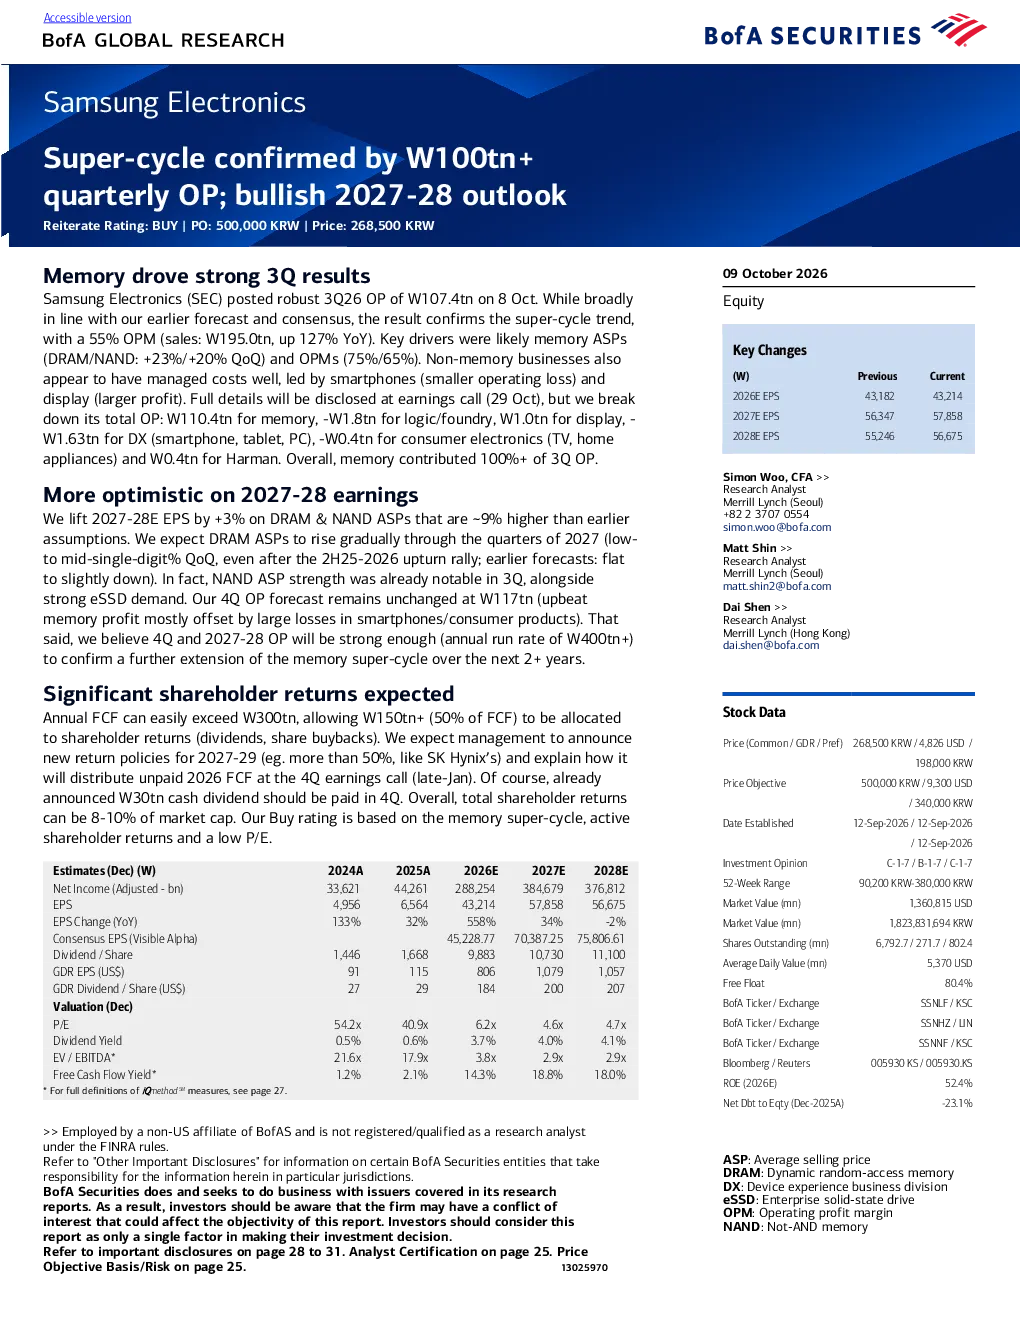
这份研报的核心内容是确认三星电子的超级周期趋势,2026年第三季度营业利润达107.4万亿韩元,营业利润率55%,销售额同比增长127%。主要驱动因素是内存平均售价(DRAM/NAND环比增长23%/20%)和OPM(75%/65%)。非内存业务也表现出色,智能手机亏损收窄,显示器利润增长。预计2027-2028年内存价格温和上涨,每股收益上调3%,营业利润年化规模达400万亿韩元以上,确认内存超级周期将延长。
内存行业的发展趋势如何?
内存行业发展趋势显示,2027-2028年内存价格将温和上涨,超级周期将延长至未来2年以上。主要驱动因素是DRAM/NAND价格环比增长,以及全球内存需求持续旺盛。预计内存业务将贡献强劲利润,非内存业务如智能手机和显示器也表现良好,成本控制有效。行业竞争格局持续变化,但三星电子凭借技术优势仍保持领先地位。
研报重点分析了哪些方向?
研报重点分析了三星电子的内存业务超级周期确认,以及2027-2028年的业绩展望。内存业务贡献了100%以上的营业利润,非内存业务如智能手机和显示器也表现亮眼。报告还关注了自由现金流分配,预计150万亿韩元以上将用于股东回报,未来可能宣布新的回报政策。此外,报告分析了内存价格走势和行业竞争格局。
当前市场对三星电子的判断是什么?
当前市场对三星电子的判断是,其业绩强劲确认了超级周期趋势,内存业务表现突出,非内存业务改善明显。市场预计2027-2028年内存价格温和上涨,公司自由现金流充裕,可用于股东回报。整体来看,三星电子在内存和晶圆代工领域保持领先地位,但需关注行业竞争和供应链变化。
研报提示了哪些风险?
研报提示的风险包括美国大型科技公司意外资本支出削减、全球内存过剩供应、中国芯片制造商竞争加剧以及市场份额损失。此外,内存价格波动和行业竞争加剧也可能影响公司业绩。需要关注技术迭代和市场需求变化,以及供应链安全和地缘政治风险。