猜你想问
这份研报的核心内容是什么?
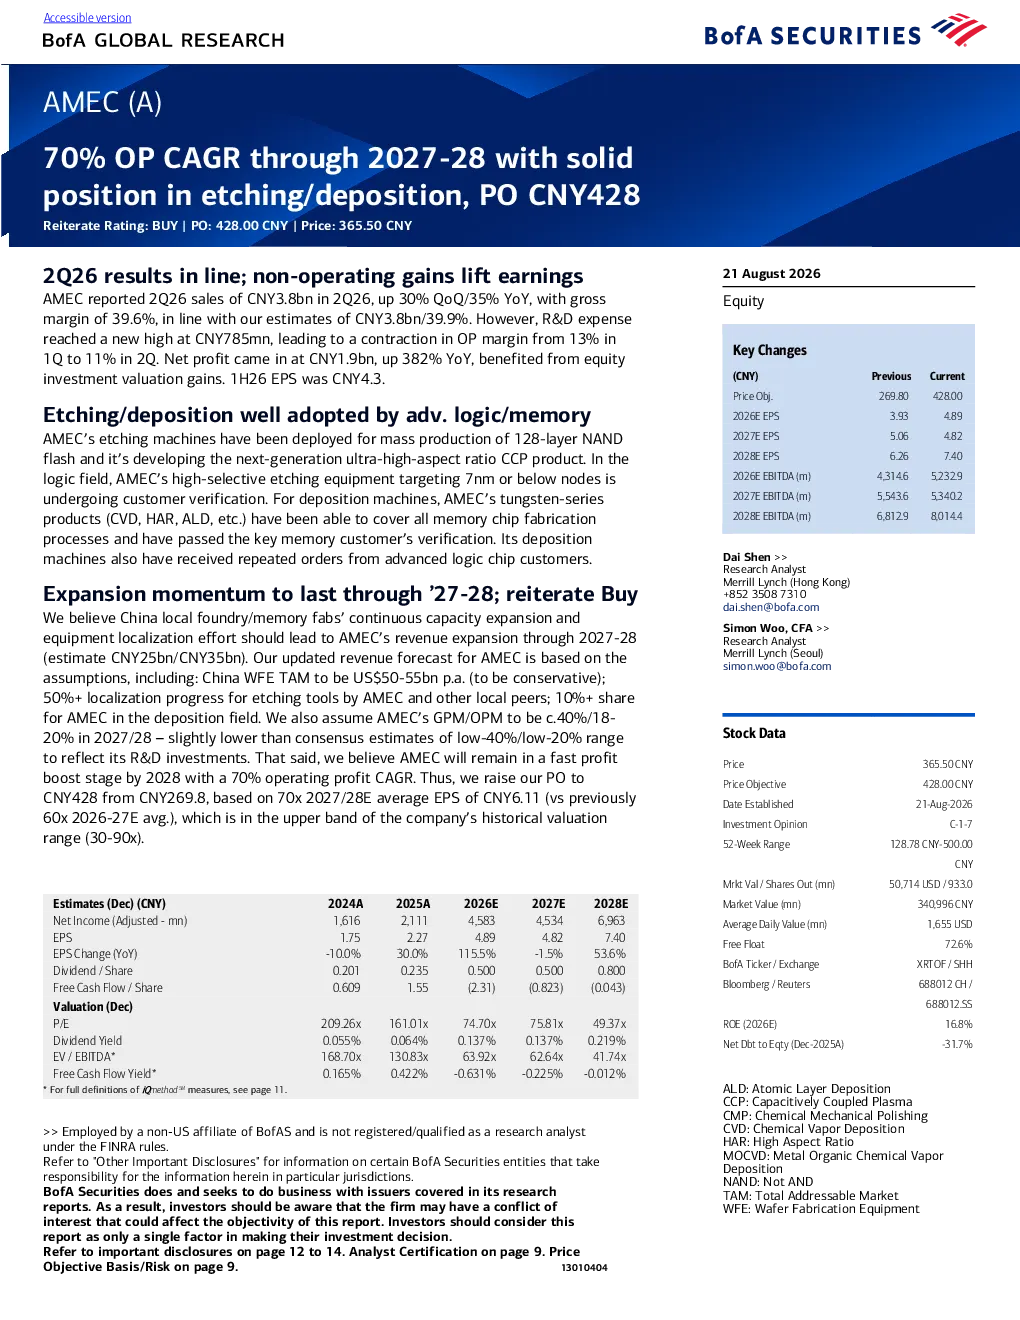
本报告主要分析了AMEC在刻蚀设备领域的市场地位和财务表现。报告指出AMEC在2026年第二季度销售额同比增长35%,达到38亿元人民币,毛利率为39.6%。然而,研发支出达到7.85亿元人民币的新高,导致经营利润率从第一季度的13%下降至第二季度的11%。净利润同比增长382%,主要受益于股权投资估值增值。报告还强调了AMEC在刻蚀和沉积设备领域的业务亮点,包括已应用于128层NAND闪存大规模生产的刻蚀设备,以及覆盖所有存储芯片制造工艺的钨系列产品。
刻蚀设备赛道的发展趋势如何?
刻蚀设备赛道的发展趋势向好,尤其在中国市场。报告预测中国本土晶圆厂和存储芯片厂的持续产能扩张将推动AMEC等本土设备商收入增长,预计到2027-2028年收入将达到250亿/350亿元人民币。报告假设中国晶圆制造设备年总市场容量为500-550亿美元,AMEC及其他本土同行在刻蚀工具领域的国产化率将超过50%,AMEC在沉积领域的市场份额将达到10%以上。这些数据表明中国半导体设备国产化进程加速,为本土设备商提供了广阔的市场空间。
报告重点分析了哪些方向?
报告重点分析了AMEC的业务亮点和市场前景。在业务亮点方面,报告详细介绍了AMEC的刻蚀设备已应用于128层NAND闪存的大规模生产,并正在开发下一代超高纵横比CCP产品。在逻辑芯片领域,其针对7纳米及以下节点的选择性刻蚀设备正在客户验证中。沉积设备方面,AMEC的钨系列产品(CVD、HAR、ALD等)已覆盖所有存储芯片制造工艺,并已通过关键存储客户验证。市场前景方面,报告预测AMEC到2027-2028年收入将达到250亿/350亿元人民币,毛利率/经营利润率将分别约为40%/18-20%,到2028年经营利润率年复合增长率(CAGR)为70%。
当前刻蚀设备市场的现状如何?
当前刻蚀设备市场呈现国产化加速的趋势。报告指出中国本土半导体芯片制造商产能建设持续扩张,推动设备需求增加。AMEC作为本土设备商,在刻蚀工具领域的国产化率预计将超过50%,在沉积领域的市场份额将达到10%以上。报告还提到AMEC的刻蚀设备已应用于128层NAND闪存的大规模生产,并正在开发下一代超高纵横比CCP产品。在逻辑芯片领域,其针对7纳米及以下节点的选择性刻蚀设备正在客户验证中。这些数据表明AMEC在刻蚀和沉积设备领域已获得关键客户的认可,市场地位稳固。
研报提示了哪些风险?
研报提示了AMEC面临的风险,包括上行风险和下行风险。上行风险包括本土半导体芯片制造商产能建设超预期,导致设备需求增加。下行风险包括AMEC新产品开发进度放缓/研发成本上升、本土同行竞争加剧、半导体贸易限制进一步升级(尤其是对某些关键设备/材料的限制)。这些风险可能影响AMEC的市场表现和财务状况,需要密切关注。报告建议投资者综合考虑这些风险因素,做出理性判断。