猜你想问
Lamb Weston2023年第一季度业绩表现如何?
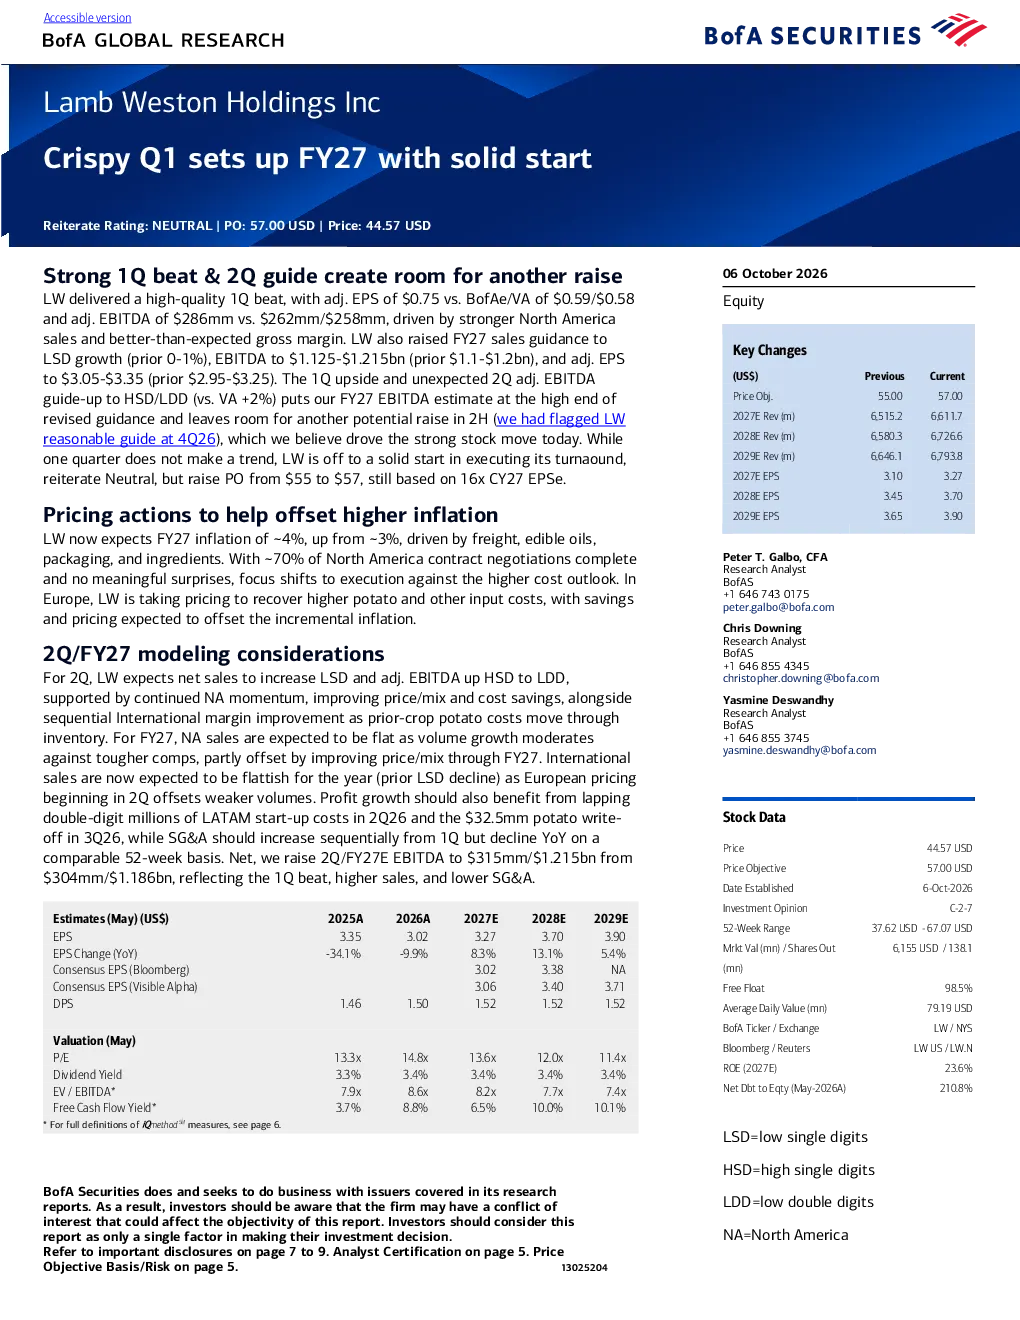
Lamb Weston (LW) 在2023年第一季度超预期表现,调整后每股收益为0.75美元,超出分析师预期,调整后EBITDA为2.86亿美元。主要受北美销售强劲和毛利率改善的推动。LW将2023/24财年销售指引上调至低个位数增长,调整后EBITDA指引上调至11.25-12.15亿美元,调整后每股收益指引上调至3.05-3.35美元。一季度的超预期表现和意外上调的二季度调整后EBITDA指引将2023/24财年EBITDA预测上调至修订指引的高端。
北美市场对Lamb Weston业绩有何影响?
北美市场对Lamb Weston业绩有积极影响。LW预计北美净销售额将低个位数增长,调整后EBITDA将中个位数增长,支持持续强劲的北美势头、价格/组合改善和成本节省。北美约70%的合同谈判完成,焦点转向在更高的成本预期下执行计划。LW通过提价弥补土豆和其他投入成本的上涨,预计节省和提价将抵消增量通胀。北美销售额预计将持平,因为销量增长将放缓,部分被2023/24财年改善的价格/组合所抵消。
Lamb Weston的转型计划进展如何?
分析师认为,尽管仅凭一个季度不能说明趋势,但Lamb Weston在执行其转型计划方面开局良好。LW通过北美销售强劲和毛利率改善展现了其转型成效。LW预计2023/24财年北美净销售额将低个位数增长,调整后EBITDA将中个位数增长,支持持续强劲的北美势头、价格/组合改善和成本节省,以及国际业务的顺序性利润率改善。LW在欧洲通过提价弥补成本上涨,预计节省和提价将抵消增量通胀。
当前市场对Lamb Weston的判断是什么?
当前市场对Lamb Weston的判断是中性评级,并将目标价从55美元上调至57美元,仍基于2023年每股收益16倍的市盈率。分析师认为LW在执行其转型计划方面开局良好,尽管仅凭一个季度不能说明趋势。LW预计2023/24财年通胀约为4%,主要受运费、食用油脂、包装和原料成本上涨推动。LW预计北美净销售额将低个位数增长,调整后EBITDA将中个位数增长。国际销售额预计将低个位数增长,因为从2023年第二季度开始的欧洲提价将抵消销量疲软。
Lamb Weston面临哪些风险?
Lamb Weston面临的风险包括:上调目标价的主要风险有餐厅流量趋势改善、LW/行业宣布产能合理化计划,使供需恢复到适当平衡。下调目标价的主要风险有赢得客户进展缓慢、新客户合同赢得的规模低于预期、行业新产能的涌入、如果消费者支出能力减弱,餐饮活动持续放缓。LW预计2023年第二季度低个位数百万美元的拉丁美洲启动成本和2023年第三季度3250万美元的土豆减值将受益利润增长。SG&A将环比增长,但同比将下降。