猜你想问
这份研报对星座品牌的核心评价是什么?
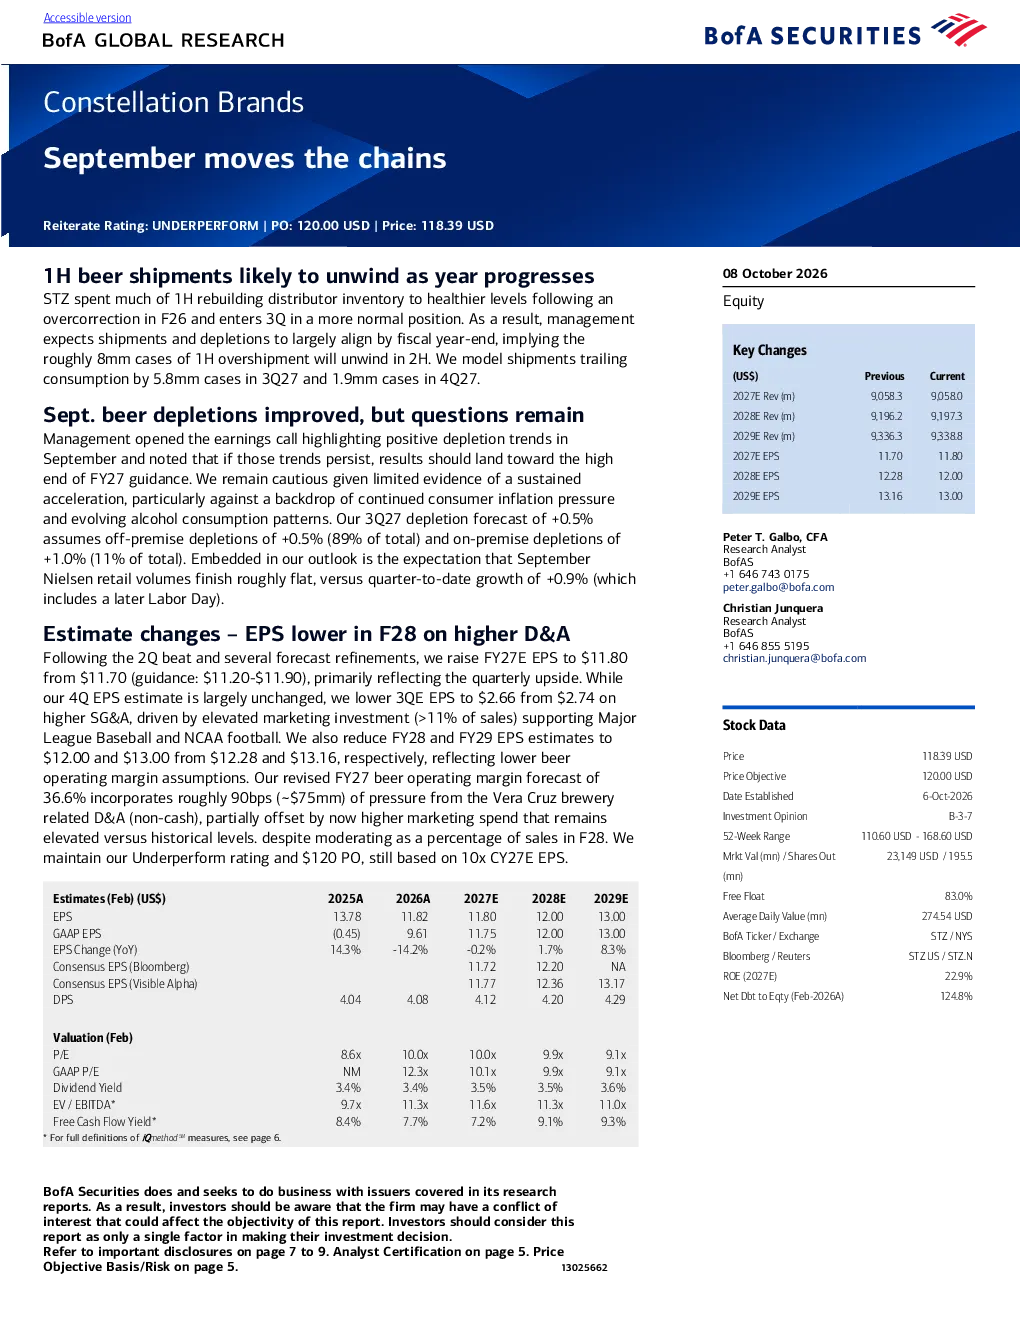
研报对星座品牌给出 UNDERPERFORM 评级,目标价为 120.00 美元,当前股价为 118.39 美元。报告认为,随着啤酒行业消费保持疲软,星座品牌的股价存在进一步下跌的风险,这将对销售额、利润率和估值产生负面影响。报告指出,星座品牌的核心西班牙裔群体仍面临压力,长期酒精消费趋势短期内没有改善迹象,而墨西哥的产能正在建设中,需求却在减弱。此外,啤酒出货量分析显示,上半年通过重建分销商库存恢复了健康水平,但下半年仍需消化上半年约 800 万箱的过度出货量。啤酒消耗量分析则表明,9 月份有所改善,但缺乏证据表明消耗量将持续加速增长,尤其是在消费者通胀压力和酒精消费模式不断变化的背景下。
啤酒行业的发展趋势如何?
啤酒行业目前面临消费疲软的挑战,星座品牌报告指出,啤酒出货量和消耗量增长不匹配,上半年过度出货量将在下半年消化,2027 年第三季度出货量将比消耗量高出 580 万箱,第四季度高出 190 万箱。啤酒消耗量分析显示,9 月份有所改善,但缺乏证据表明消耗量将持续加速增长,尤其是在消费者通胀压力和酒精消费模式不断变化的背景下。报告预测,2027 年第三季度消耗量将增长 0.5%,其中离岸消耗量增长 0.5%(占总量的 89%),场内消耗量增长 1.0%(占总量的 11%)。此外,报告认为核心西班牙裔群体面临压力,长期酒精消费趋势短期内没有改善迹象,而墨西哥的产能正在建设中,需求却在减弱。
研报重点分析了哪些方面?
研报重点分析了星座品牌的啤酒出货量、消耗量、盈利预测调整、投资逻辑和估值目标。啤酒出货量方面,报告指出上半年通过重建分销商库存恢复了健康水平,但下半年仍需消化上半年约 800 万箱的过度出货量。啤酒消耗量分析显示,9 月份有所改善,但缺乏证据表明消耗量将持续加速增长。盈利预测调整方面,分析师将 2027 年每股收益预期从 11.70 美元上调至 11.80 美元,主要反映了季度性超预期,但第三季度每股收益预期从 2.74 美元下调至 2.66 美元,原因是更高的销售和管理费用。投资逻辑方面,UNDERPERFORM 评级反映了星座品牌股价存在进一步下行的风险,因为啤酒行业消费保持疲软。估值目标方面,目标价 120.00 美元基于对 2027 年每股收益预期的 10 倍市盈率,该估值相对于国内同行溢价 2 倍,但相对于全球啤酒同行折价 2 倍。
当前市场对星座品牌有何判断?
当前市场对星座品牌的判断较为谨慎。研报指出,星座品牌的股价存在进一步下行的风险,因为啤酒行业消费保持疲软,这将对销售额、利润率和估值产生负面影响。啤酒出货量分析显示,上半年通过重建分销商库存恢复了健康水平,但下半年仍需消化上半年约 800 万箱的过度出货量。啤酒消耗量分析表明,9 月份有所改善,但缺乏证据表明消耗量将持续加速增长,尤其是在消费者通胀压力和酒精消费模式不断变化的背景下。报告预测,2027 年第三季度消耗量将增长 0.5%,其中离岸消耗量增长 0.5%(占总量的 89%),场内消耗量增长 1.0%(占总量的 11%)。此外,报告认为核心西班牙裔群体面临压力,长期酒精消费趋势短期内没有改善迹象,而墨西哥的产能正在建设中,需求却在减弱。
研报提示了哪些风险?
研报提示了星座品牌面临的多重风险。首先,啤酒行业表现不如预期的风险,报告认为随着啤酒行业消费保持疲软,星座品牌的股价存在进一步下跌的风险,这将对销售额、利润率和估值产生负面影响。其次,核心西班牙裔群体仍面临压力的风险,报告指出核心西班牙裔群体仍面临压力,长期酒精消费趋势短期内没有改善迹象。第三,啤酒销量下降对啤酒毛利率产生负面影响的风险,报告指出啤酒销量下降可能导致啤酒毛利率下降,从而对星座品牌的盈利能力产生负面影响。此外,报告还提示了墨西哥产能建设与需求减弱的矛盾风险,墨西哥的产能正在建设中,但需求却在减弱,这可能对星座品牌的未来业绩产生不确定性。