猜你想问
这份研报的核心内容是什么?
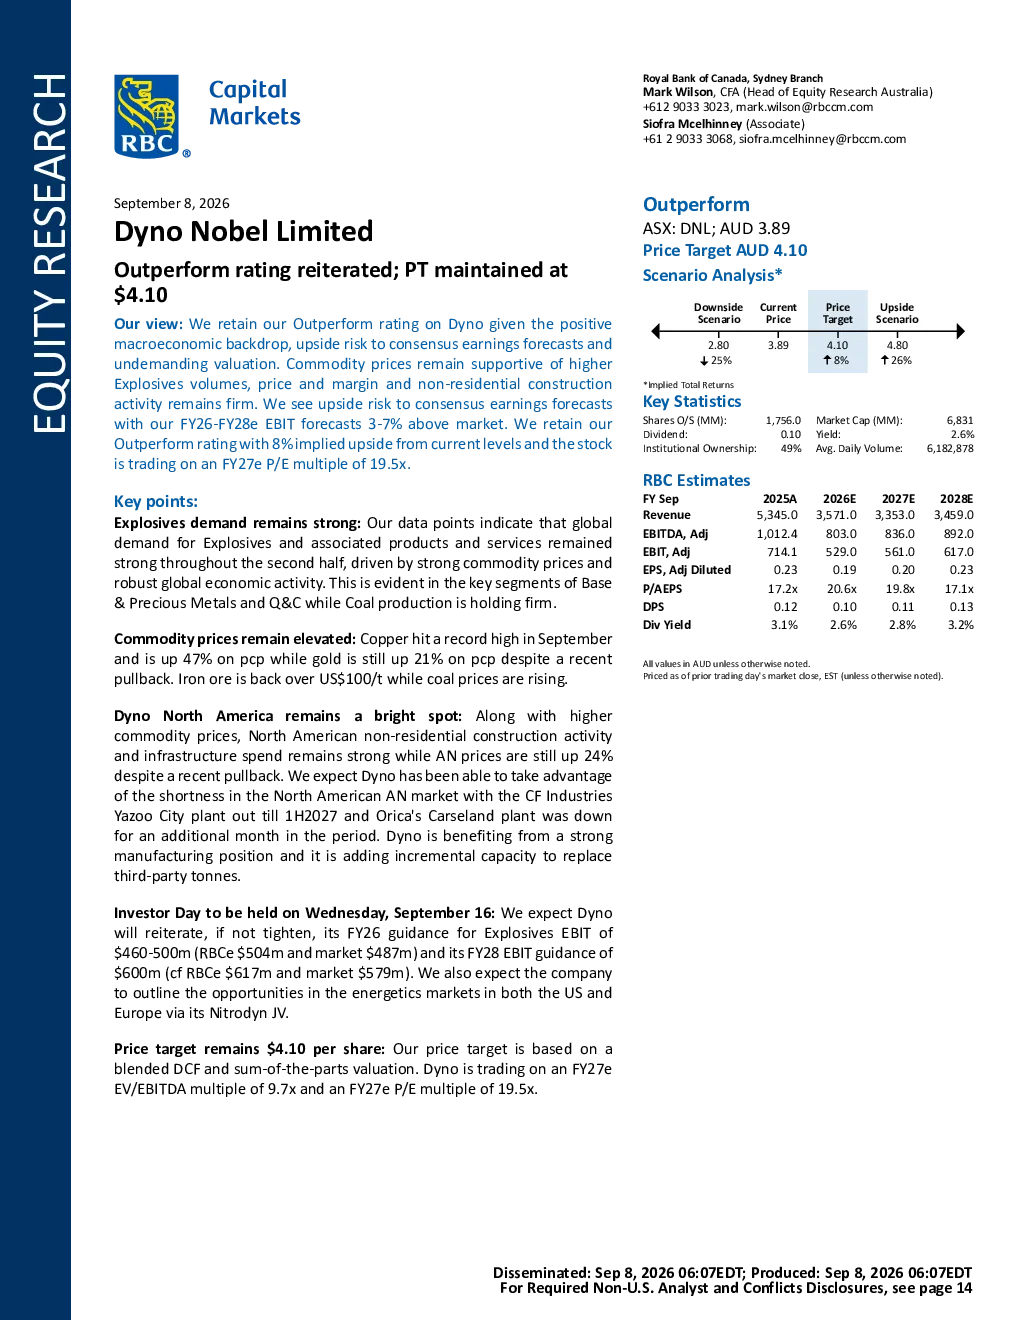
这份研报重申了对Dyno Nobel Limited的“跑赢市场”评级,并维持4.10澳元的目标价。分析师看好公司基本面,主要基于宏观经济环境、盈利预测的上行风险和估值优势。报告指出全球大宗商品价格上涨支撑了炸药销量、价格和利润,非住宅建筑活动保持强劲。
炸药行业的发展趋势如何?
炸药行业受益于全球大宗商品价格上涨和经济增长,需求保持强劲。主要板块包括基础和贵金属以及Q&C,煤炭产量稳定。北美市场非住宅建筑活动和基础设施支出强劲,Dyno Nobel市场份额扩大。但需关注矿产开采量、价格、成本及供应链等因素变化带来的影响。
研报重点分析了哪些方面?
研报重点分析了Dyno Nobel的炸药业务表现,包括全球需求、大宗商品价格影响、北美市场表现及投资者日预期。报告指出公司受益于竞争对手产能调整,市场份额扩大,并预计将在投资者日重申或收紧EBIT指导目标。
当前市场对Dyno Nobel的判断是什么?
市场判断Dyno Nobel基本面良好,受益于炸药需求强劲和行业景气度提升。分析师认为公司具备实现转型计划目标的能力,即在未来3-4年内将炸药部门盈利能力翻番,并将ROIC提高至WACC以上。但需关注宏观经济波动和行业竞争等因素。
研报提示了哪些风险?
研报提示的主要风险包括QPM Energy进入自愿管理可能影响Dyno Nobel Moranbah氨盐设施,以及矿产开采量、价格、天然气成本、供应链中断、通货膨胀压力、竞争和转型计划进度等因素可能影响公司业绩。
你可能感兴趣
中国石油化工股份:重申跑赢大市评级,目标价维持9.9港元
瑞士信贷2018-08-27
中国平安重申跑赢大市评级,目标价维持82元
里昂证券2018-08-21
升目标价至25港元,重申“高度确信跑赢大市”评级
里昂证券2025-06-20
重申跑赢大市评级,下调目标价至4.4港元
大和证券2019-11-30
重申跑赢大市评级,目标价下调至11.9元
瑞信银行2015-08-17
升目标价至82.6港元,重申“跑赢大市”评级
里昂证券2026-07-09
重申跑赢大市评级,目标价10元
大和证券2016-12-28
L'Occitane上调目标价至17.5元,重申跑赢大市评级
大和证券2017-06-16
龙湖地产重申跑赢大市评级目标价19.89元
麦格理2017-06-17
腾讯控股:重申跑赢大市评级,目标价265港元
麦格理2017-03-28