猜你想问
这份报告主要分析了哪些宏观经济高频数据?
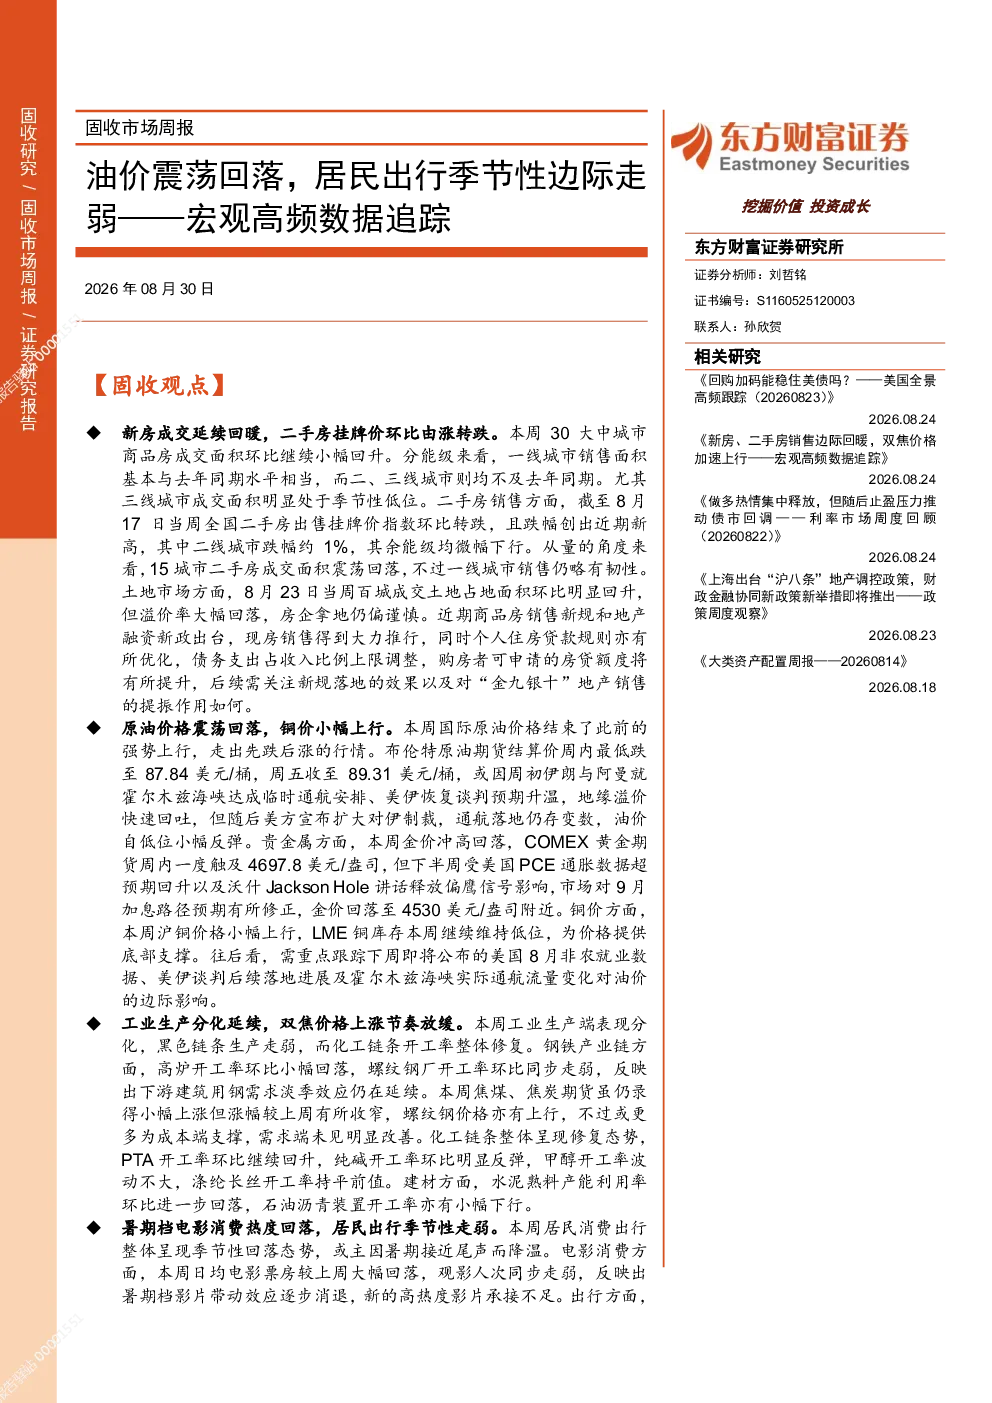
本报告主要追踪分析了油价震荡回落和居民出行季节性边际走弱等宏观高频数据,重点关注能源化工、工业生产、消费出行等领域的最新动态及其对整体经济形势的影响。通过对原油价格、金价、铜价等能源化工品走势的监测,以及黑色链条和化工链条生产情况的追踪,揭示了当前经济运行中的关键信号。同时,报告也关注了房地产市场的新房成交、二手房挂牌价以及土地市场溢价率的变化,以及暑期档电影消费热度、汽车消费零售销量和猪肉价格等消费出行相关指标,为投资者提供了全面的宏观经济观察视角。
能源化工板块近期走势如何?需要注意哪些市场因素?
能源化工板块近期呈现震荡回落态势,原油价格波动主要受美伊谈判、霍尔木兹海峡通航及美国非农就业数据等多重因素影响。金价在冲高后有所回落,铜价则小幅上行。投资者需密切关注中东地缘政治局势的发展,特别是美伊谈判的进展,这可能对全球原油供应格局产生重要影响。同时,霍尔木兹海峡的通航情况也是影响油价的关键变量,任何中断风险都可能引发市场情绪波动。此外,美国非农就业数据的发布也会对美元走势和油价形成联动效应,进而影响整个能源化工板块的表现。这些因素的变化都可能为板块带来新的机遇与挑战。
工业生产领域目前存在哪些特点?
工业生产领域目前呈现出结构性分化特点。一方面,黑色金属链条(如钢铁)的生产活动有所走弱,这与季节性需求淡季效应以及下游行业景气度下降有关。另一方面,化工链条的开工率整体呈现修复态势,显示出该领域在经历前期调整后有所回暖。然而,钢铁产业链的下游需求仍然受到淡季效应的持续影响,尚未出现明显改善迹象。化工链条的需求端虽然有所修复,但整体改善力度仍显不足。这些特点表明,工业生产领域在当前阶段仍面临一定的压力,未来走势仍需结合宏观经济环境和行业政策变化进行综合判断。
消费出行领域有哪些值得关注的趋势?
消费出行领域近期呈现出暑期档电影消费热度回落和居民出行季节性走弱的特点。这反映了暑期消费高峰已过,市场进入相对平淡的周期。汽车消费零售销量同比跌幅收窄,显示出汽车消费在经历前期调整后有所企稳,但整体复苏基础仍需巩固。猪肉价格则呈现波动上行趋势,这与生猪供给状况以及季节性消费需求变化密切相关。未来需重点关注双节黄金周对消费的带动作用,以及生猪供给端的变化对猪肉价格的影响。这些趋势揭示了消费市场在当前阶段的运行特点,为投资者提供了观察消费复苏进程的窗口。
报告中提示了哪些潜在风险?
报告中提示的潜在风险主要集中在以下几个方面:首先,国际油价的不确定性仍然较高,地缘政治紧张局势、主要经济体货币政策变化等因素都可能引发油价剧烈波动,进而影响能源化工板块的表现。其次,房地产市场虽然新房成交延续回暖,但土地市场溢价率大幅回落,房企拿地谨慎,新规出台后的效果仍需持续观察,这可能对相关产业链带来不确定性。再次,工业生产领域虽然化工链条有所修复,但整体需求仍显不足,经济复苏的力度和持续性有待进一步确认。最后,消费出行领域虽然暑期档热度回落,但居民出行季节性走弱可能持续较长时间,消费复苏的进程和力度仍需密切关注。这些风险因素可能对相关行业和整体经济带来挑战,投资者需保持警惕。